
- 📱 1. Il Grande Paradosso: Assicuriamo le Cose, Non Noi Stessi
- ❌ 2. I Tre Grandi Errori Assicurativi delle Famiglie
- 🧭 3. Il Quadrante della Protezione: La Matrice di Gestione del Rischio
- 🛡️ 4. Le Due Polizze Salvavita: TCM e RC Capofamiglia
- ⚖️ 5. Tabella di Sintesi: Quali Polizze Sottoscrivere e Quali Evitare
- 📊 6. Carosello Grafico Completo (Le 9 Slide Guida)
- 🤝 7. Perché la Consulenza Indipendente (Fee-Only) Fa la Differenza
Ciao, sono Alessandro Paolini — se non mi conosci, sono un Consulente Finanziario Indipendente (CFA iscritto all'albo OCF), candidato CFP®. Lavoro a parcella fissa, senza percentuali sul patrimonio e senza conflitti di interesse.
Oggi voglio affrontare un tema che emerge costantemente durante le diagnosi patrimoniali con i clienti: il paradosso della protezione assicurativa. Spesso siamo prontissimi a spendere soldi per coprire rischi trascurabili e lasciamo completamente scoperte le fondamenta della nostra sicurezza economica.
📱 1. Il Grande Paradosso: Assicuriamo le Cose, Non Noi Stessi
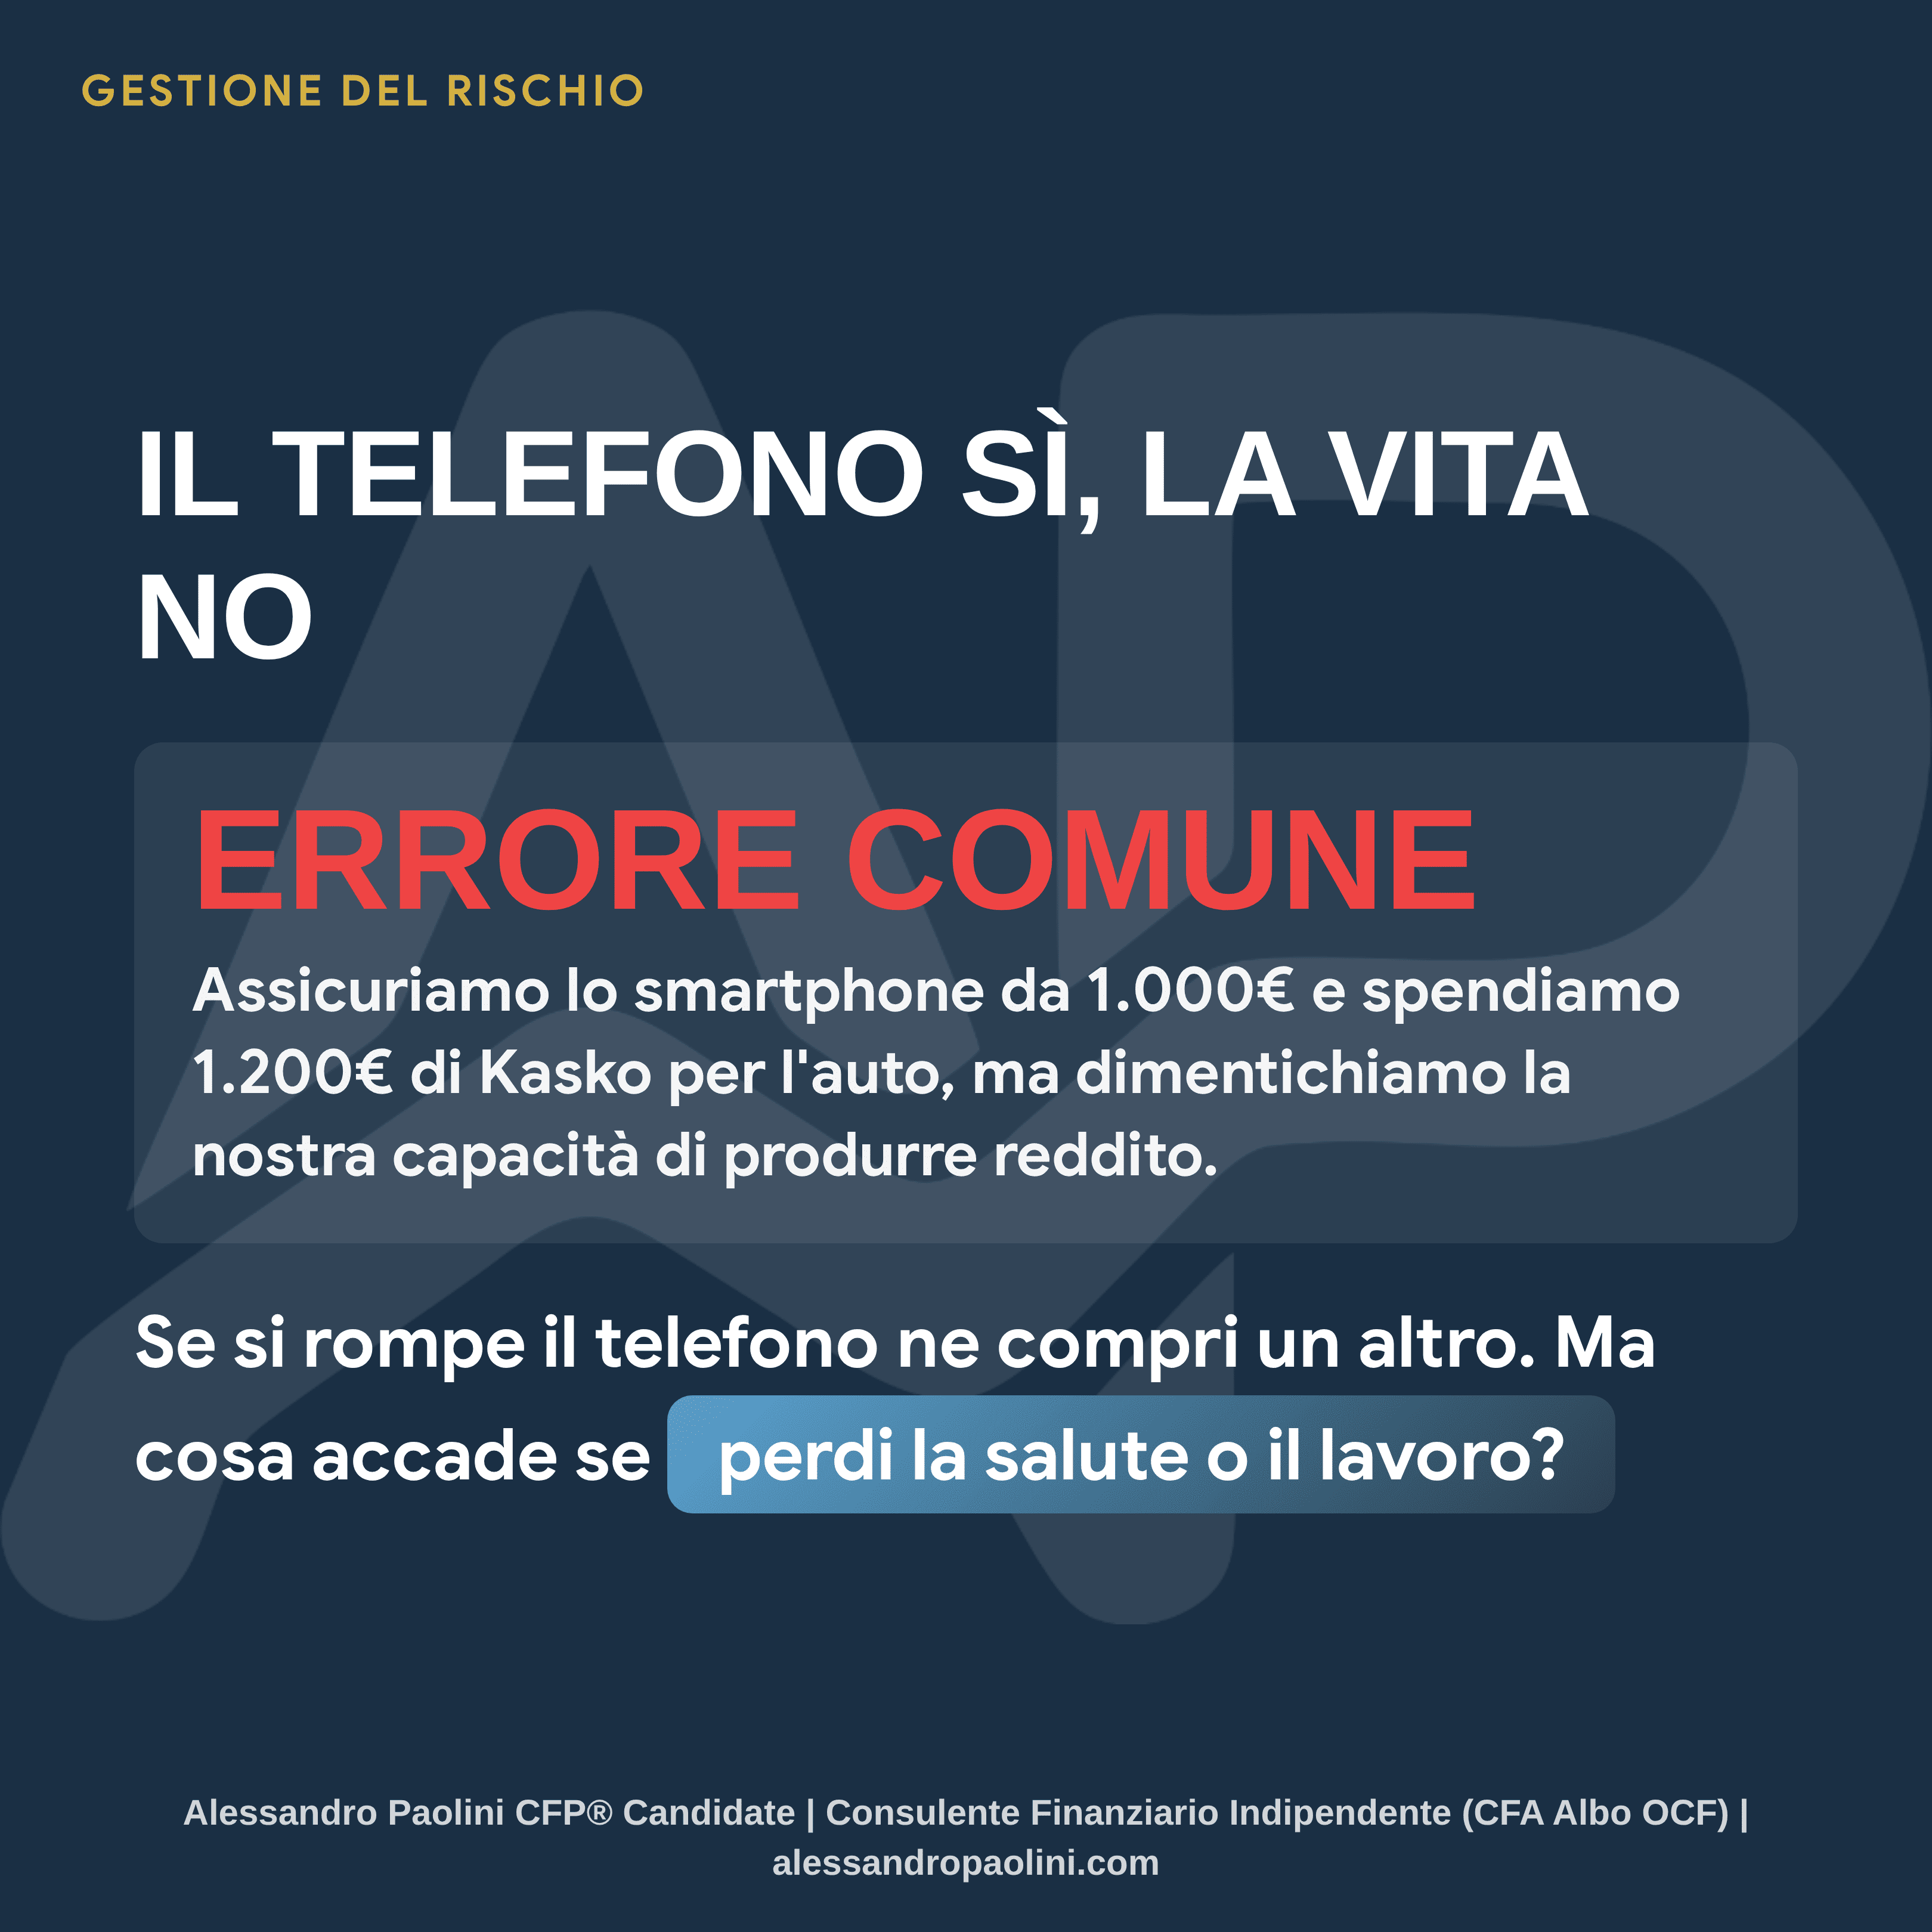
Hai mai fatto caso a cosa succede quando acquistiamo un nuovo smartphone o un elettrodomestico? Al momento del pagamento ci viene proposta la polizza contro danni accidentali, furto o estensione di garanzia. E moltissime persone la sottoscrivono senza esitare, pagando 150 o 200 euro per tutelare un bene che vale 1.000 euro.
Allo stesso tempo, quelle stesse persone guidano un'auto con una polizza Kasko da oltre 1.000 euro all'anno, ma non hanno speso nemmeno un euro per assicurare la propria vita, la propria salute o la propria capacità lavorativa.
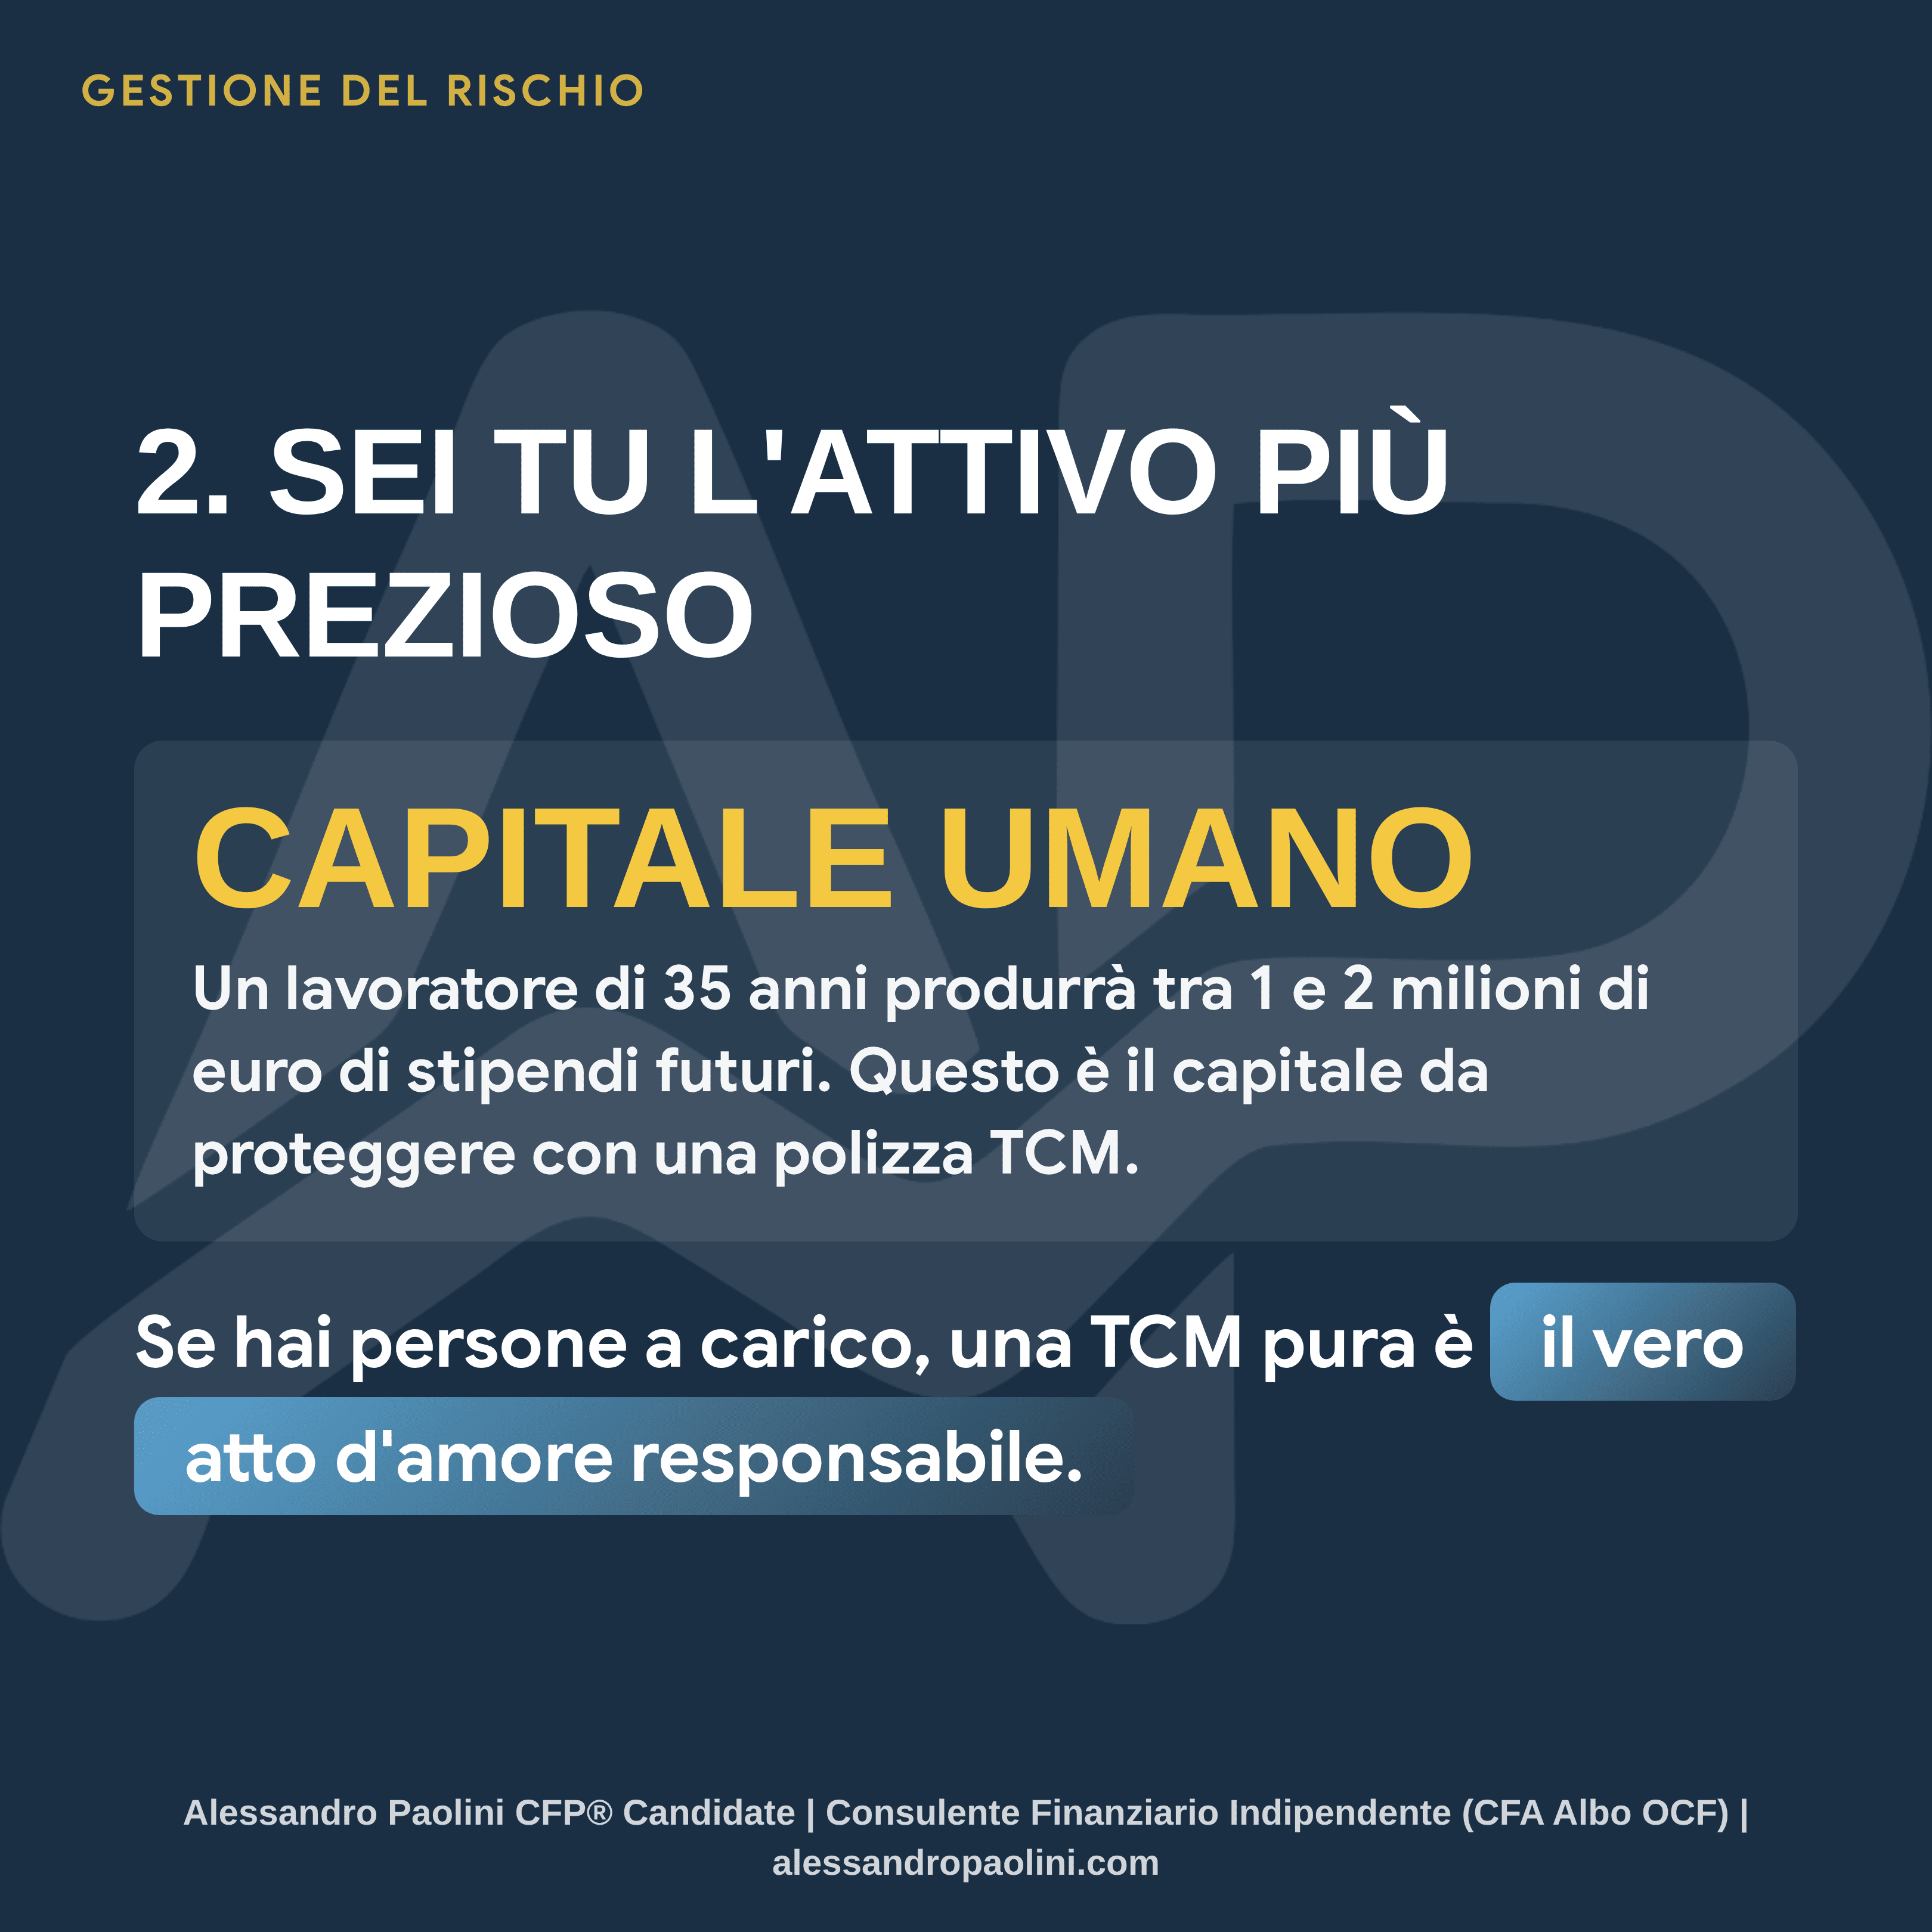
Un professionista o lavoratore di 35 anni con un reddito netto di 35.000–50.000 euro all'anno ha davanti a sé una capacità generativa di reddito compresa tra 1,2 e oltre 2 milioni di euro prima della pensione. Questo è il reale valore economico del capitale umano. Se lo smartphone cade e si rompe, ne compri un altro domani con un fondo emergenza. Se perdi la capacità di generare reddito per una malattia o un infortunio grave, il bilancio familiare crolla per sempre.
❌ 2. I Tre Grandi Errori Assicurativi delle Famiglie
Nel lavoro quotidiano di analisi dei bilanci familiari, riscontro tre errori sistematici che drenano risorse economiche senza restituire vera serenità:
1 Assicurare ciò che puoi facilmente autofinanziare
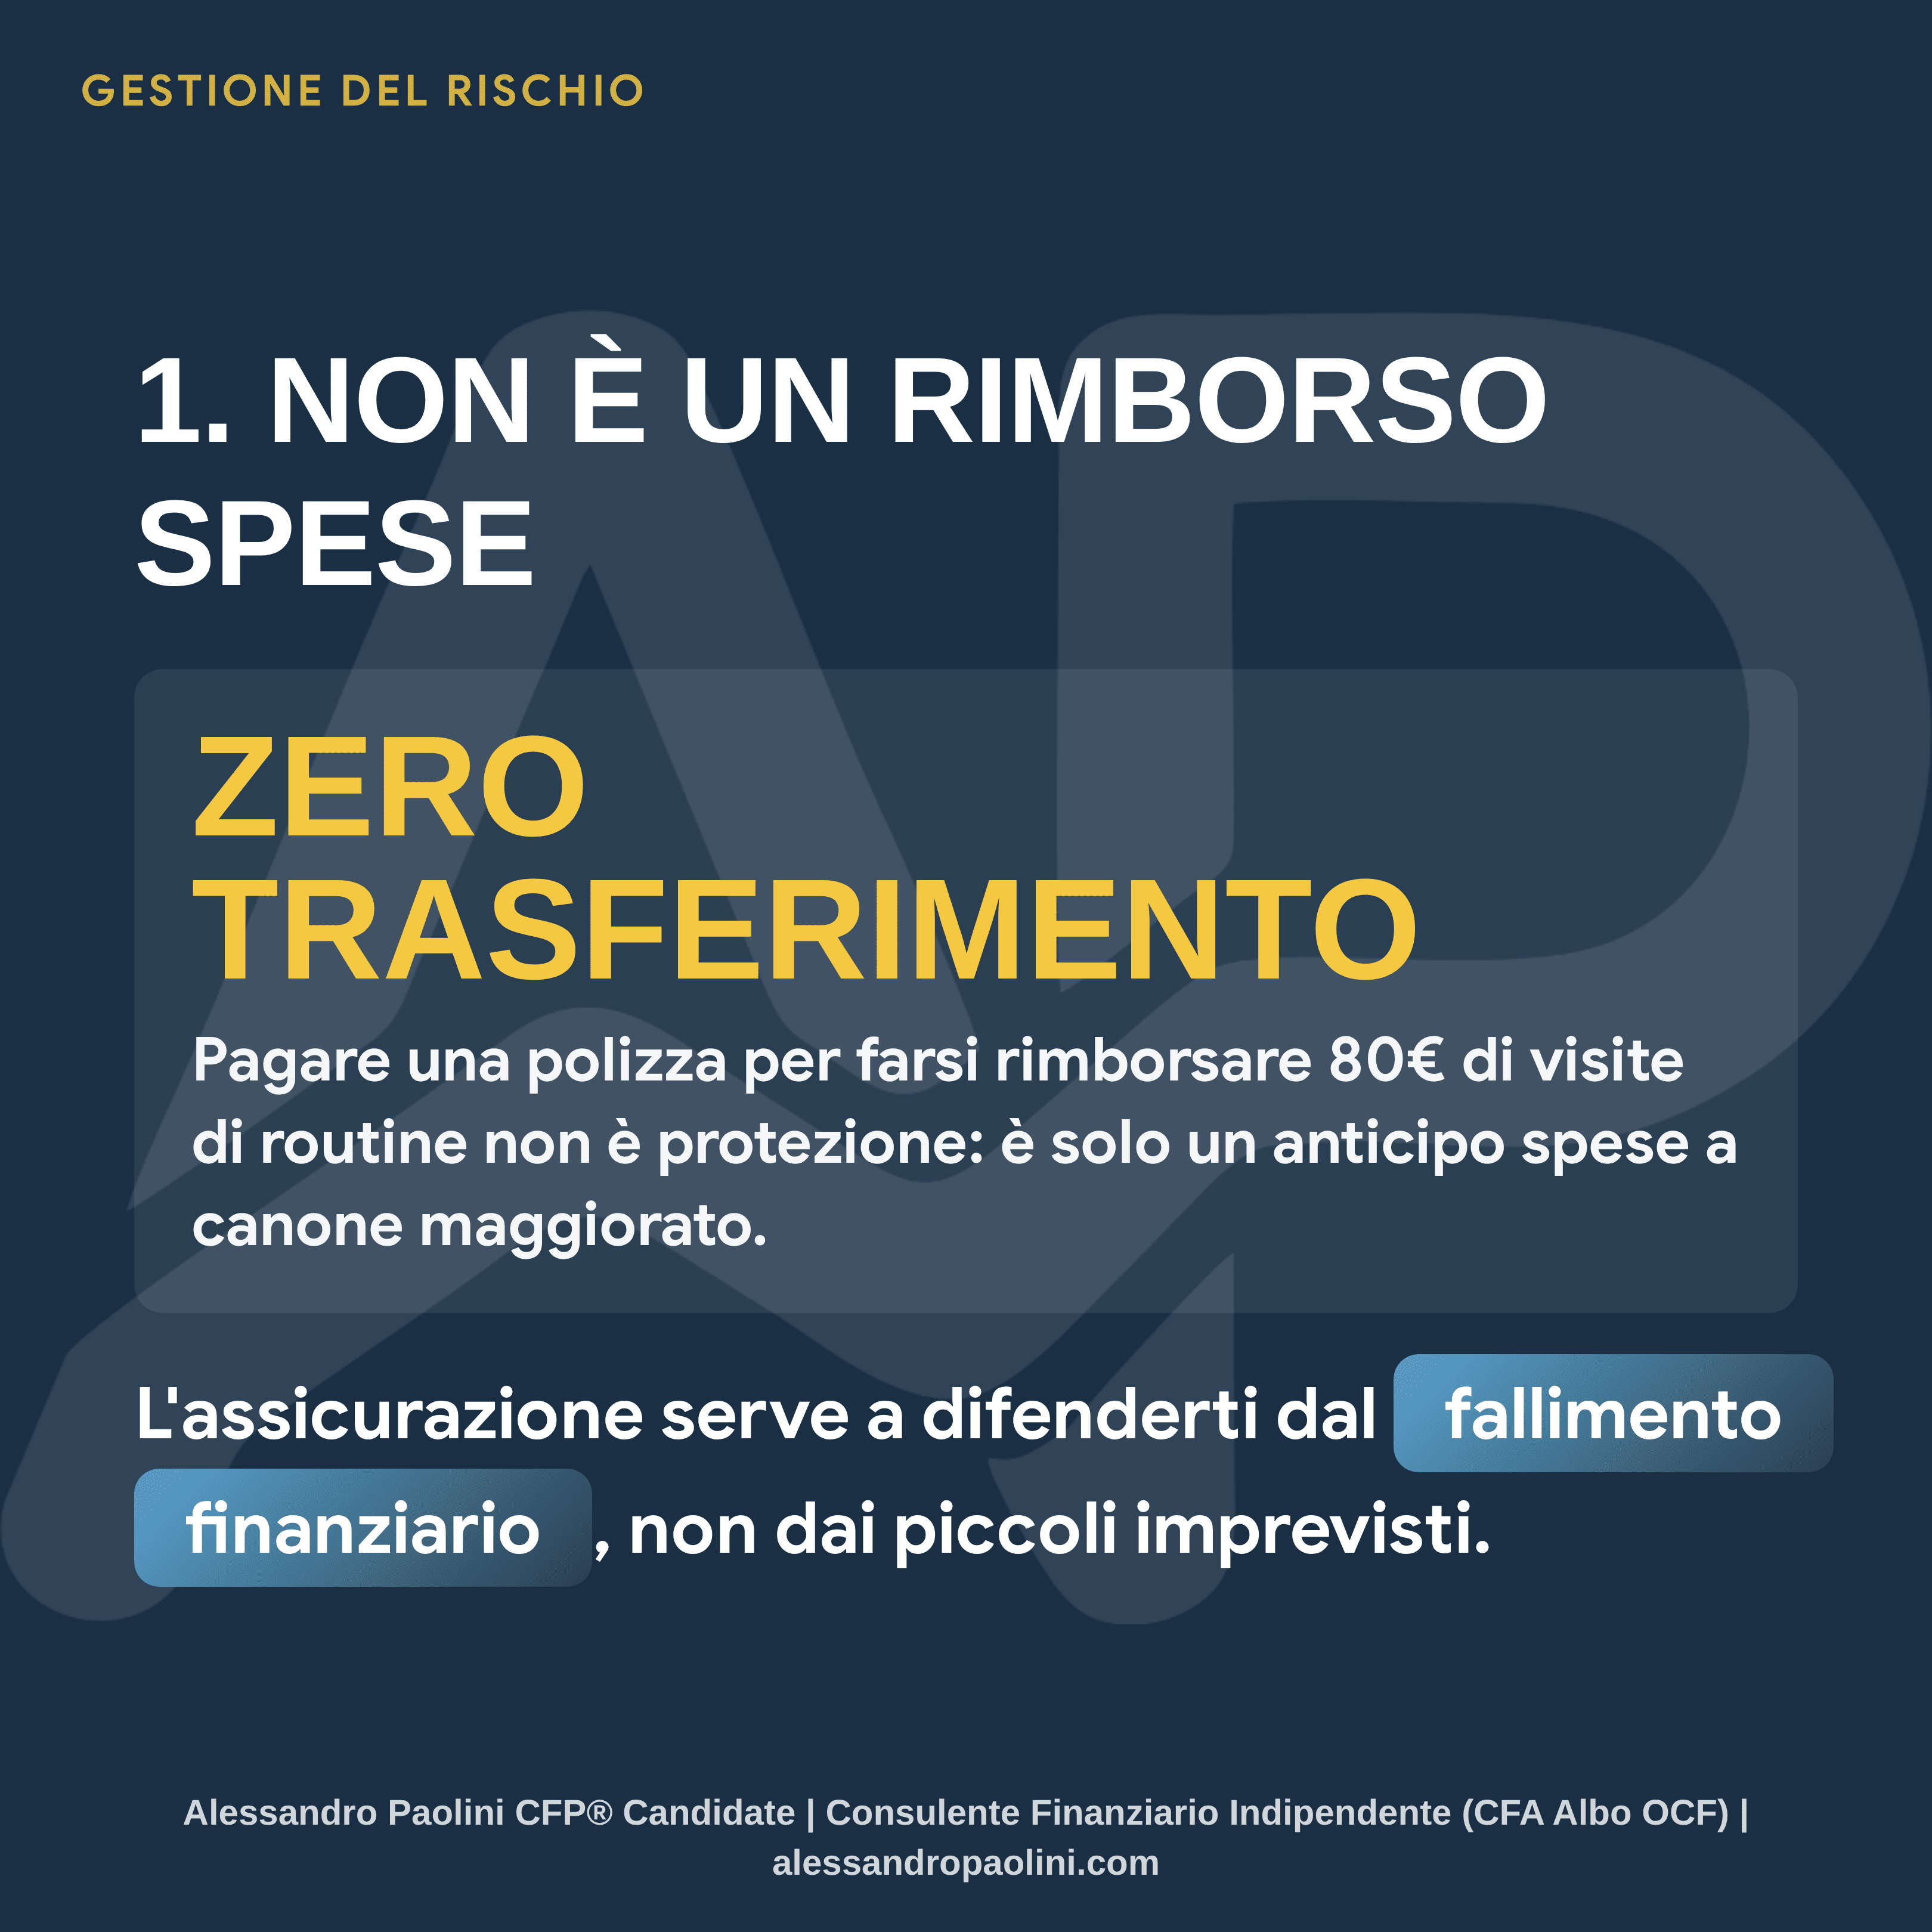
Vedo risparmiatori con 50.000 o 80.000 euro liquidi sul conto corrente che continuano a pagare costose garanzie accessorie per piccoli guasti, cristalli o danni all'auto. Se hai la liquidità per assorbire un danno da 1.500 euro senza intaccare il tuo tenore di vita, pagare centinaia di euro di premio ogni anno è matematicamente svantaggioso: le compagnie calcolano il premio caricando spese di gestione e margini di profitto.
2 Proteggere beni fisici in modo costoso e inefficiente
Chi acquista oro fisico da tenere in casa finisce per pagare polizze furto proibitive che erodono completamente il rendimento atteso dell'investimento. Invece di pagare premi esorbitanti per proteggere un bene fisico custodito in modo vulnerabile, la strategia corretta è eliminare il rischio alla radice: cassette di sicurezza bancarie o strumenti finanziari trasparenti come gli ETC con oro fisico allocato.
3 Mescolare investimento e assicurazione (Polizze Ibride)
Il classico prodotto venduto dagli sportelli bancari: pacchetti che promettono sia di proteggere sia di far crescere il capitale (polizze miste, Unit Linked). Sono tra gli strumenti più inefficienti sul mercato: costi di gestione elevati (spesso 3-4% annuo), caricamenti iniziali pesanti e coperture assicurative minime cariche di franchigie. Investimento e protezione devono rimanere rigorosamente separati.
🧭 3. Il Quadrante della Protezione: La Matrice di Gestione del Rischio
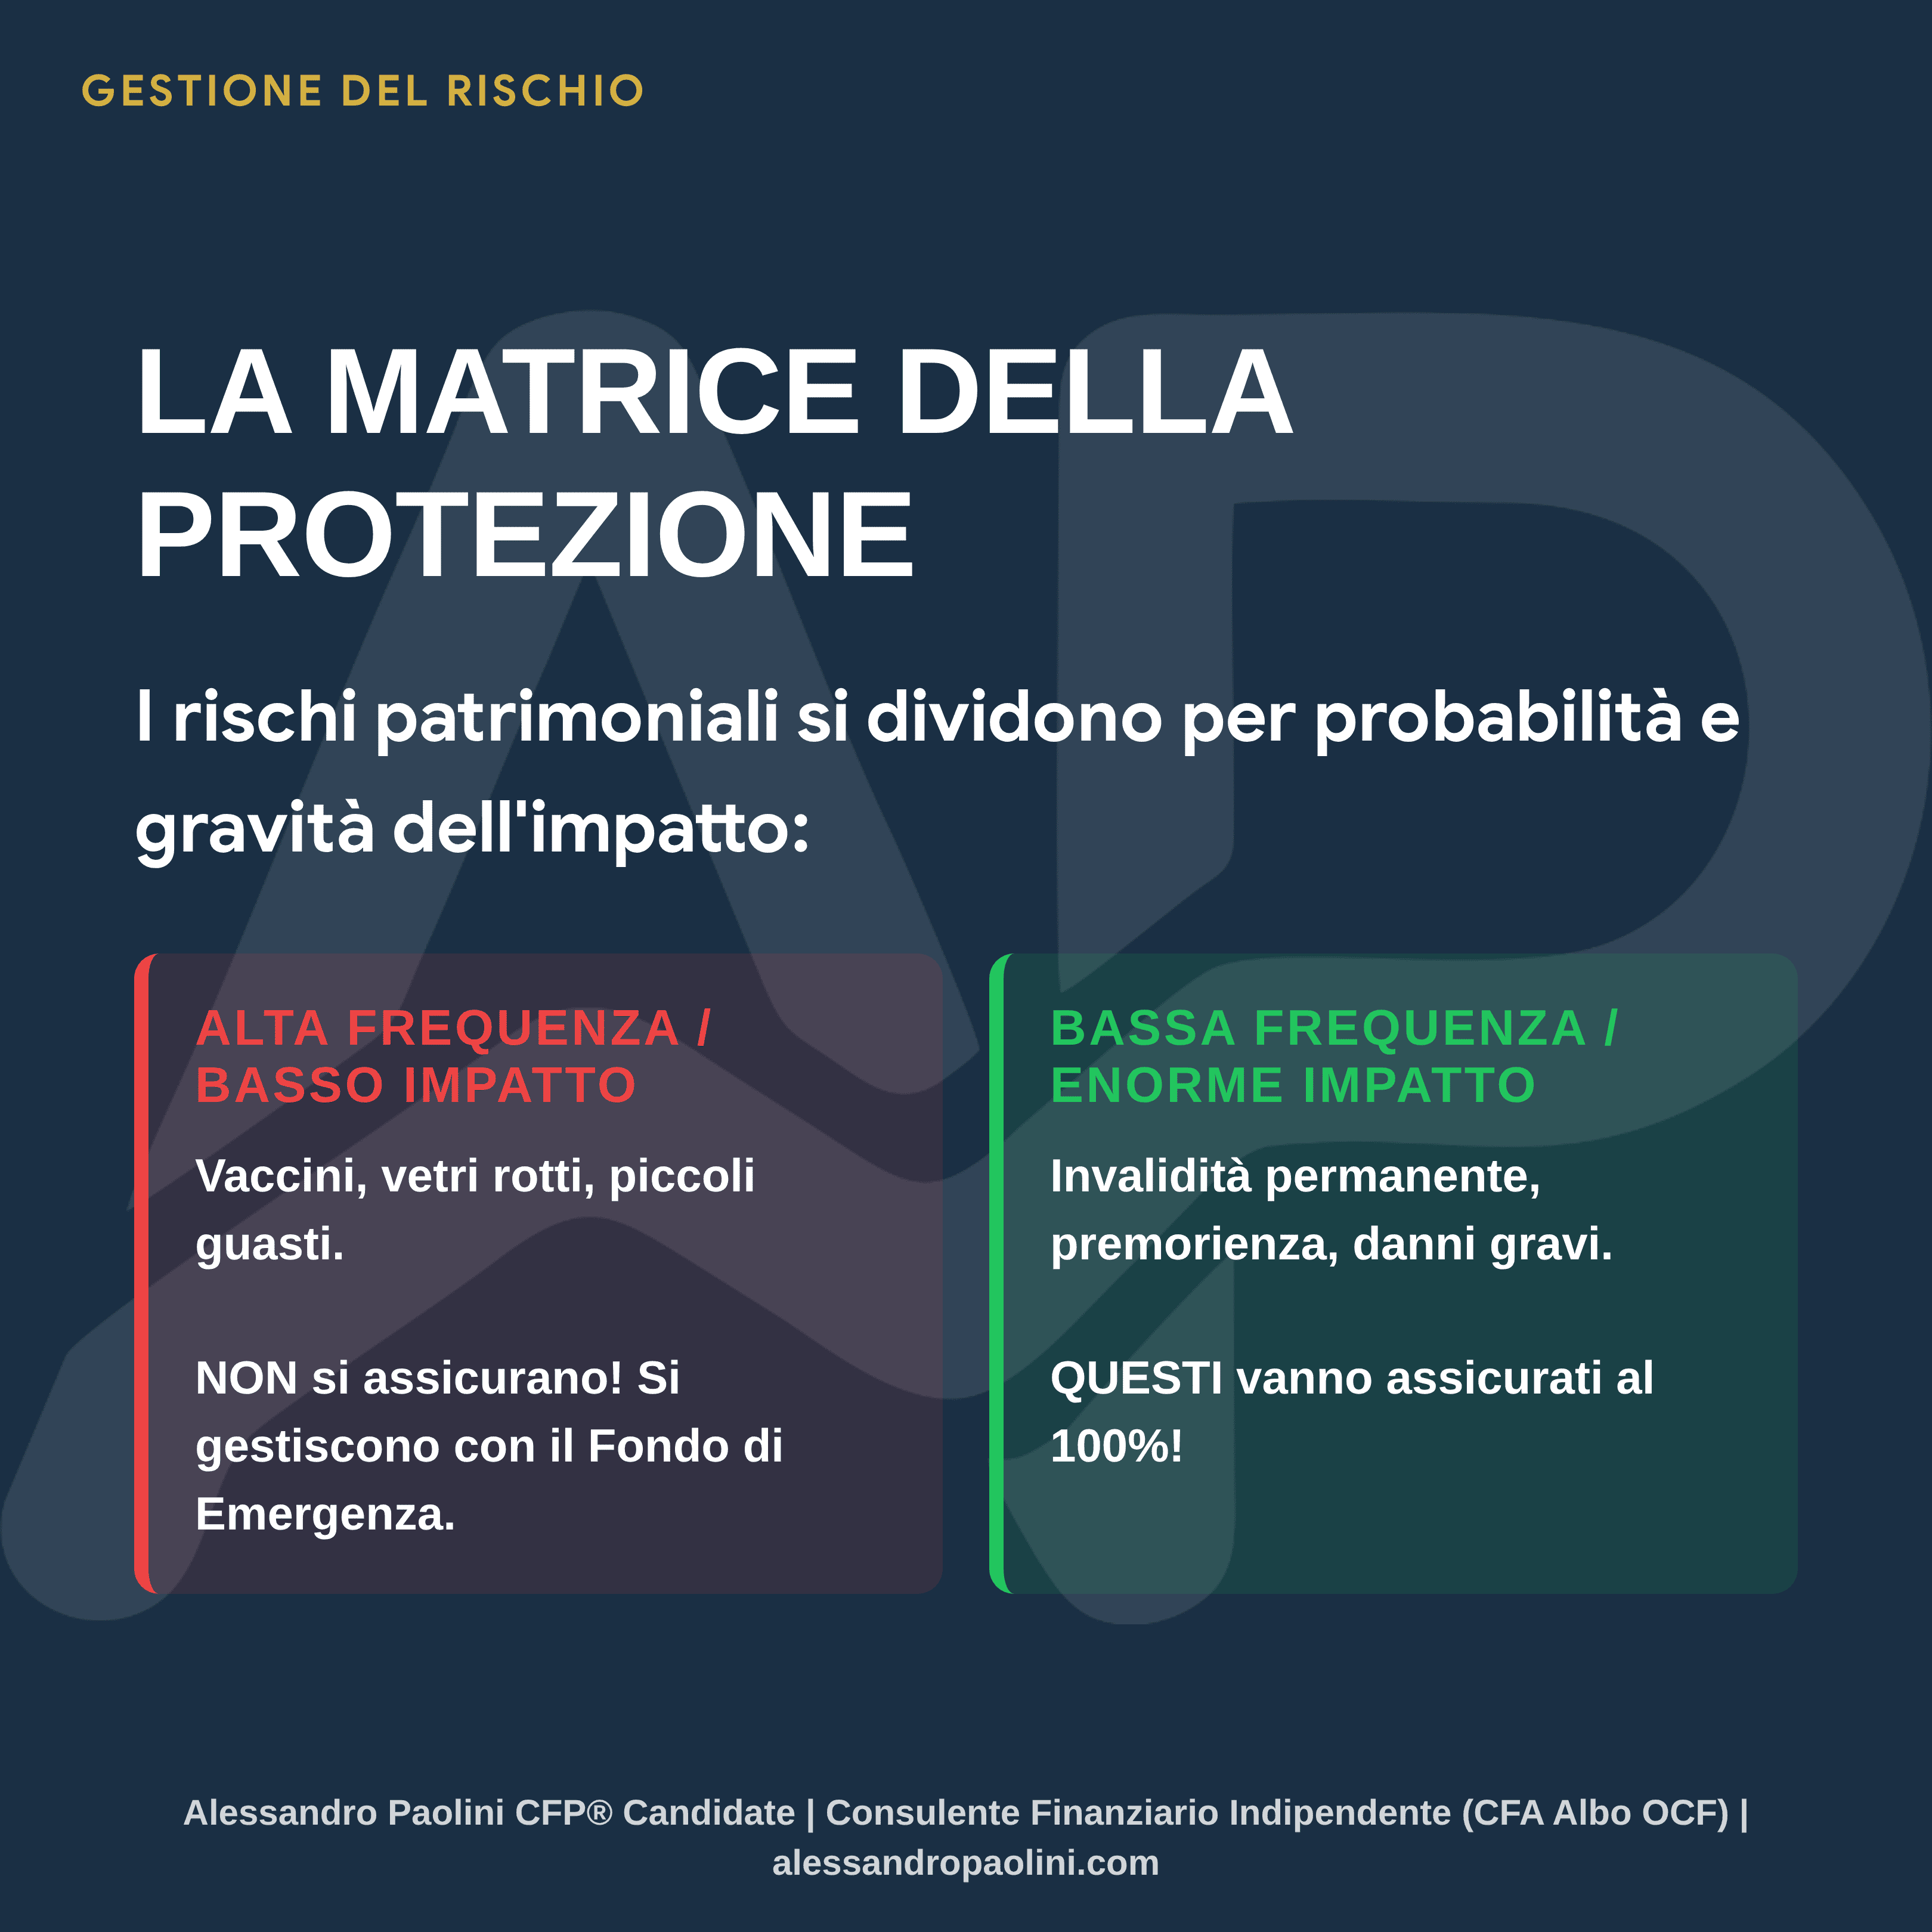
Nella teoria classica della gestione dei rischi (Risk Management) applicata alla pianificazione finanziaria integrata, ogni potenziale evento negativo viene classificato lungo due assi: Frequenza (Probabilità) e Gravità (Impatto Economico).
Alta Frequenza · Basso Impatto
Eventi comuni ma di modesta entità economica: lo schermo rotto del cellulare, le visite specialistiche ordinarie, il piccolo elettrodomestico da sostituire.
Bassa Frequenza · Basso Impatto
Eventi rari che, se anche accadessero, comporterebbero un danno finanziario del tutto trascurabile sul patrimonio.
Alta Frequenza · Alto Impatto
Rischi molto frequenti con conseguenze gravi (es. guidare costantemente ad altissima velocità o svolgere attività spericolate senza presidi).
Bassa Frequenza · Impatto Catastrofico
Eventi statisticamente improbabili ma che, qualora si verifichino, distruggerebbero istantaneamente la sicurezza economica familiare.
L'assicurazione non serve per fare investimenti o farsi rimborsare spese ordinarie. L'assicurazione è una diga contro la rovina finanziaria. Va pagata con serenità a fondo perduto per comprare tranquillità, sperando di non doverla utilizzare mai.
🛡️ 4. Le Due Polizze Salvavita: TCM e RC Capofamiglia
Se togliamo tutti i prodotti commerciali superflui, quali sono le polizze che ogni capofamiglia dovrebbe verificare prioritariamente? Nella pianificazione patrimoniale integrata dei 6 pilastri, due strumenti costituiscono il nucleo irrinunciabile:
1. La Polizza TCM (Temporanea Caso Morte): Un Atto d'Amore
Se hai persone che dipendono dal tuo reddito (un coniuge, figli minorenni, un mutuo importante acceso per la casa di famiglia), la TCM è indispensabile. Se domani vieni a mancare, la compagnia versa un capitale esentasse e non pignorabile ai beneficiari designati.
La TCM non serve a far diventare ricchi gli eredi, ma a colmare esattamente il gap di fabbisogno economico: debito residuo del mutuo + (spesa media annua per il mantenimento dei figli moltiplicata per gli anni mancanti alla loro indipendenza economica). Niente sovradimensionamenti, zero sprechi di premio.
2. La Polizza RC Capofamiglia (Responsabilità Civile Vita Privata)
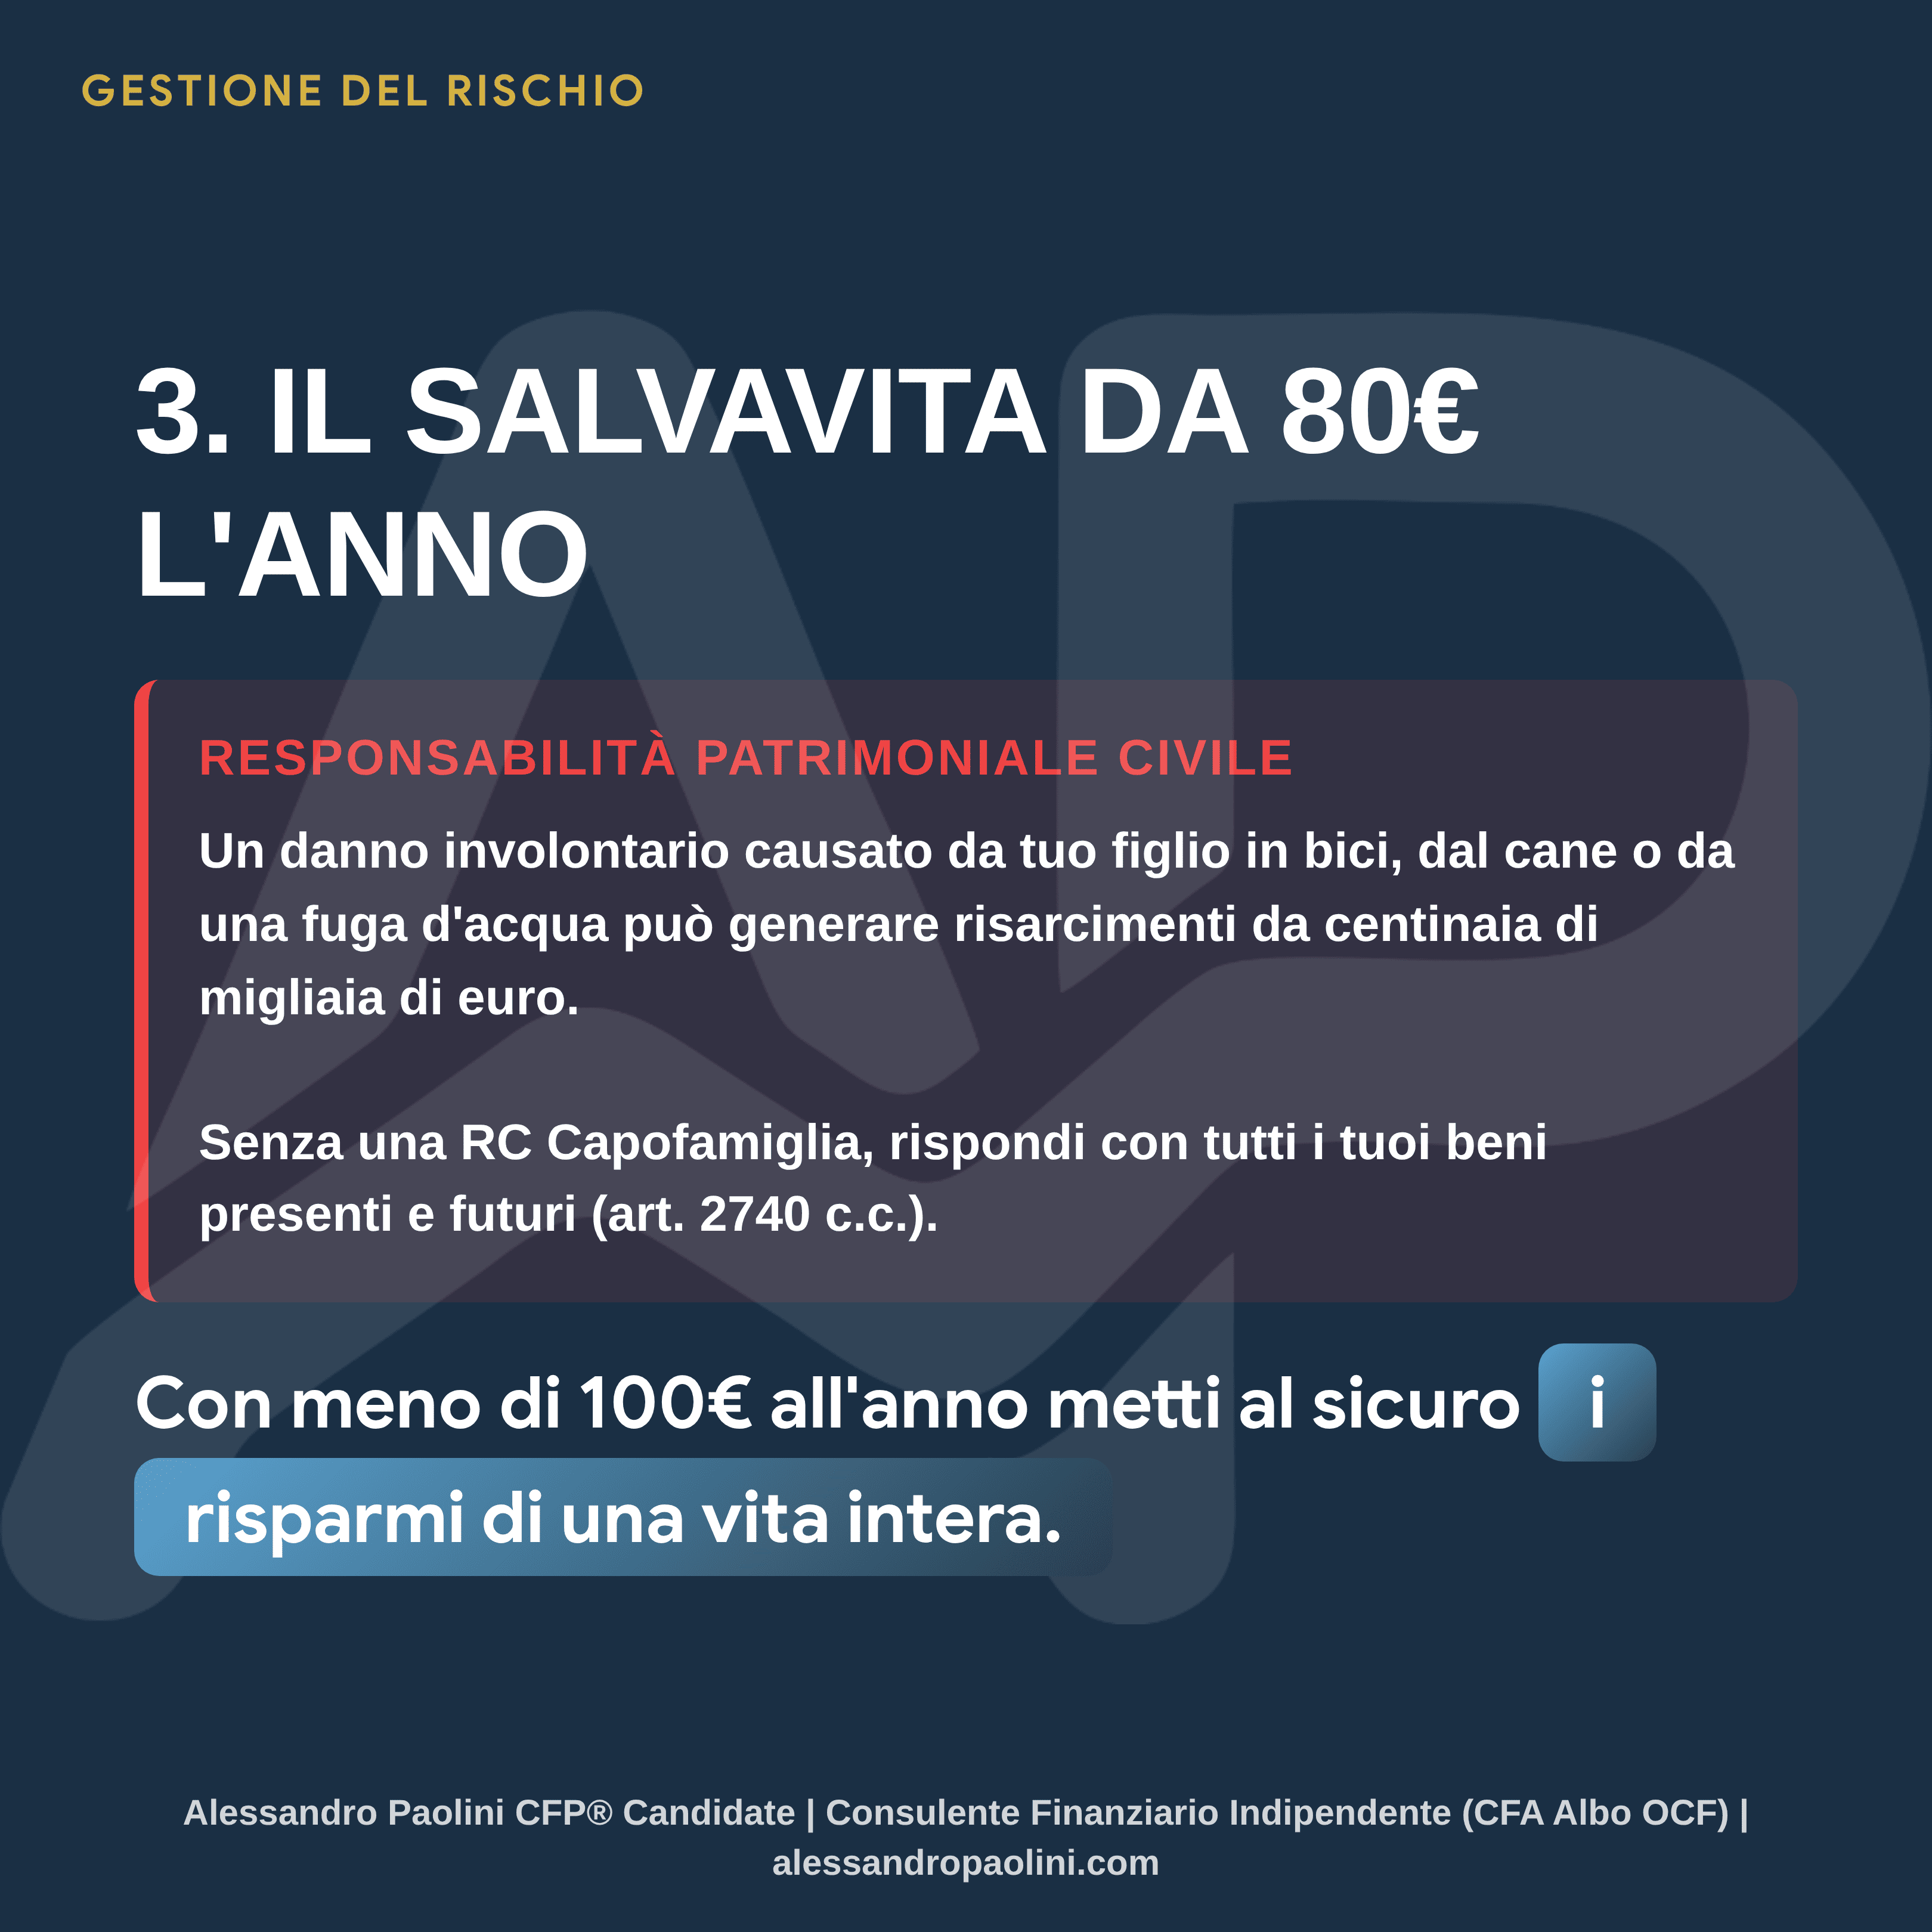
È la polizza con il miglior rapporto protezione/costo dell'intero mercato assicurativo. Costa mediamente tra gli 80 e i 120 euro all'anno per massimali compresi tra 2 e 5 milioni di euro.
In base all'art. 2043 del Codice Civile, chiunque provochi un danno ingiusto a terzi è tenuto al risarcimento con tutto il proprio patrimonio presente e futuro. Basta un attimo:
- Tuo figlio investe un pedone o un ciclista con il monopattino o la bicicletta;
- Il cane sfugge al controllo e provoca un incidente a catena su una strada provinciale;
- Un vaso o un elemento dal terrazzo cade per una raffica di vento e ferisce gravemente un passante;
- Una perdita d'acqua distrugge il parquet e l'arredo dell'appartamento sottostante.
Risarcire lesioni fisiche gravi o invalidità a terzi può comportare somme milionarie. Per 80–100 euro all'anno, non avere questa copertura significa accettare una roulette russa sul proprio patrimonio.
⚖️ 5. Tabella di Sintesi: Quali Polizze Sottoscrivere e Quali Evitare
Ecco una panoramica schematica per orientarsi immediatamente tra ciò che protegge davvero e ciò che serve principalmente ai budget commerciali degli intermediari:
| Tipologia Polizza | Categoria di Rischio | Verdetto di Pianificazione | Soluzione Raccomandata |
|---|---|---|---|
| TCM (Caso Morte) | Bassa freq. / Impatto catastrofico | ✅ Indispensabile | Polizza pura a capitale costante o decrescente calibrata sul gap familiare. |
| RC Capofamiglia | Bassa freq. / Danni ingenti a terzi | ✅ Indispensabile | Massimale elevato (3–5 Mln €), costo ~80–120€/anno per l'intero nucleo. |
| Invalidità Permanente / LTC | Bassa freq. / Perdita autosufficienza | ✅ Altamente consigliata | Per proteggere il capitale accumulato dai costi di assistenza continuativa. |
| Assicurazione Smartphone / Gadget | Alta freq. / Danno irrisorio | ❌ Da Evitare | Autofinanziamento tramite il Fondo di Riserva per imprevisti. |
| Kasko Completa Auto Datata | Media freq. / Basso impatto residuo | ❌ Spesso Inefficiente | Mantenere solo se il valore dell'auto è rilevante rispetto alla liquidità. |
| Polizze Miste / Unit Linked | Ibridi Risparmio + Protezione | ❌ Da Evitare | Separare sempre: strumenti finanziari efficienti (ETF) per investire, polizze pure per proteggere. |
📊 Carosello Completo: La Sintesi in 9 Slide
🤝 7. Perché la Consulenza Indipendente (Fee-Only) Fa la Differenza
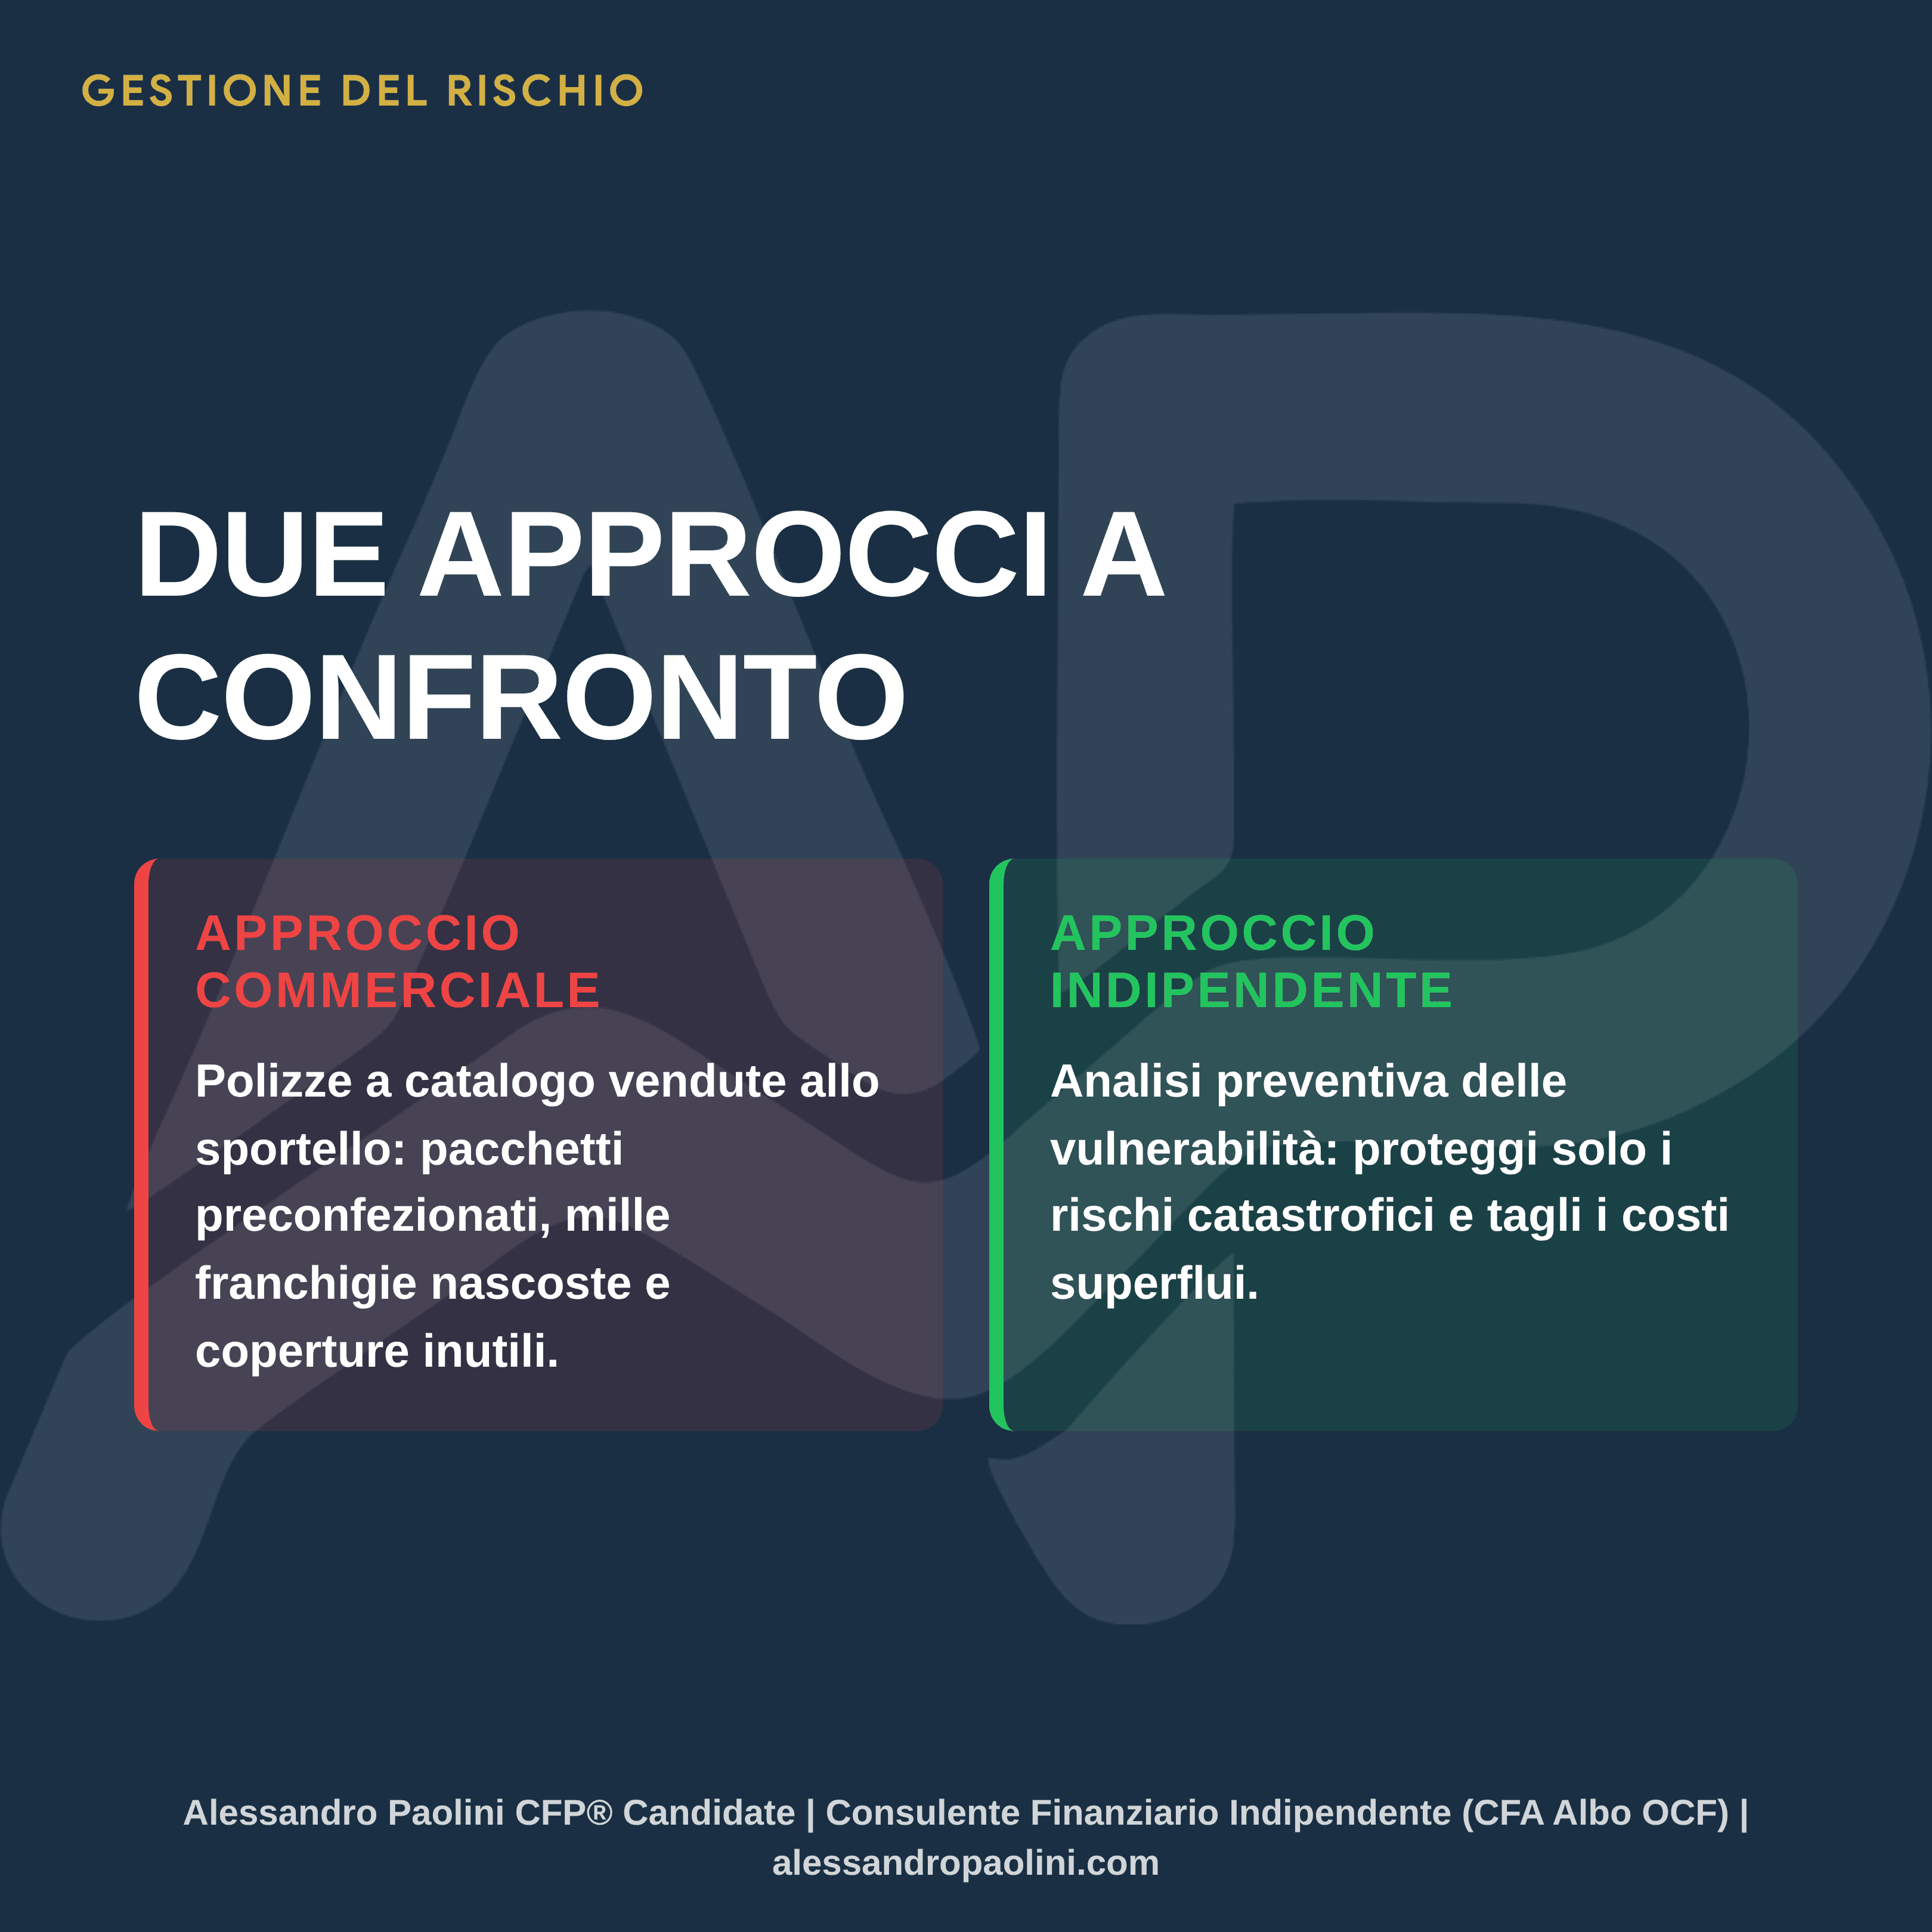
Quando entri in una filiale bancaria o in un'agenzia tradizionale, chi hai di fronte è spesso incentivato a venderti il prodotto assicurativo che garantisce le commissioni o i punti-budget più alti alla struttura. Il risultato? Pacchetti preconfezionati con coperture inutili e franchigie capestro sui rischi reali.
Nella **consulenza finanziaria indipendente (fee-only)** la prospettiva è ribaltata a 180 gradi:
- Zero provvigioni: non percepisco un solo centesimo da banche o assicurazioni. Il compenso è una parcella fissa e trasparente concordata prima di iniziare.
- Interesse allineato: se una polizza non ti serve, ti dico chiaro e tondo di disdirla per risparmiare liquidità da destinare al tuo progetto di vita.
- Calcolo scientifico del capitale: dimensioniamo al millimetro la copertura necessaria per tutelare i figli e i mutui senza pagare un euro di sovrappremio.
- Separazione totale: si investe con strumenti finanziari puri a basso costo (ETF) e si assicura solo il rischio puro con le compagnie più convenienti sul mercato.
Vuoi verificare se il tuo patrimonio è davvero al sicuro?
Nelle sessioni di pianificazione analizziamo tutte le polizze esistenti per eliminare i doppioni inutili, azzerare i costi occulti e blindare la serenità della tua famiglia.