
- ⚠️ 1. Il Falso Mito del "Tempo Insieme": Erediti lo ZERO Percento
- 🏦 2. Mutuo al 100% e Casa all'Asta: La Beffa dell'Art. 1292 C.C.
- ⏳ 3. L'Illusione della Legge Cirinnà e il Timer dei 5 Anni
- 🛡️ 4. Come Blindare la Coppia: Testamento Olografo e Polizza TCM
- ⚖️ 5. Simulazione Live: Lo Scanner Successorio Gratuito
- 📊 6. Carosello Grafico Completo (Le 9 Slide Guida)
Sono Alessandro Paolini, Consulente Finanziario Indipendente (CFA) iscritto all'Albo OCF, Candidato CFP®, e opero esclusivamente con il modello a parcella fissa (fee-only). Il mio obiettivo professionale è guidare famiglie, professionisti e risparmiatori nella tutela, gestione e ottimizzazione integrale del patrimonio, senza conflitti di interesse e con la massima trasparenza metodologica.
Nel mio studio affronto frequentemente un caso tanto comune quanto potenzialmente disastroso: due conviventi di fatto che acquistano insieme la prima casa con un mutuo cointestato al 50%, convinti che gli anni passati sotto lo stesso tetto conferiscano diritti legali automatici. Purtroppo, la realtà del Codice Civile italiano è radicalmente diversa.
⚠️ 1. Il Falso Mito del "Tempo Insieme": Erediti lo ZERO Percento
La stragrande maggioranza delle coppie non sposate cade in una pericolosa trappola mentale: "Conviviamo da 8, 10 o 15 anni, abbiamo un conto comune, abbiamo firmato dal notaio per la casa... siamo tutelati come marito e moglie".
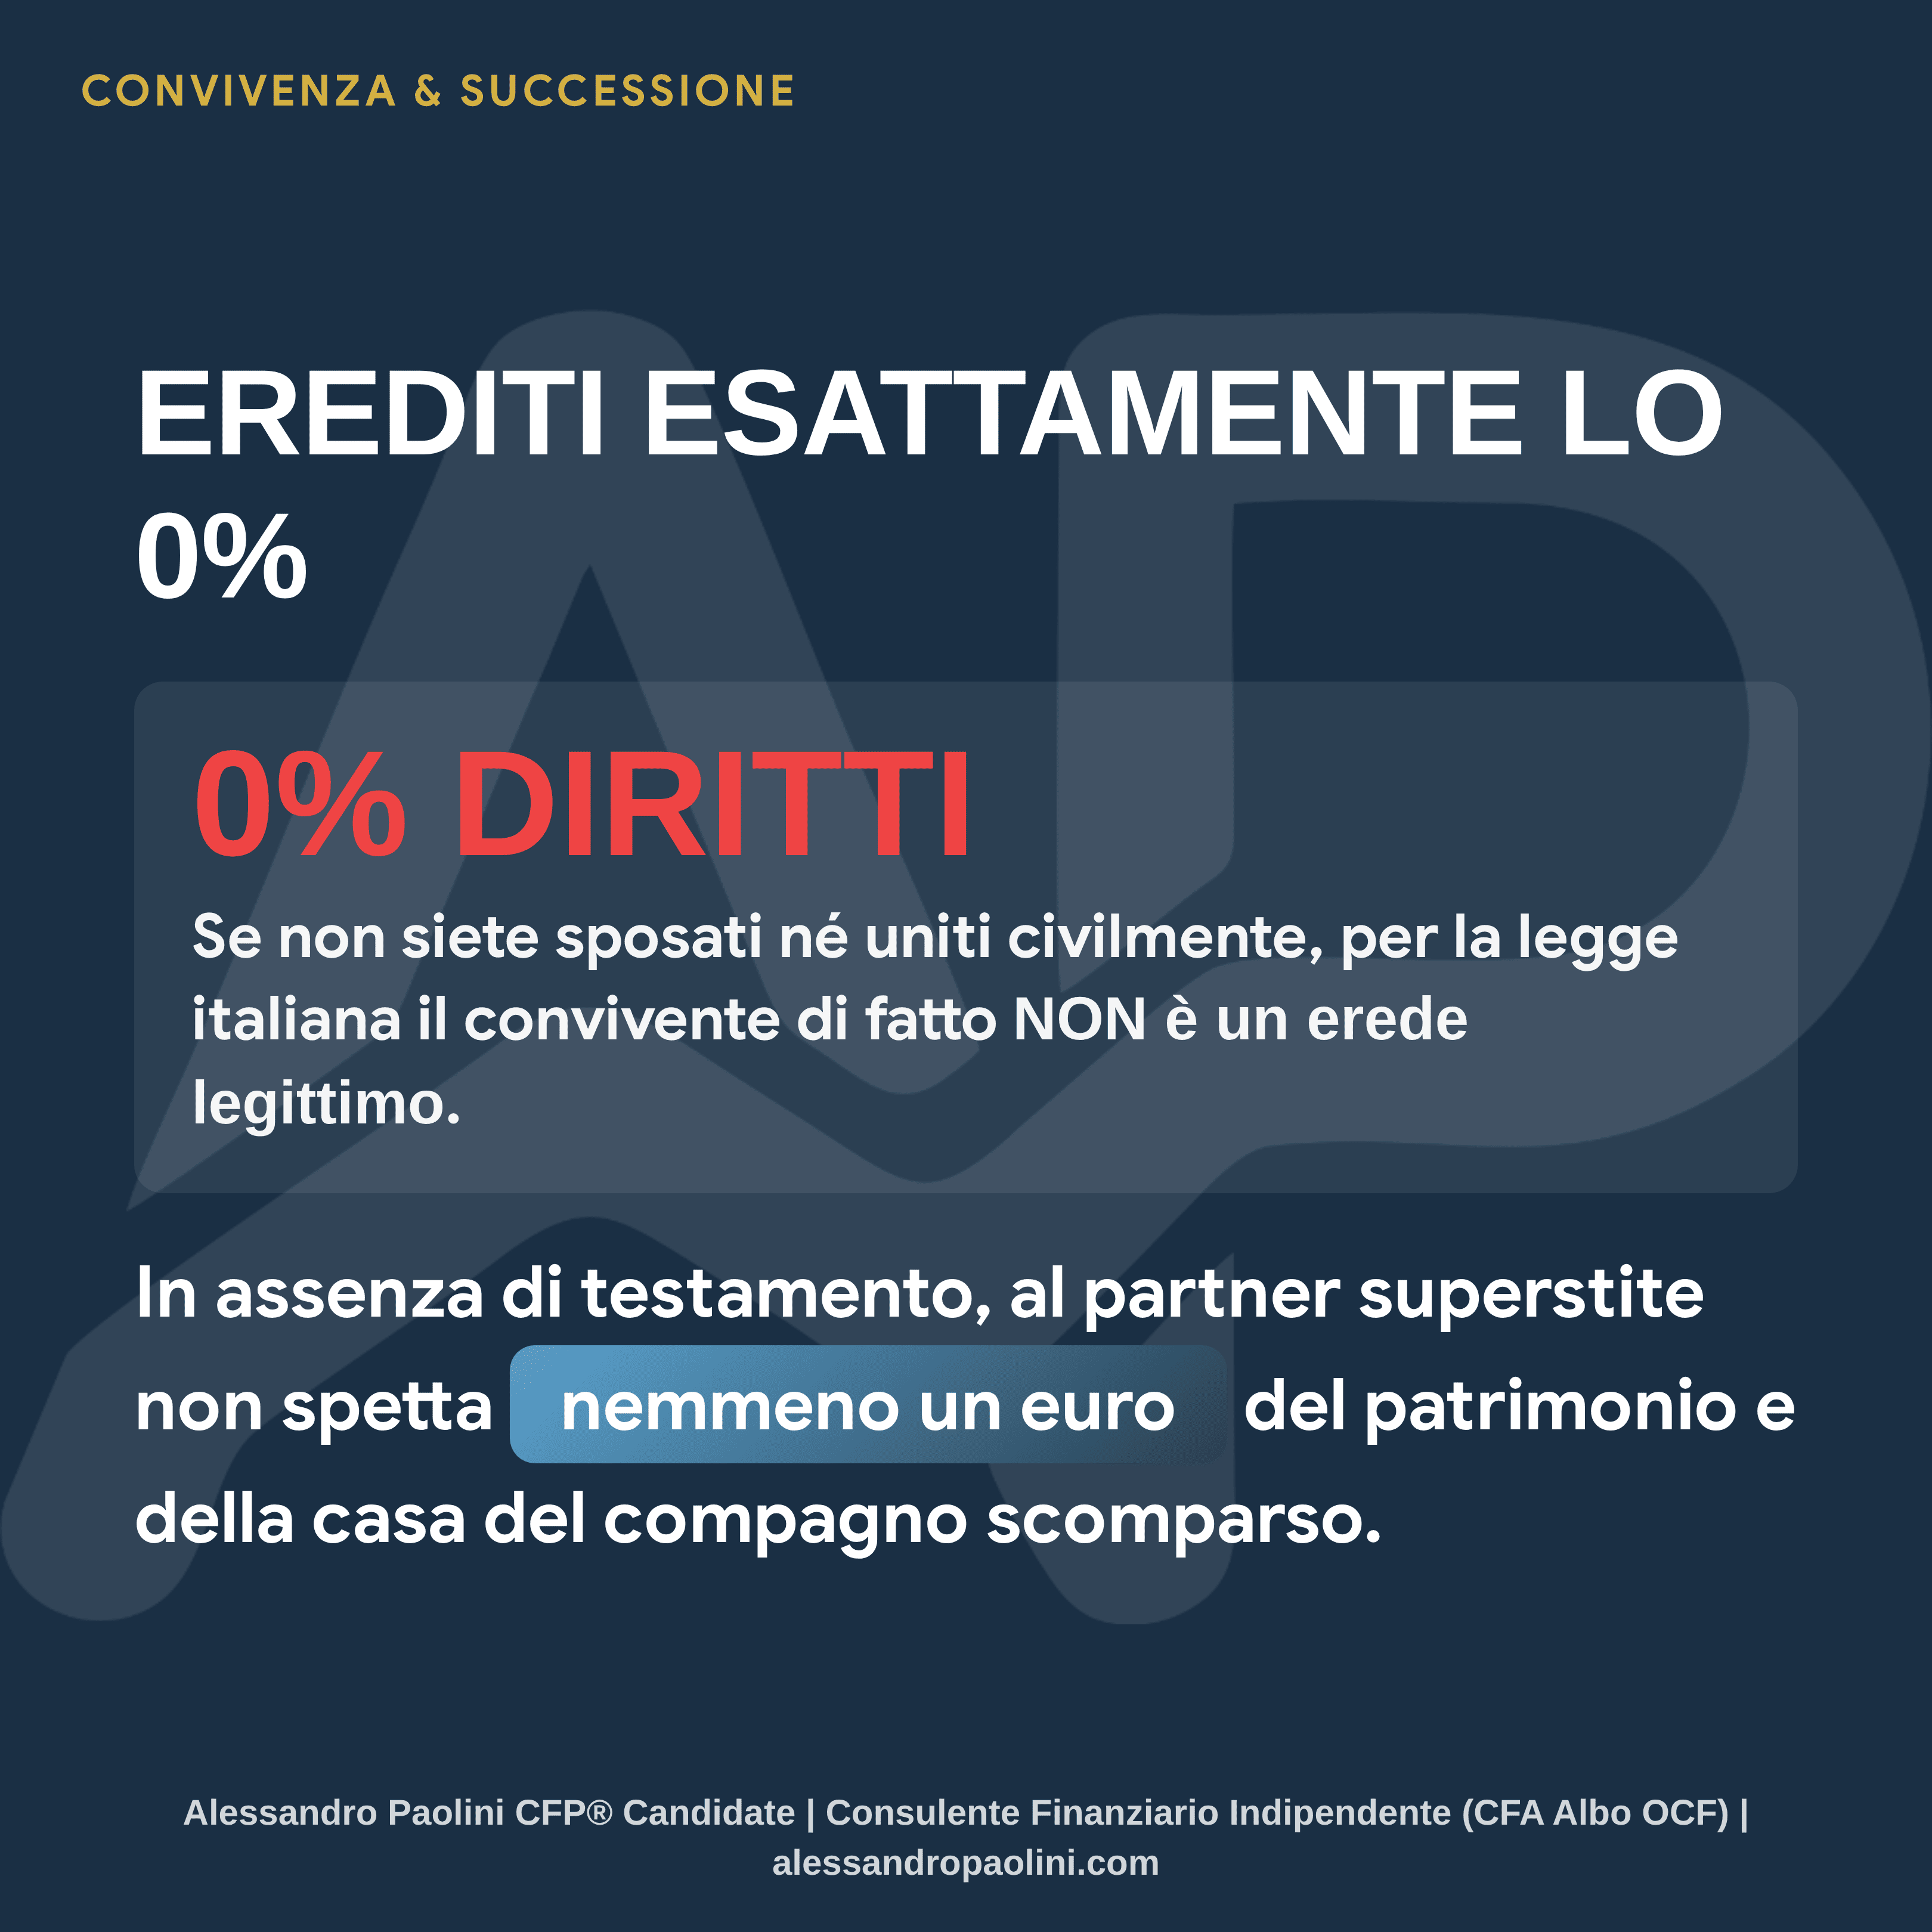
In Italia, il mero scorrere del tempo non crea alcun diritto successorio automatico. Nel sistema giuridico italiano, in assenza di matrimonio civile o di unione civile, il convivente superstite è qualificato a tutti gli effetti come un "estraneo" all'asse ereditario.
Se uno dei due compagni viene a mancare senza aver predisposto un valido testamento, si apre la successione legittima (per legge). Ecco l'effetto immediato:
- Al convivente superstite spetta esattamente lo 0,00% dell'eredità del defunto.
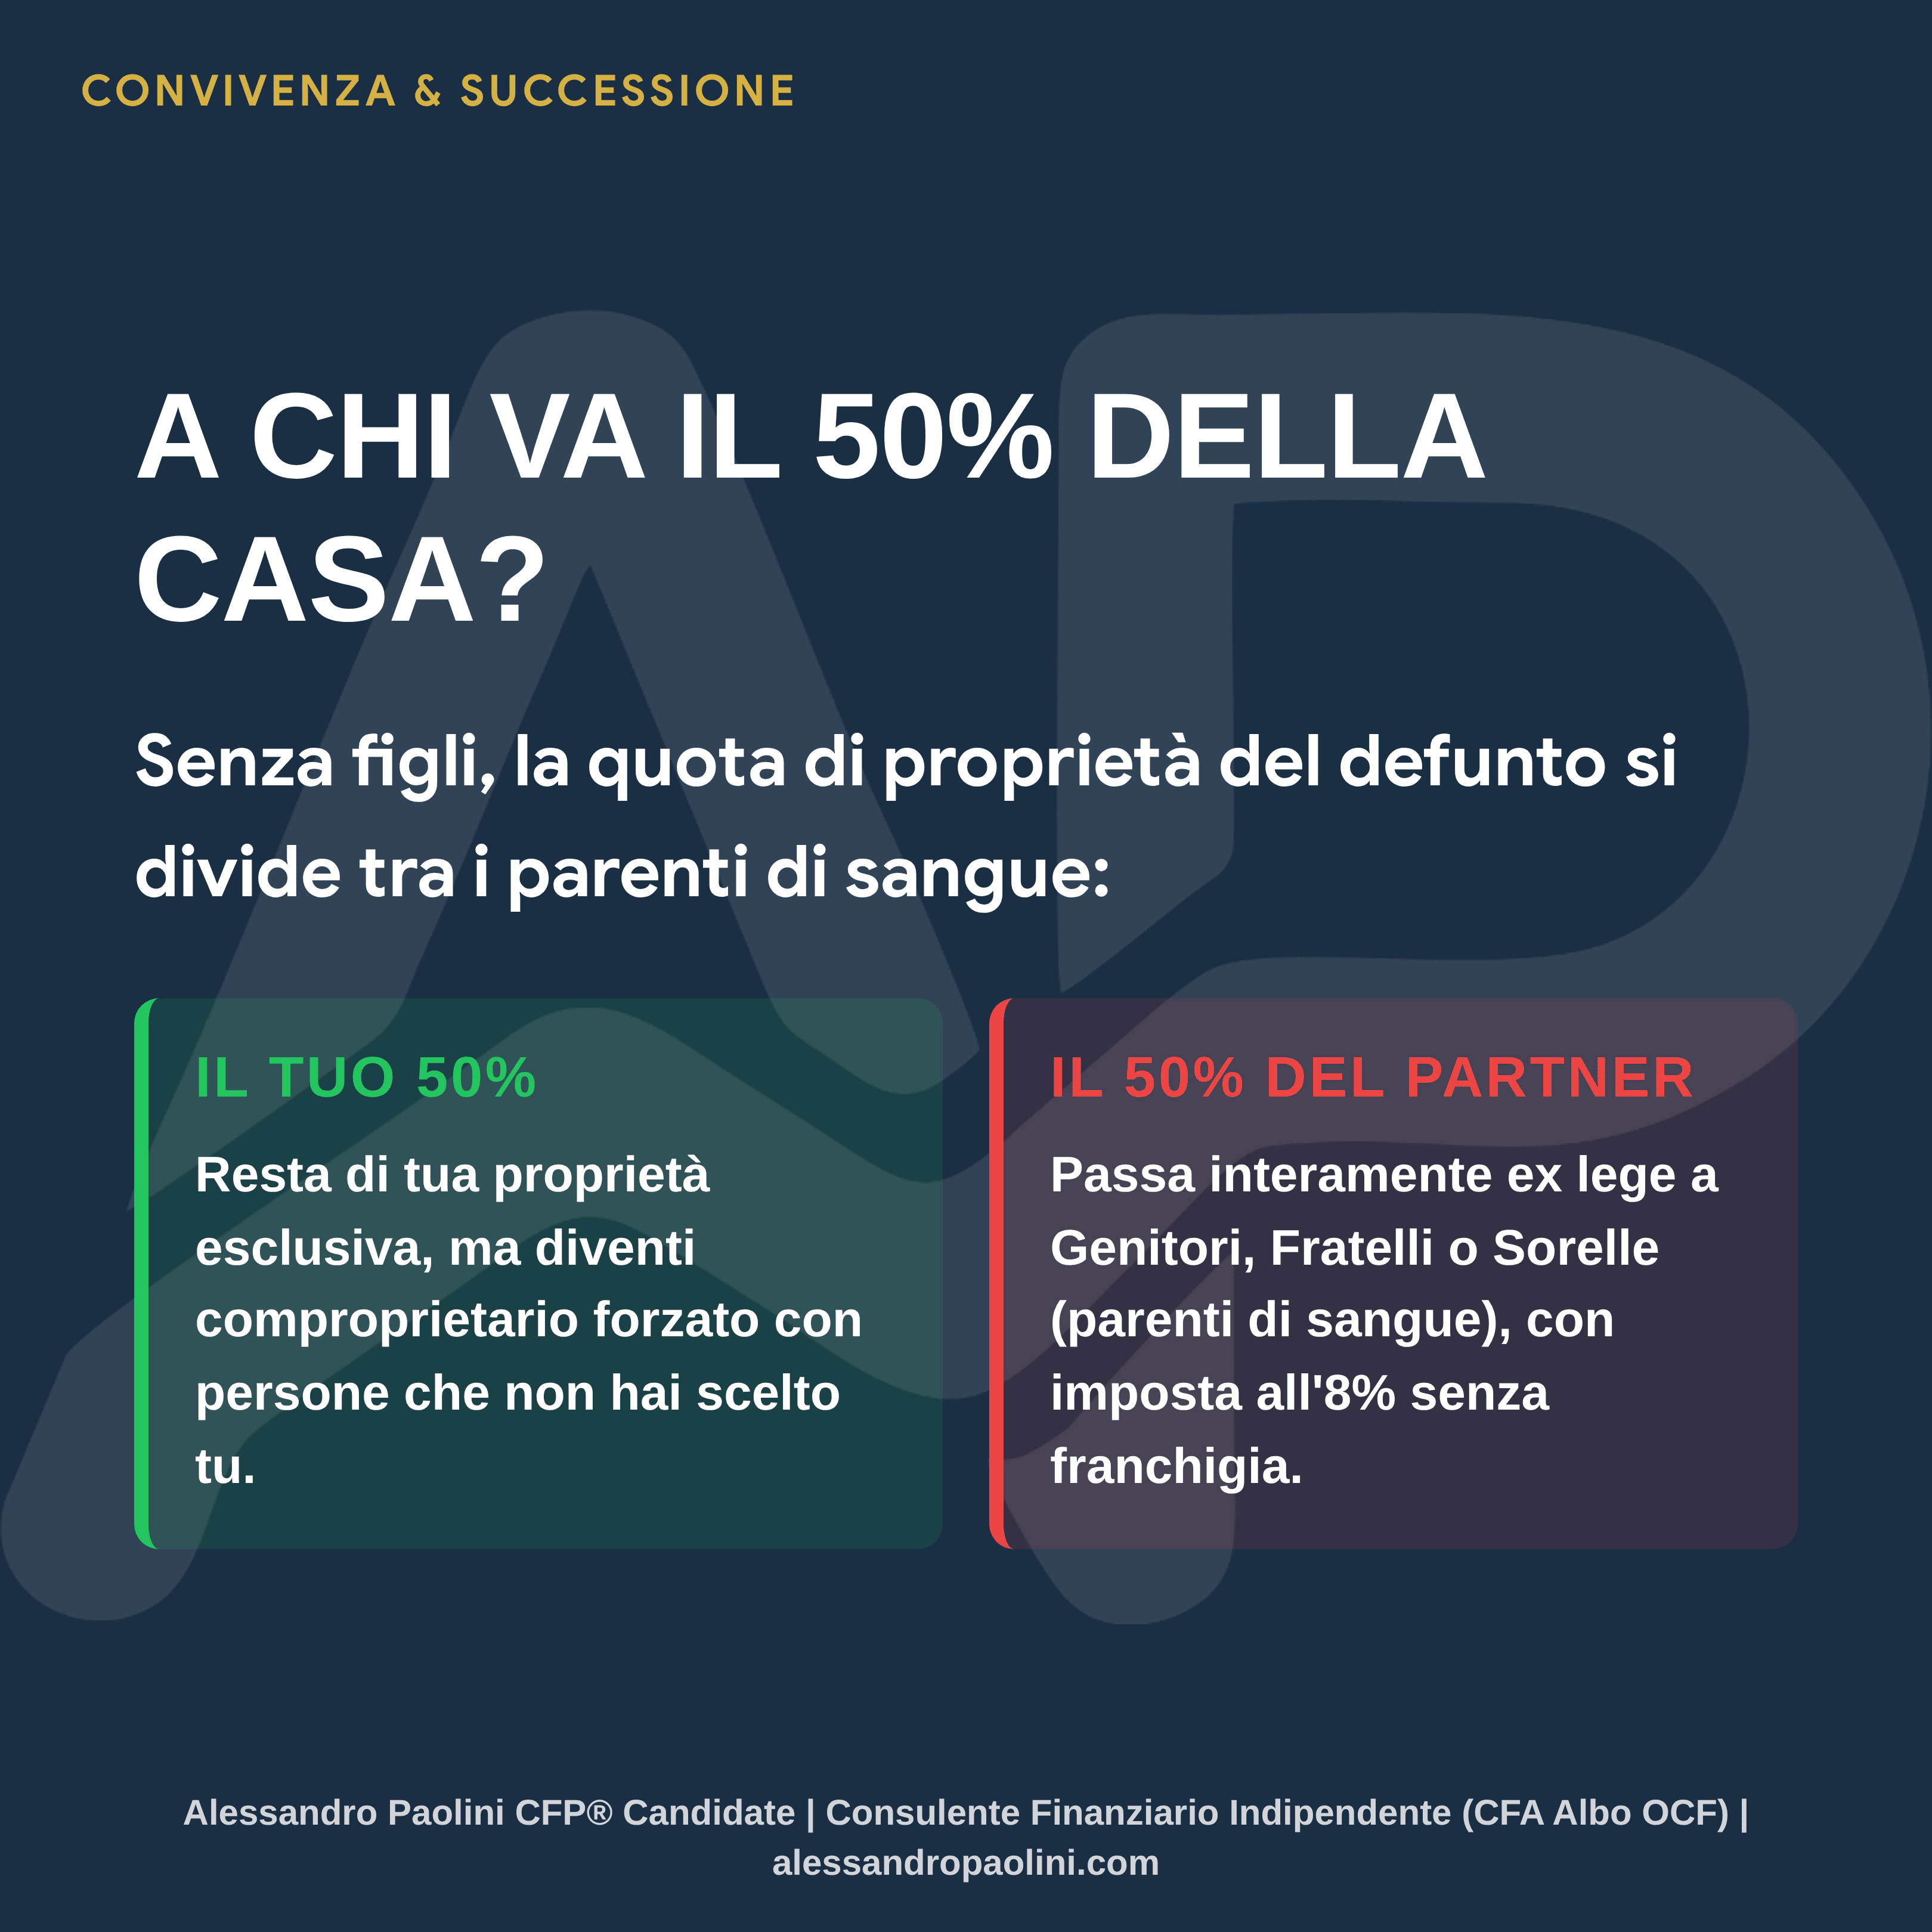
- La quota del 50% della casa di proprietà del partner scomparso non va al compagno, ma si devolve integralmente ai suoi parenti di sangue: nell'ordine, ai figli (se ci sono); in assenza di figli, ai genitori e ai fratelli/sorelle (o persino nipoti e zii).
- Chi sopravvive rimane proprietario della sua metà (il proprio 50%), ma si ritrova dall'oggi al domani comproprietario forzato dell'abitazione con la famiglia del partner, spesso in contesti di forte tensione emotiva o conflittualità economica.
Mentre tra coniugi sposati opera una franchigia fiscale di 1.000.000 di euro a testa con aliquota al 4% solo sull'eccedenza, tra persone non legate da vincolo di matrimonio o parentela vige l'aliquota massima dell'8% sull'intero valore catastale/trasferito, con franchigia pari a ZERO.
🏦 2. Mutuo al 100% e Casa all'Asta: La Beffa dell'Art. 1292 C.C.
Se la perdita del 50% dell'immobile rappresenta già un colpo drammatico, l'aspetto finanziario legato al mutuo trasforma spesso la situazione in una vera e propria rovina patrimoniale.
La Solidarietà Passiva del Debito (Art. 1292 Codice Civile)
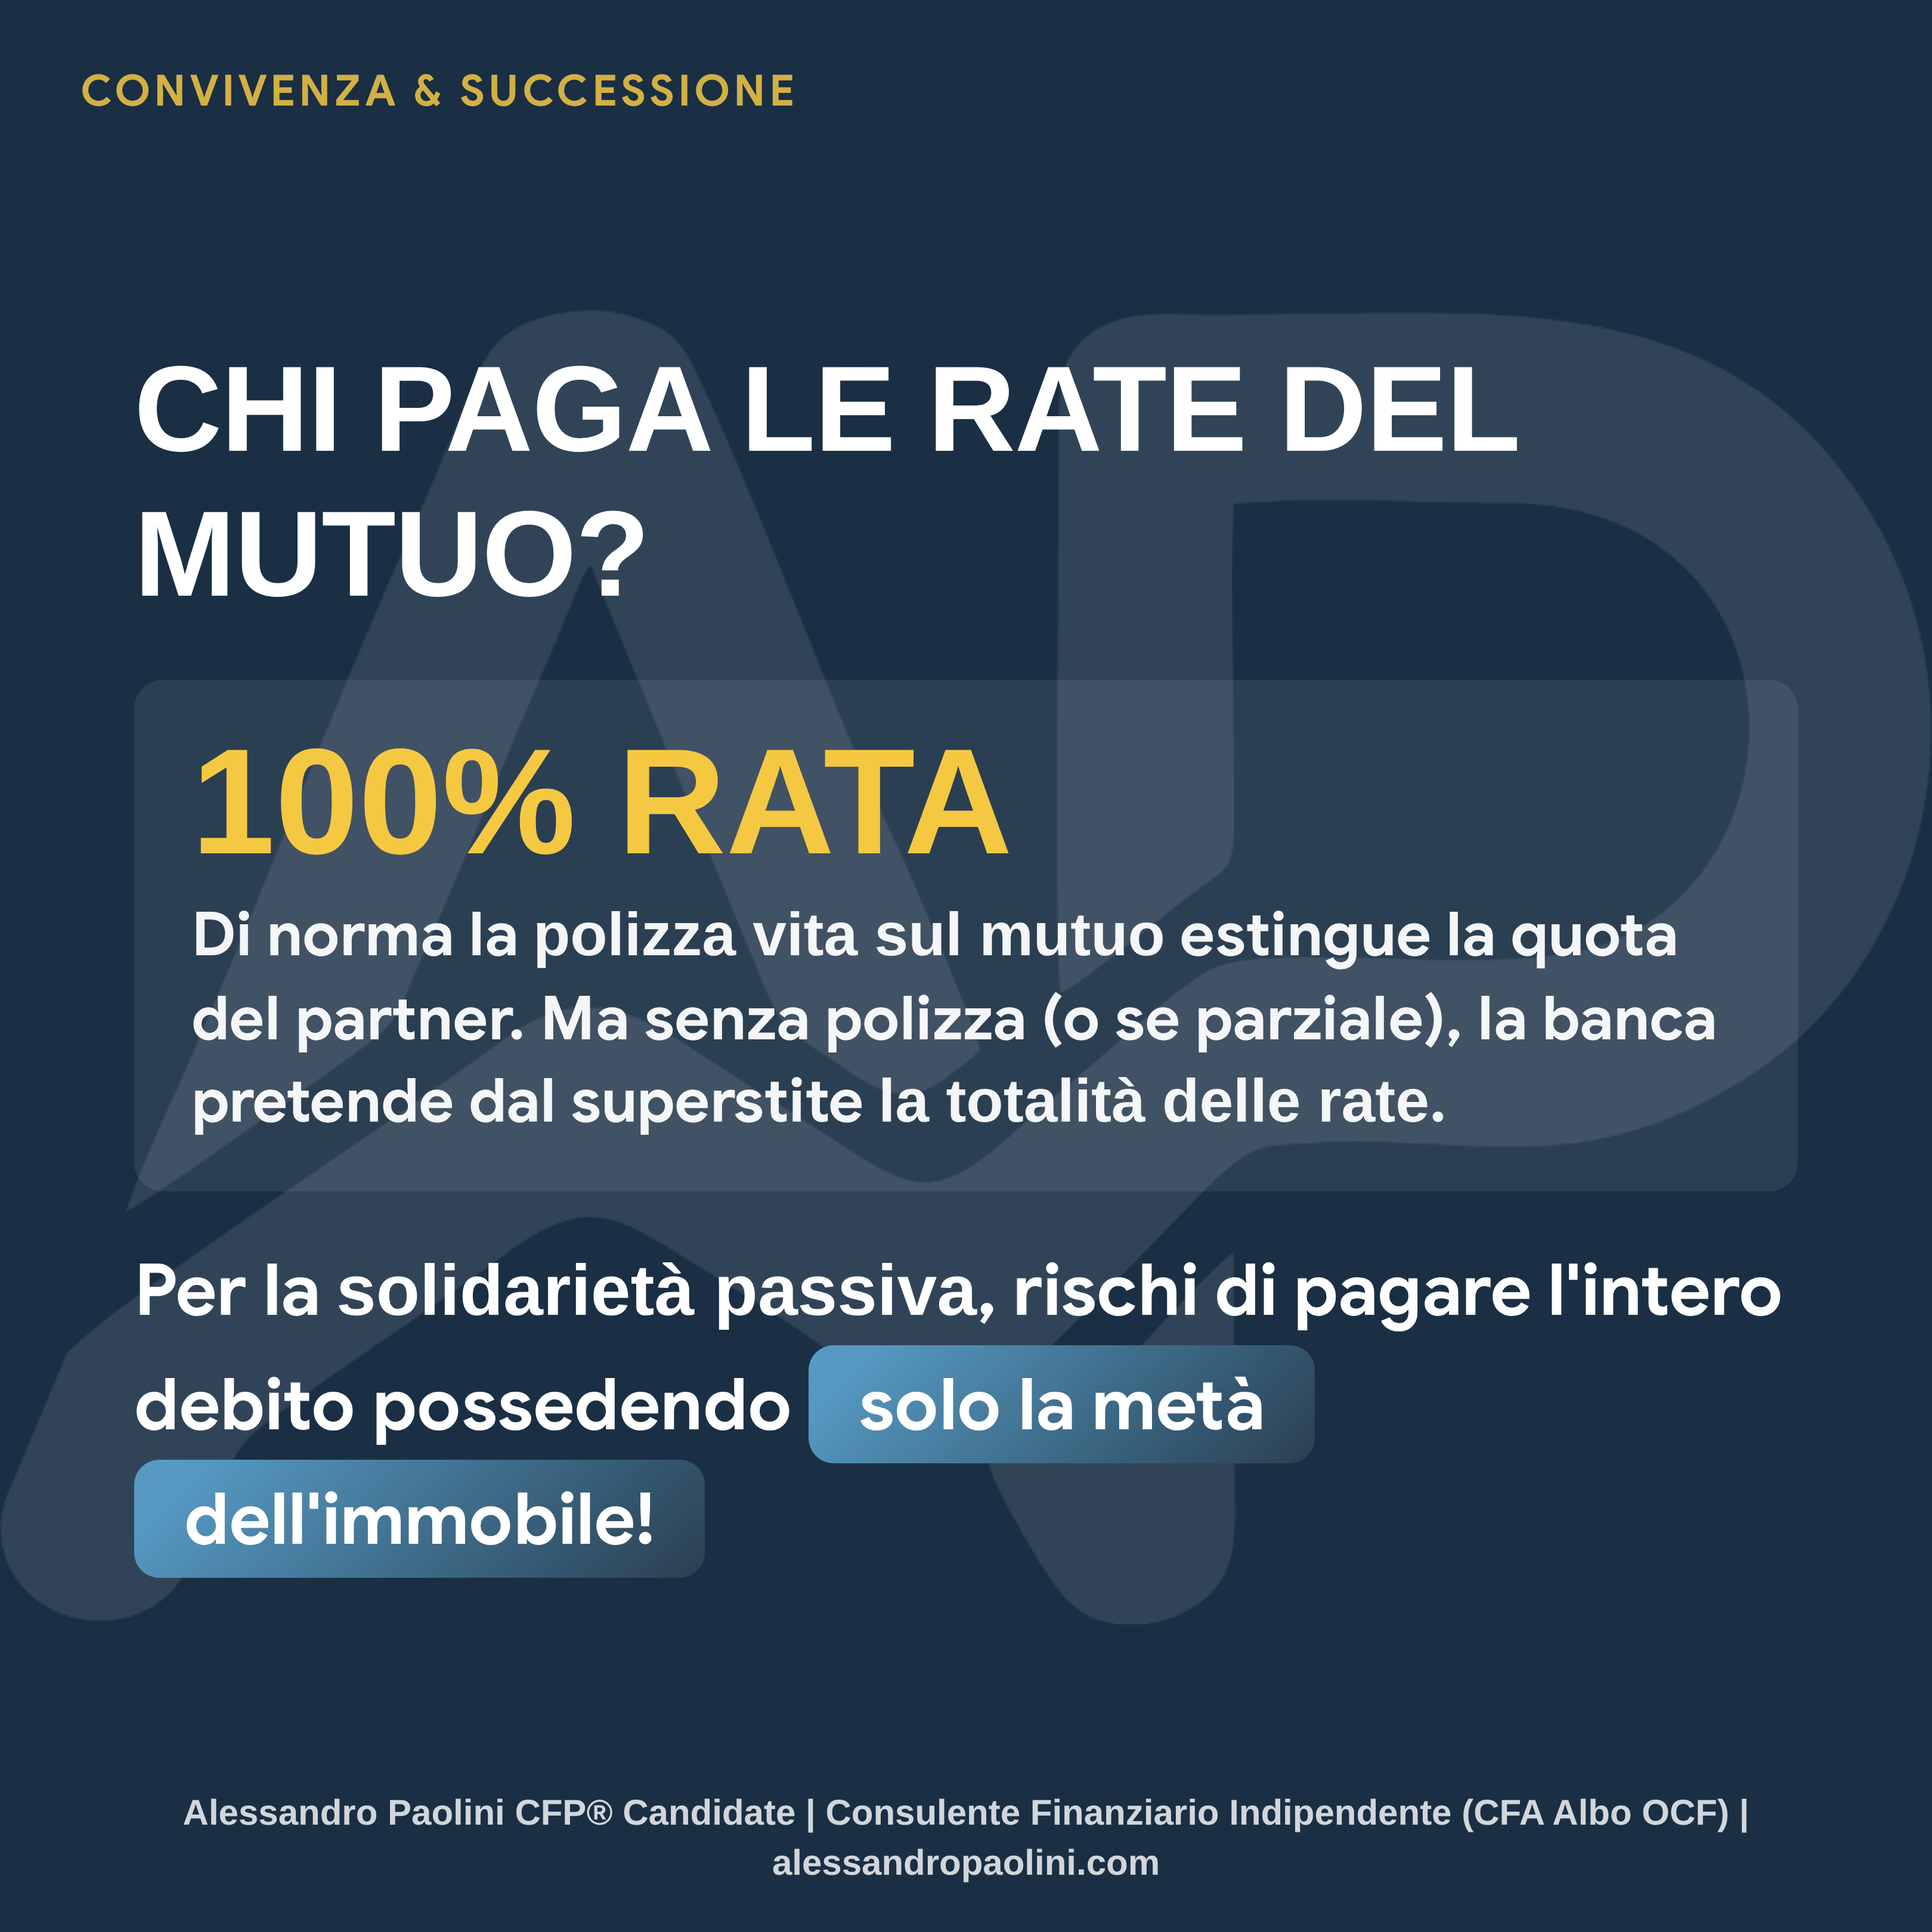
Quando accendete un mutuo cointestato al 50/50, la banca inserisce nel contratto la clausola di responsabilità solidale passiva. Ciò significa che la banca non divide il debito in due fatture separate: essa considera ciascun cointestatario responsabile per l'adempimento dell'intero debito.
La banca non dimezza la rata mensile. L'istituto di credito esige il 100% della rata mensile dall'unico debitore superstite. I parenti subentrati non sono obbligati a versare la loro parte se rinunciano o tergiversano: la banca agirà immediatamente contro il convivente in vita.
Si crea così un paradosso devastante: paghi ogni mese il 100% della rata del mutuo, ma possiedi formalmente soltanto il 50% della casa.
La Pretesa di Liquidazione e l'Asta Giudiziaria (Art. 1111 C.C.)
I parenti di sangue che hanno ereditato il 50% dell'immobile (ad esempio genitori o fratelli del defunto) hanno il pieno diritto di pretendere la liquidazione economica della loro quota (spesso parliamo di 80.000€, 120.000€ o oltre 150.000€ in contanti).
Cosa accade se il compagno rimasto in vita non possiede sul conto corrente la liquidità necessaria per liquidarli?
L'escalation giuridica:
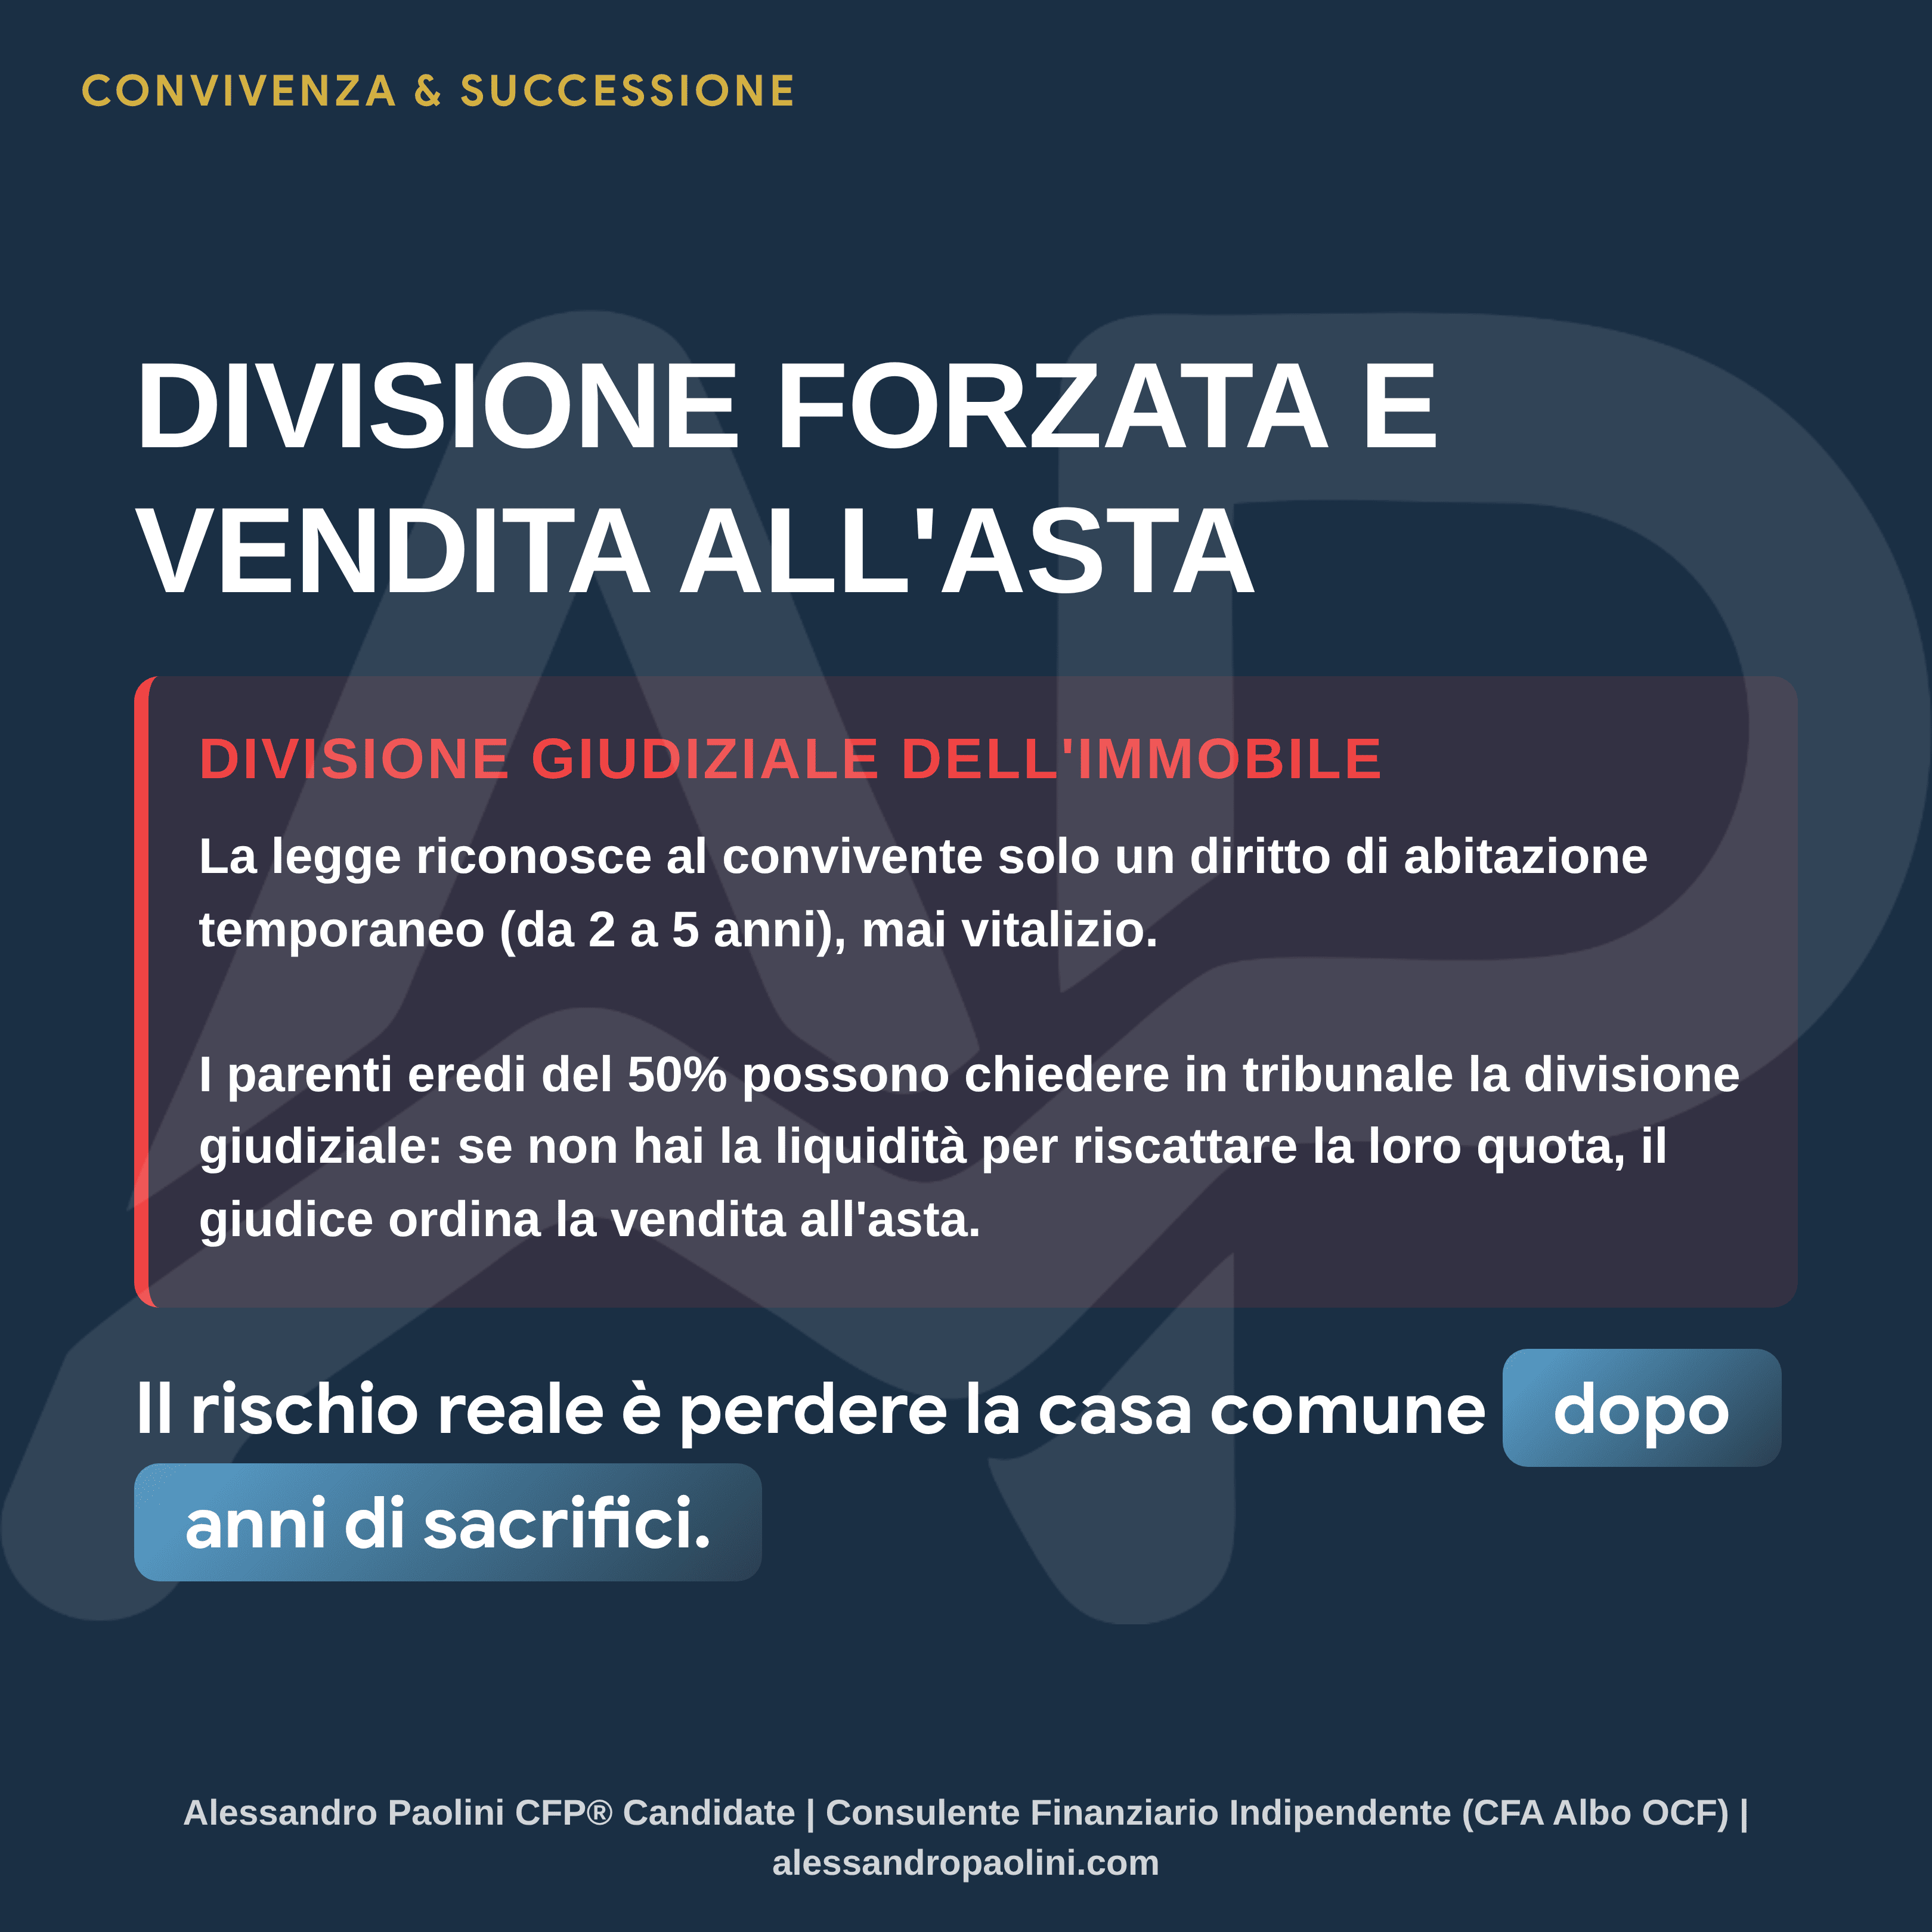
- I parenti promuovono l'azione di scioglimento forzato della comunione (art. 1111 c.c.) davanti al giudice civile.
- Trattandosi di un appartamento non comodamente divisibile in natura, il tribunale ordina la vendita forzata all'asta pubblica dell'intero immobile.
- La casa viene svenduta al ribasso: il convivente superstite viene letteralmente sfrattato da casa propria o costretto a competere all'asta per riacquistare la sua stessa dimora.
⏳ 3. L'Illusione della Legge Cirinnà e il Timer dei 5 Anni
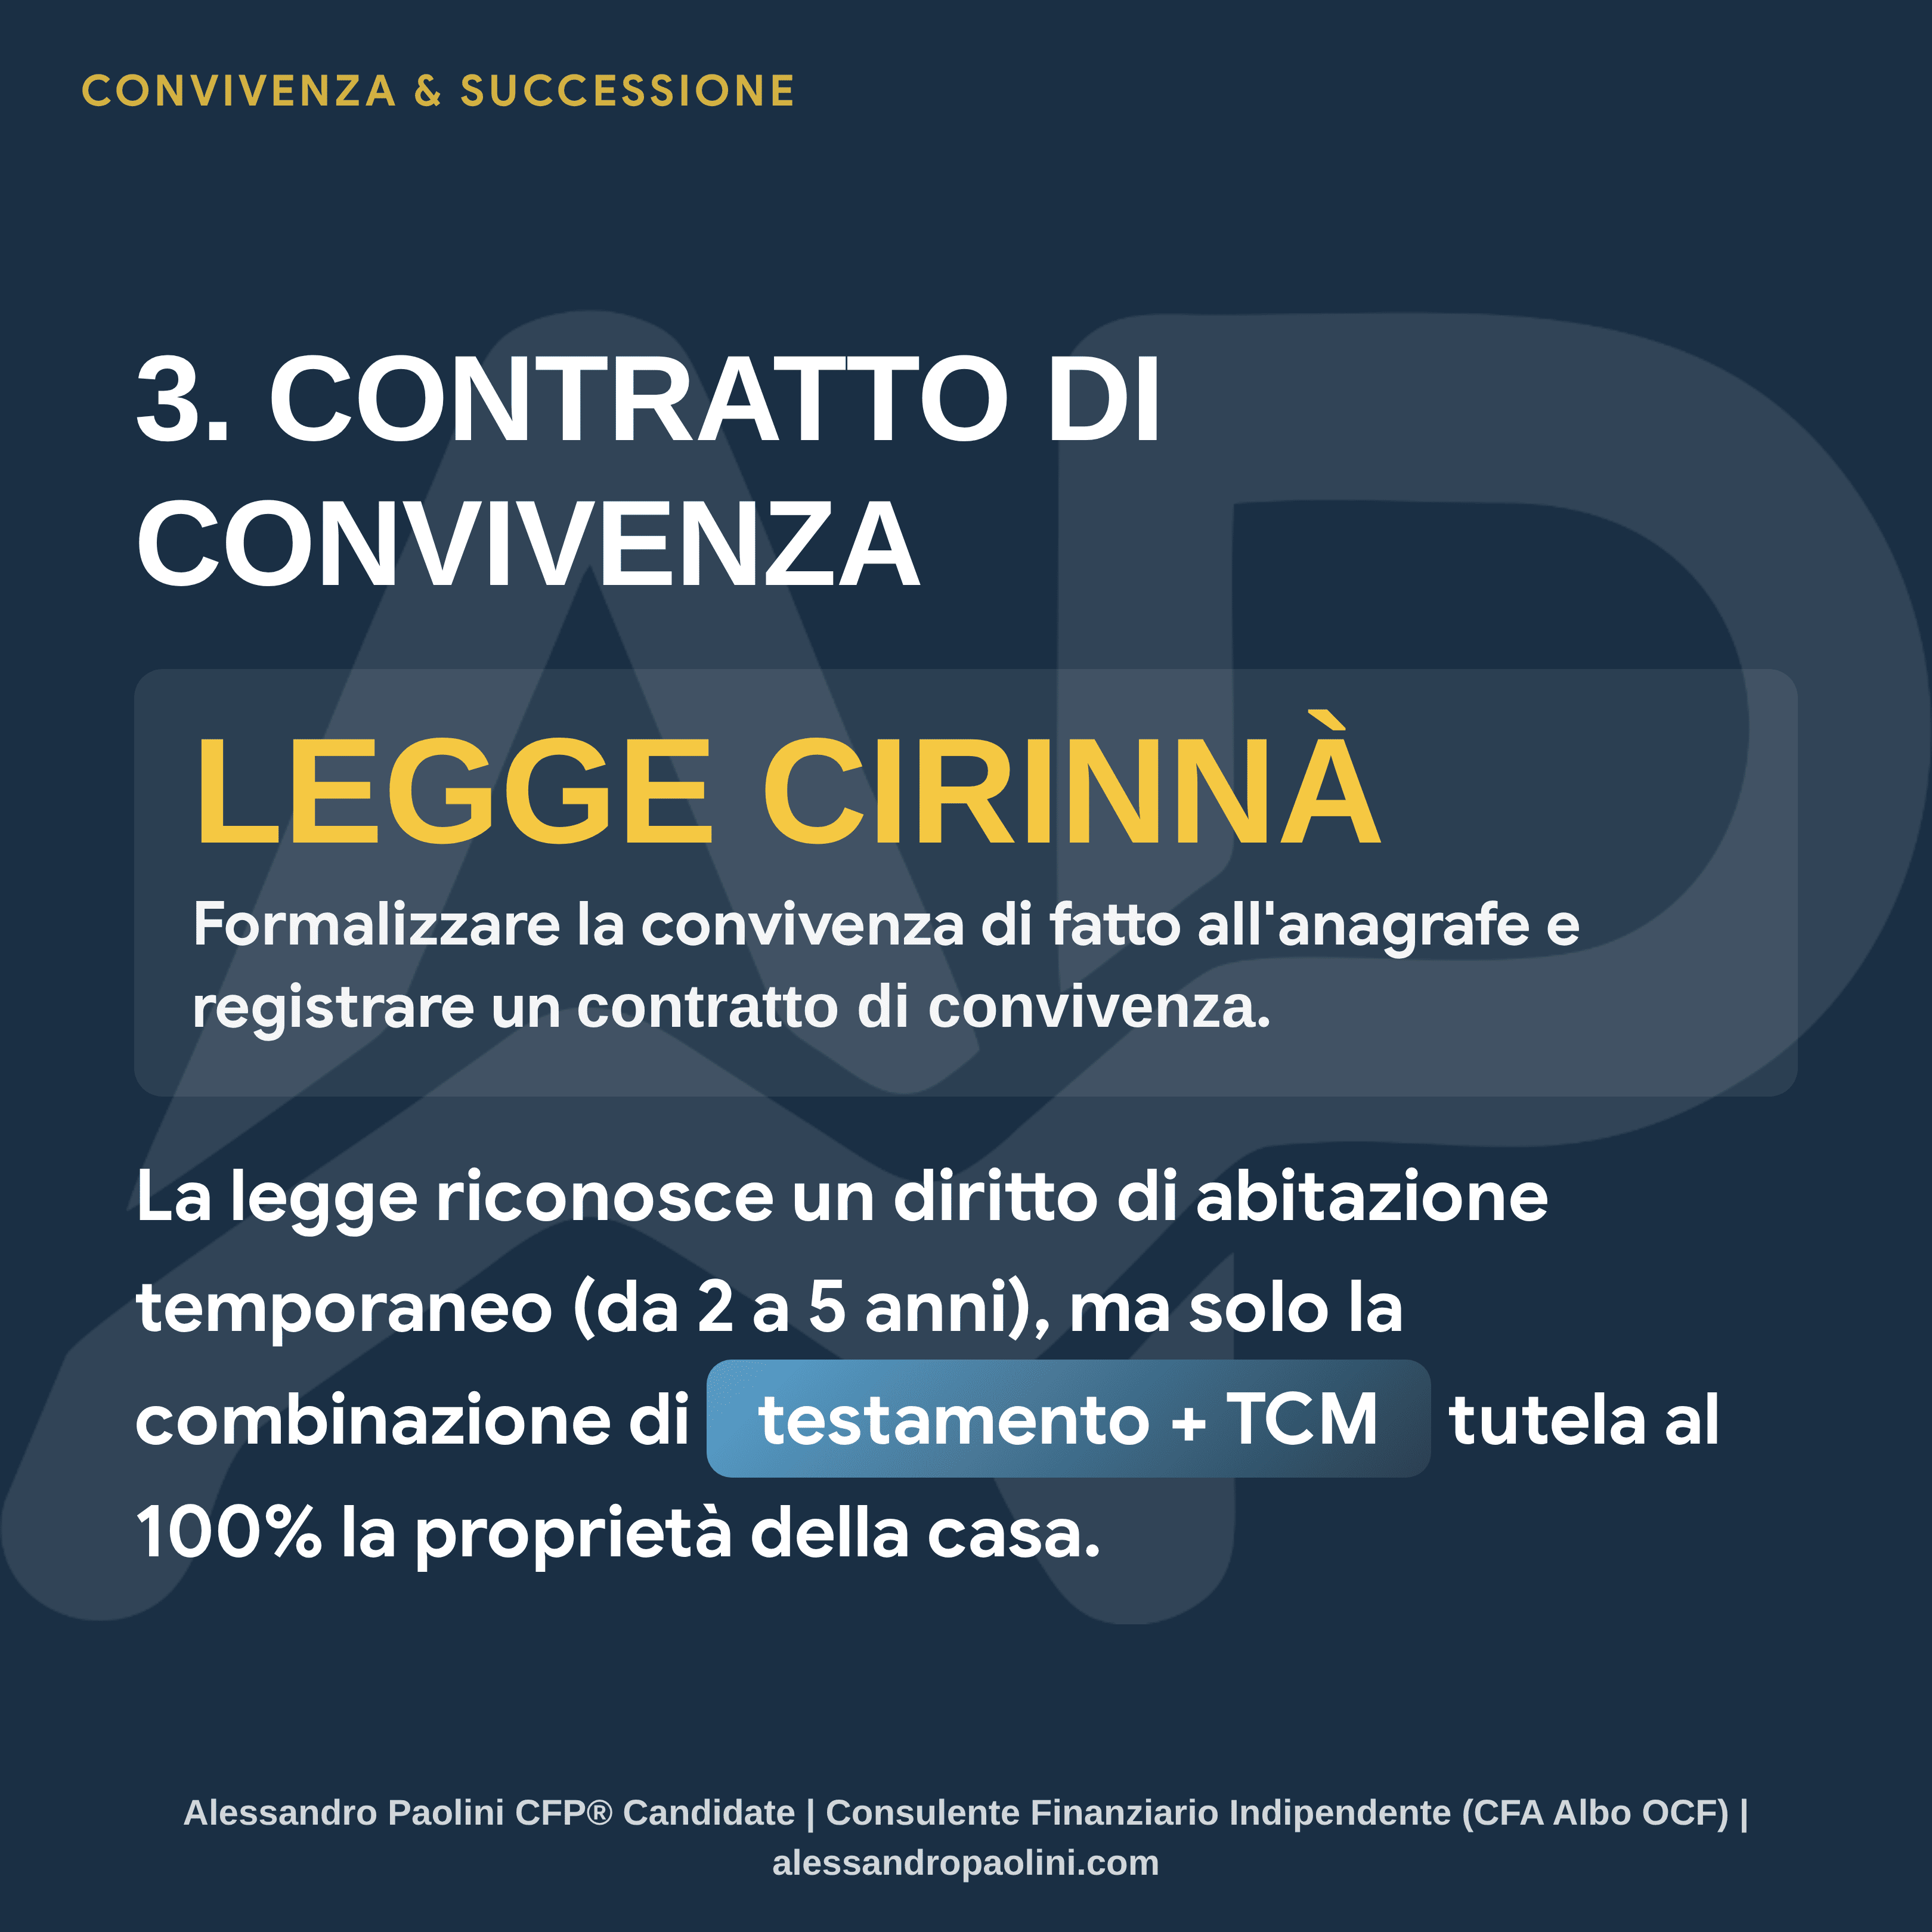
Molti lettori obiettano: "Ma nel 2016 è stata approvata la Legge Cirinnà (Legge n. 76/2016) per tutelare le convivenze di fatto registrate all'anagrafe!". È fondamentale fare estrema chiarezza su questo punto.
| Aspetto di Tutela | Coniuge Sposato (Art. 540 C.C.) | Convivente di Fatto (Legge Cirinnà art. 1 c. 42) |
|---|---|---|
| Diritto di Abitazione | VITALIZIO (per tutta la vita) | A TEMPO: da 2 a max 5 anni |
| Eredità del 50% dell'immobile | Automatica (Erede Legittimario) | ZERO (Nessun diritto ereditario) |
| Franchigia Fiscale Successione | 1.000.000 € con aliquota al 4% | ZERO € con aliquota all'8% |
| Patti Successori | Regolati dalla legge successoria | Vietati per legge (Art. 458 C.C.) |
La Legge Cirinnà non vi concede una casa per sempre: vi concede solo una tregua temporanea. Il diritto di continuare ad abitare dura per un periodo pari agli anni di convivenza anagrafica documentata, per un minimo di 2 anni e un massimo invalicabile di 5 anni. Trascorsi i 5 anni, il diritto svanisce: i parenti possono pretendere un canone d'affitto per il loro 50% o mandare l'immobile all'asta giudiziaria.
Perché il "Contratto di Convivenza" NON Risolve l'Eredità
Spesso si stipula un Contratto di Convivenza presso un avvocato o un notaio pensando di aver risolto tutto. Attenzione: il contratto di convivenza regola unicamente gli aspetti patrimoniali in vita (contribuzione alle spese quotidiane, regime patrimoniale).
L'articolo 458 del Codice Civile sancisce il divieto assoluto dei patti successori: è radicalmente nullo qualsiasi accordo con cui si disponga della successione di una persona non ancora defunta. Un contratto di convivenza non può trasferire beni a causa di morte e non può in alcun modo sostituire un testamento.
🛡️ 4. Come Blindare la Coppia: Testamento Olografo e Polizza TCM
È possibile blindare al 100% la propria compagna o il proprio compagno senza essere necessariamente obbligati a contrarre matrimonio? La risposta è sì, purché si attuino tempestivamente e scientificamente due mosse coordinate di pianificazione patrimoniale.
Il Testamento Olografo Strategico
Scritto interamente a mano di pugno dal testatore, datato (giorno, mese, anno) e sottoscritto con firma abituale.
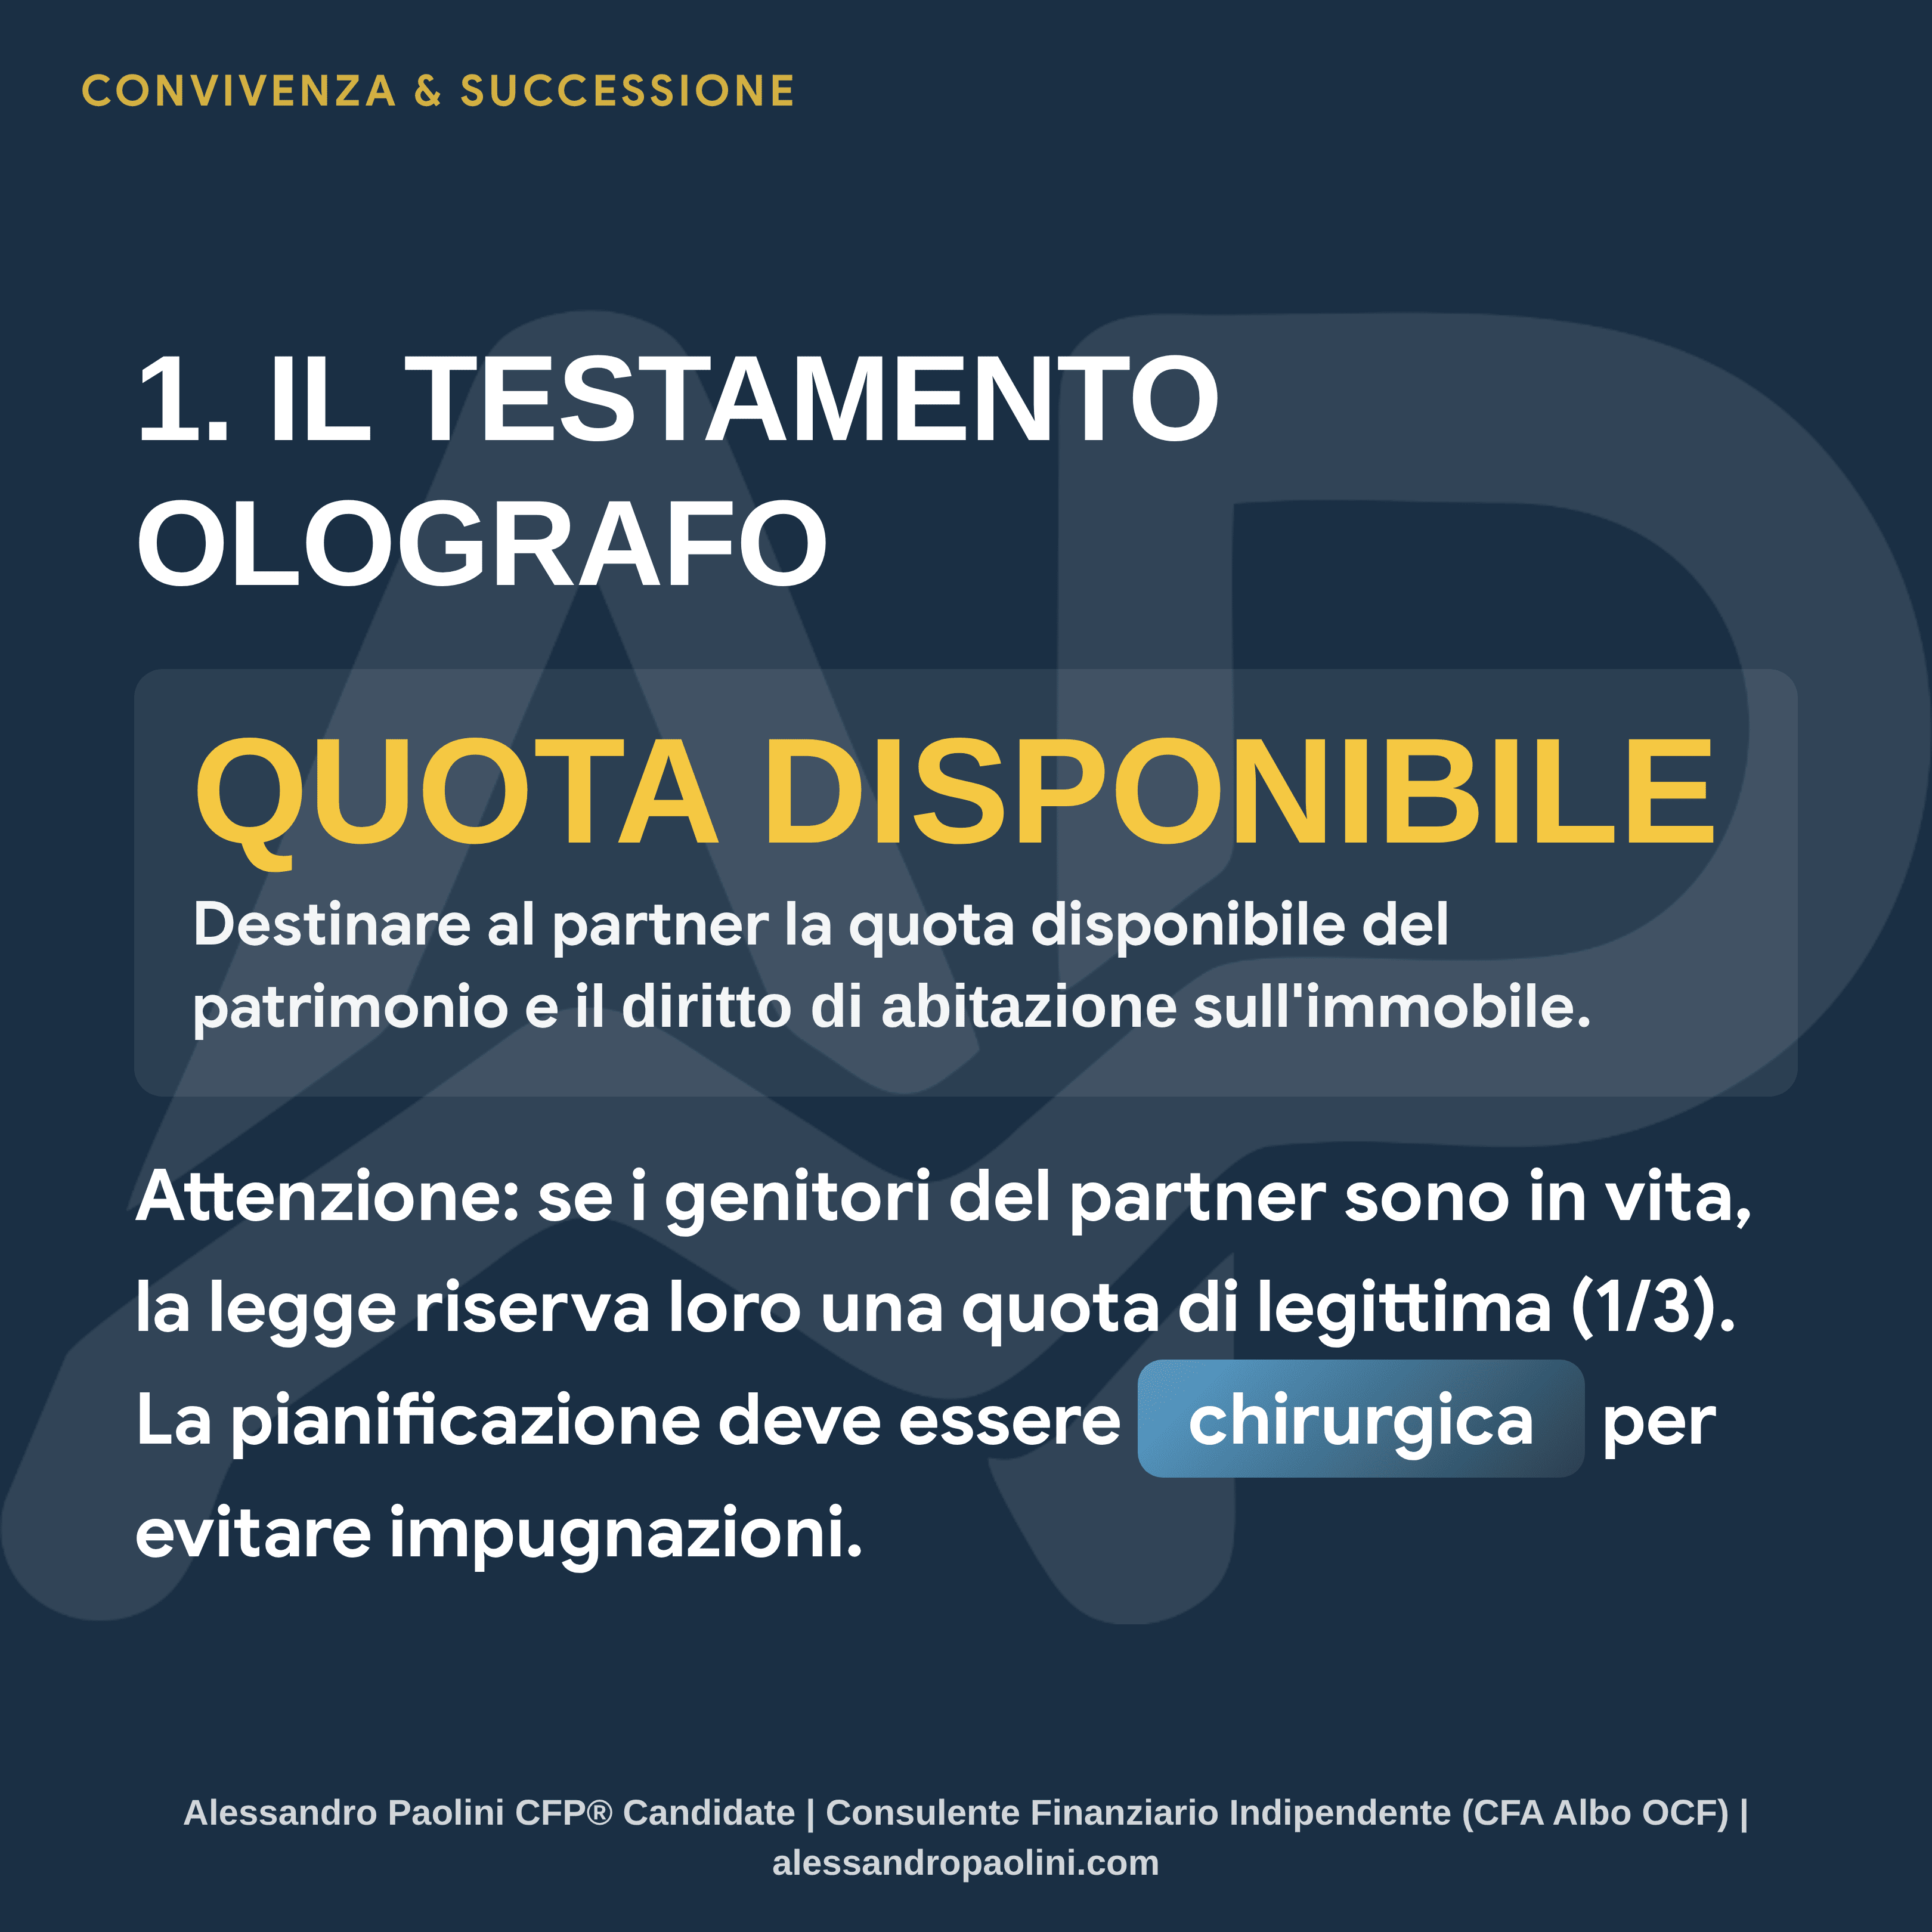
- ✓ Destinazione della quota disponibile: consente di attribuire al partner superstite il diritto di abitazione vitalizio o l'usufrutto sul 50% dell'immobile.
- ✓ Esclusione di fratelli e nipoti: se non vi sono figli, fratelli e nipoti non sono eredi legittimari e vengono estromessi al 100% dal testamento.
- ⚠️ Tutela degli ascendenti: se i genitori del defunto sono viventi, la legge riserva loro una quota di legittima (1/3). La pianificazione deve calcolare l'esatta capienza per evitare azioni di riduzione.
Polizza TCM Pura Incrociata
Una polizza Temporanea Caso Morte (TCM) pura a copertura del rischio (senza costose gestioni d'investimento o vincoli bancari).
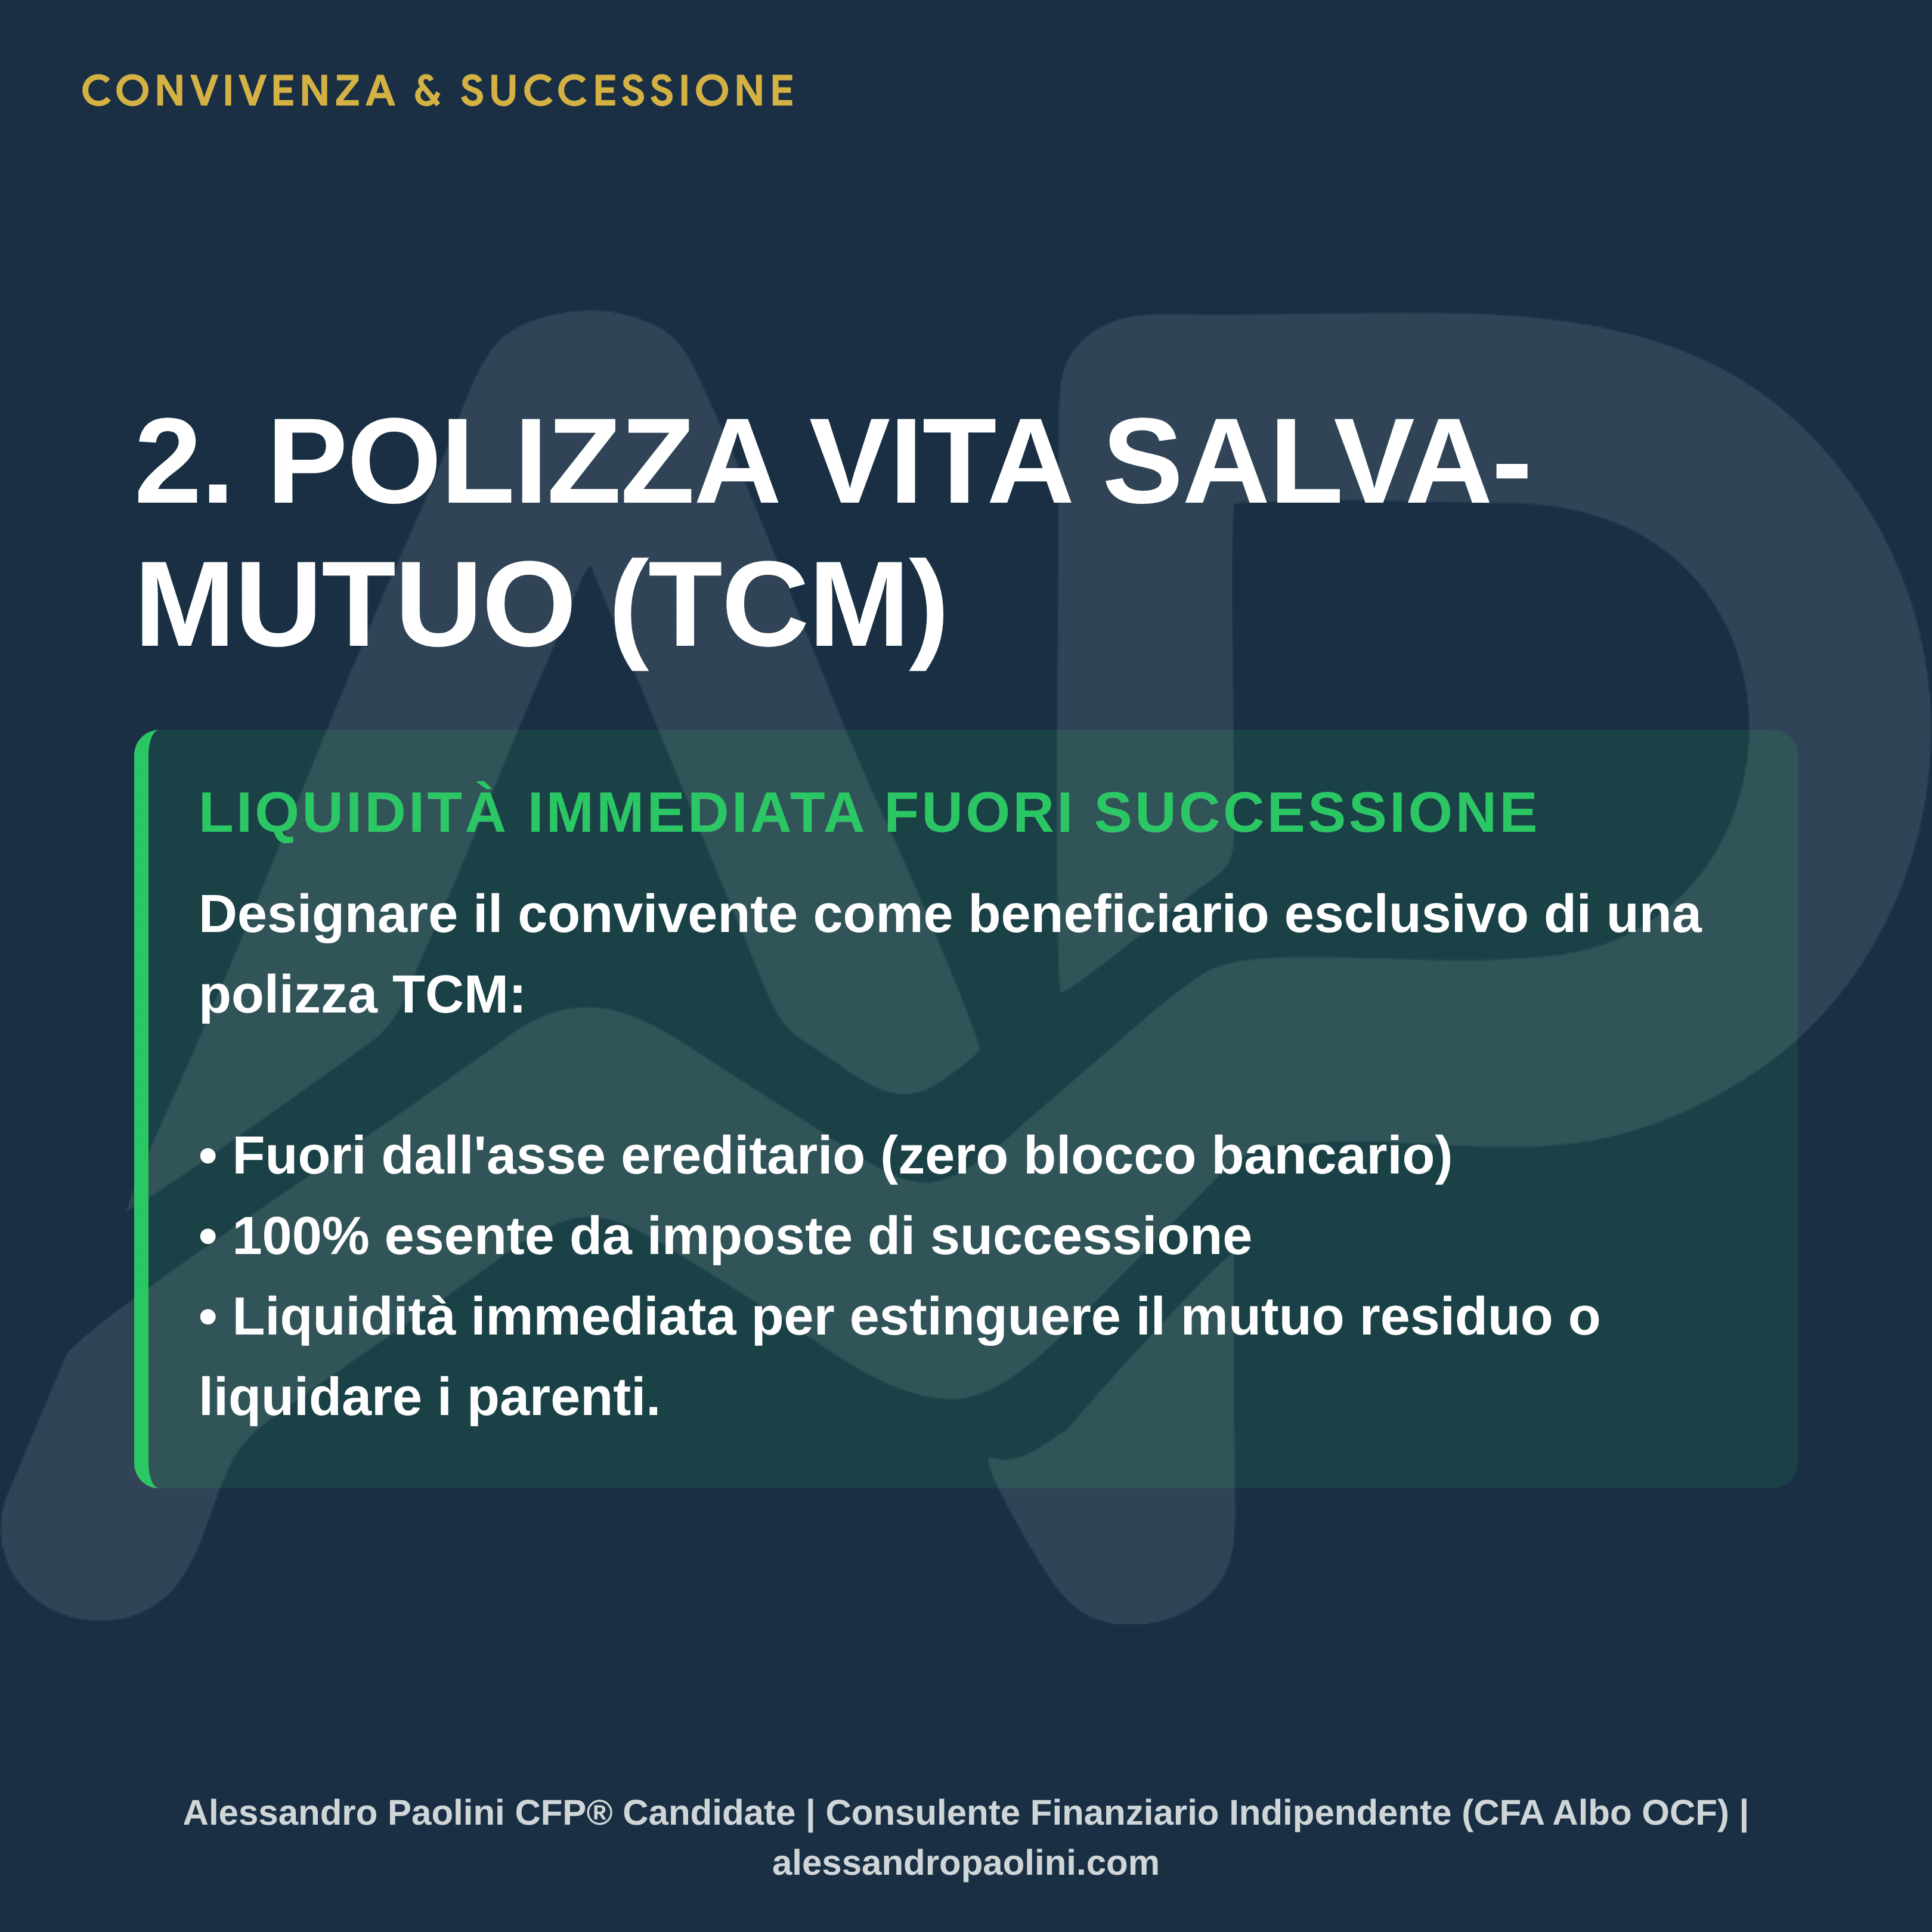
- ✓ Fuori dall'Asse Ereditario (Art. 1920 C.C.): il capitale liquidato non entra nella successione e va direttamente al beneficiario designato.
- ✓ Esente da Imposte di Successione: risparmio netto dell'8% rispetto a qualsiasi altro trasferimento patrimoniale.
- ✓ Impignorabile e Insequestrabile (Art. 1923 C.C.): liquidità blindata per estinguere il mutuo residuo o liquidare i genitori del partner, salvando la casa dall'asta.
Con il Testamento Olografo si garantisce al partner il diritto di restare nella casa a vita; con la TCM incrociata si inietta liquidità immediata (es. 100.000€ o 150.000€) per azzerare il mutuo e liquidare qualsiasi eventuale spettanza ai genitori, neutralizzando alla radice qualsiasi contenzioso.
⚖️ 5. Simulazione Live: Lo Scanner Successorio Gratuito
Per consentire a chiunque di toccare con mano i numeri esatti della propria successione senza formule complesse, ho progettato e messo a disposizione sul mio portale uno strumento interattivo e accessibile a tutti: lo Scanner Successorio.
Calcola la Tua Situazione Ereditaria in 2 Minuti
Inserisci la configurazione della tua famiglia, gli immobili cointestati e il debito residuo del mutuo. Lo Scanner calcola istantaneamente le quote di legittima, la disponibile e le imposte di successione stimate.
📊 6. Carosello Grafico Completo: "Convivenza e Mutuo 50/50"
1 / 9Sfoglia le 9 diapositive del carosello ufficiale per ripassare visivamente tutti i passaggi chiave della guida:
Disclaimer Normativo e Informativa Legale
Il presente articolo ha scopo esclusivamente informativo, divulgativo ed educativo e non costituisce attività di sollecitazione del pubblico risparmio, né offerta o raccomandazione personalizzata di investimento ai sensi del D.Lgs. 58/1998 (TUF). La consulenza finanziaria su misura richiede un'analisi preventiva della situazione patrimoniale, della capacità di sostenere perdite e degli obiettivi specifici di ciascun cliente. Alessandro Paolini opera in regime di totale indipendenza a parcella fissa (*fee-only*), iscritto all'Albo Unico dei Consulenti Finanziari (OCF), delibera n. 2871 del 18/12/2025.