- 🌍 Geopolitica: L'ombra di Hormuz e la frenata dei consumi USA
- 📈 Indici azionari: Nuovi record a Wall Street e rally in Asia
- 📊 Settori e Temi: Cloud e Petrolio in vetta, ma il debito AI presenta il conto
- 😰 Sentiment: Ritorno in zona Greed a quota 65
- 🏦 Banche Centrali e Obbligazioni: Curva USA più ripida e BTP a ridosso del 4%
- 🛢️ Materie Prime e Valute: Fiammata del Petrolio WTI e Oro sui massimi
- 🔮 Outlook Settimana Prossima: I temi caldi
- 📌 Conclusione: La disciplina vince sul rumore di fondo
👋 Introduzione
Sapevate che mentre l'S&P 500 aggiornava il proprio record storico spinto dal raffreddamento dell'inflazione, per finanziare l'espansione dei data center dell'Intelligenza Artificiale sono stati mobilitati oltre 500 miliardi di dollari di debito, spingendo le agenzie di rating ai primi tagli di giudizio sul credito societario?
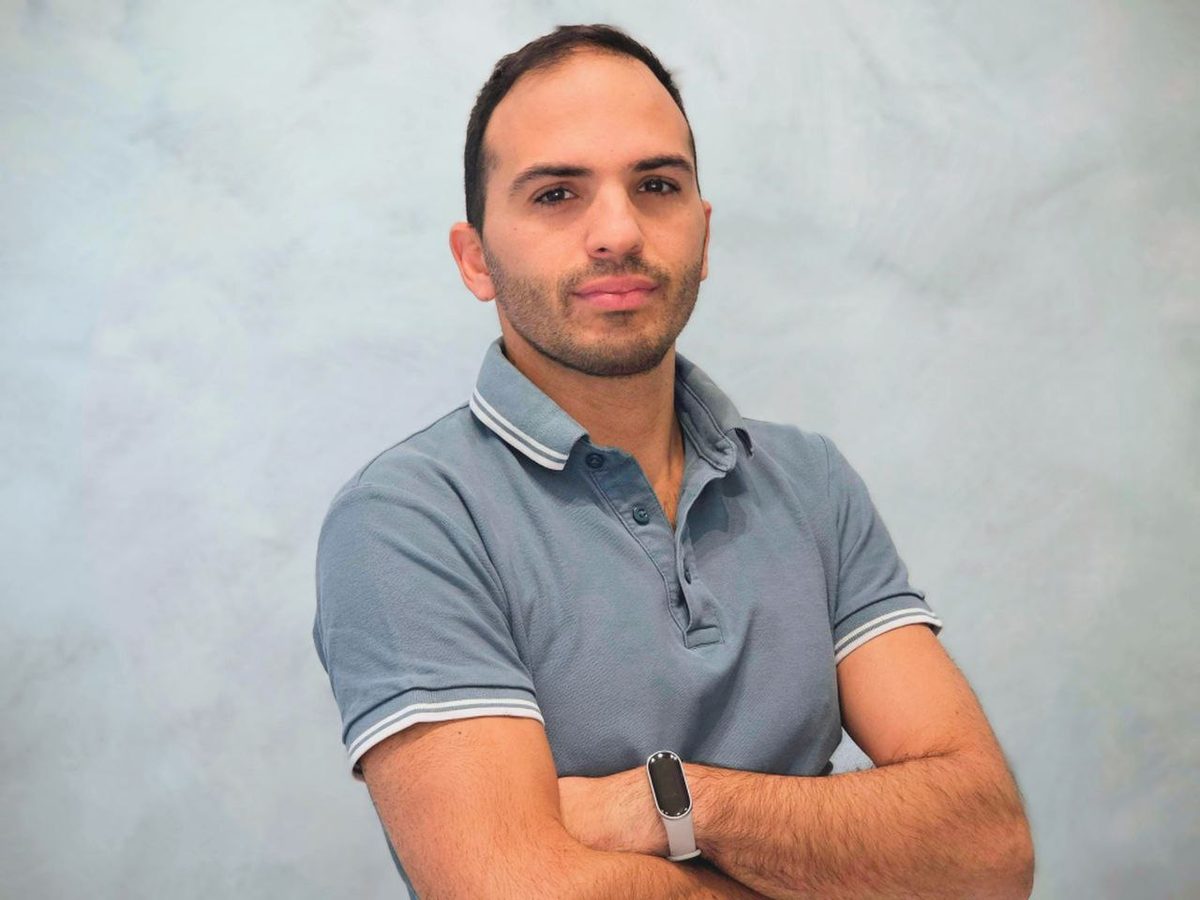
Ciao, sono Alessandro Paolini — Consulente Finanziario Indipendente (CFA iscritto all'albo OCF), candidato CFP®. Opero esclusivamente a parcella fissa (Fee-Only), garantendoti una consulenza libera da conflitti di interesse e orientata esclusivamente alla tutela e alla crescita del tuo patrimonio nel lungo termine. Come ogni settimana, sono qui per spiegare i dati dei mercati in parole semplici, chiare e comprensibili.
In questa edizione analizziamo una settimana ricca di contrasti: la spinta disinflazionistica dei dati USA (CPI al 3,4% e PPI invariato) ha portato Wall Street a nuovi vertici, mentre la fiammata del petrolio WTI oltre gli 82 dollari ha innescato una violenta rotazione verso i titoli energetici e lo stile Value. Al contempo, il settore tecnologico e del Cloud Computing ha mostrato una straordinaria resilienza, pur aprendo il primo serio dibattito sulla sostenibilità dei costi di finanziamento per l'infrastruttura AI. Buona lettura.
🌍 Geopolitica: L'ombra di Hormuz e la frenata dei consumi USA
Il fronte geopolitico è tornato a far sentire la propria voce sul mercato energetico. Il mancato accordo sulla sicurezza di navigazione nello Stretto di Hormuz, l'attacco a una raffineria saudita e l'annuncio da parte di Washington di un nuovo pacchetto di sanzioni contro l'Iran hanno acceso una rapida fiammata sulle quotazioni del greggio. Il petrolio WTI ha guadagnato oltre il +5% nella settimana, tornando sopra quota 82 dollari al barile e ricordando a tutti gli investitori la fragilità delle catene di fornitura globali.
Sul versante macroeconomico statunitense, la settimana ha restituito segnali contrastanti. Da una parte, i dati sull'inflazione di luglio — prezzi al consumo (CPI) al 3,4% annuo con la componente core al 2,5%, e prezzi alla produzione (PPI) fermi allo 0,0% — hanno confermato un quadro di progressiva normalizzazione. Dall'altra parte, il crollo inatteso delle vendite al dettaglio (-0,6% su base mensile, la peggior flessione da oltre un anno) e il balzo delle aspettative di inflazione delle famiglie al 4,3% hanno alimentato i timori di un indebolimento della domanda aggregata, spingendo i rendimenti obbligazionari al rialzo a fine settimana.
In Europa e in Asia il quadro si mantiene eterogeneo. Il Prodotto Interno Lordo dell'Eurozona nel secondo trimestre (+1,0% su base annua) ha mostrato una discreta resilienza guidata dal settore dei servizi, mentre la produzione industriale resta debole. In Giappone, la persistente crescita dei prezzi alla produzione (oltre il 7% annuo), spinta dai costi energetici e dalla componentistica per semiconduttori, rafforza le aspettative di un imminente intervento restrittivo della Bank of Japan già a settembre.
📈 Indici azionari: Nuovi record a Wall Street e rally in Asia
I mercati azionari internazionali hanno archiviato una settimana nel complesso favorevole, spinti dalla combinazione di trimestrali aziendali solide e dal temporaneo sollievo sul fronte dell'inflazione. L'indice globale MSCI World ha guadagnato il +0,5%, portando il progresso da inizio anno a un eccellente +14,8%.
Negli Stati Uniti, l'S&P 500 ha aggiornato giovedì il proprio massimo storico assoluto, prima di ritracciare leggermente venerdì a seguito dei dati sulle vendite al dettaglio, chiudendo la settimana a +0,4% (+14,5% YTD). Il Nasdaq 100 ha mostrato una netta ripresa guadagnando il +1,1% (+19,4% YTD), supportato dal rimbalzo del comparto semiconduttori e cloud. In Europa, l'Euro Stoxx 50 ha segnato un record martedì chiudendo a +0,2% (+15,6% YTD), mentre il FTSE Mib ha consolidato con un modesto -0,3% mantenendo una straordinaria performance annuale del +22,9%.
La vera sorpresa della settimana è giunta dall'Estremo Oriente: il Nikkei giapponese è rimbalzato con un violento +4,7% (+37,7% YTD) e l'indice MSCI Emerging Markets è salito del +2,7% (+22,9% YTD), trainato dalla piazza tecnologica della Corea del Sud (+11%) e dalla domanda globale di memorie dedicate ai data center. Resta invece attardata la borsa cinese, con l'indice Hang Seng China Enterprises in calo del -2,2% (-4,7% YTD).
| Indice | Var. Sett. | 2026 |
|---|---|---|
| Nikkei | +4,7% | +37,7% |
| Russell 2000 | +1,2% | +24,6% |
| FTSE Mib | -0,3% | +22,9% |
| MSCI Emerging | +2,7% | +22,9% |
| Nasdaq 100 | +1,1% | +19,4% |
| Eurostoxx 50 | +0,2% | +15,6% |
| MSCI World | +0,5% | +14,8% |
| S&P 500 | +0,4% | +14,5% |
| Sensex 500 | -0,3% | -0,3% |
| Hang Seng China | -2,2% | -4,7% |


📊 Settori e Temi: Cloud e Petrolio in vetta, ma il debito AI presenta il conto
La mappa settoriale della settimana è stata disegnata dal balzo del greggio. Il settore Energy è stato di gran lunga il comparto più brillante con un rialzo del +5,8% (+37,1% YTD), seguito da Industrials (+1,0%), Financials (+0,8%) e Information Technology (+0,6%). In forte affanno i settori legati al reddito disponibile e alla spesa discrezionale: i Consumer Discretionary hanno ceduto il -1,5% e i Materials il -1,0%.
Tra i grandi temi d'investimento, il Cloud Computing ha guidato i rialzi con un poderoso +5,9% (+27,4% YTD), seguito da Midstream Oil & Gas (+3,7%), Battery (+3,1%), Digitalisation (+3,1%) e Cyber Security (+2,9%). Il comparto Semiconductors ha consolidato con un +1,6% (+79,6% YTD), mentre il Lusso (-2,5%) e i Metals-Mining (-1,3%) hanno registrato le perdite maggiori.
Un focus d'obbligo riguarda l'infrastruttura dell'Intelligenza Artificiale. Il massiccio ciclo di spesa in conto capitale (Capex) per i centri dati ha svelato il proprio lato finanziario: per sostenere gli investimenti sono stati varati veicoli di debito per oltre 500 miliardi di dollari. Il mercato ha tuttavia iniziato a discriminare: il tonfo di Broadcom (-8,1% settimanale), causato dal downgrade sul rating del suo veicolo di finanziamento, dimostra che la sostenibilità della leva finanziaria e il costo del debito saranno i parametri discriminanti per i colossi tech nei prossimi trimestri.
| Settore MSCI | Var. Sett. | 2026 |
|---|---|---|
| Energy | +5,8% | +37,1% |
| Information Tech | +0,6% | +25,8% |
| Industrials | +1,0% | +18,8% |
| Materials | -1,0% | +15,5% |
| Real Estate | +0,5% | +14,9% |
| Financials | +0,8% | +13,7% |
| Cons. Staples | +0,1% | +9,3% |
| Utilities | +0,6% | +7,6% |
| Health Care | +0,1% | +6,0% |
| Commun. Services | -0,5% | +1,5% |
| Cons. Discretionary | -1,5% | -0,1% |
| Stile di Investimento | Var. Sett. | 2026 |
|---|---|---|
| World Value | +2,1% | +38,1% |
| World Small Cap | +1,6% | +20,0% |
| World Dividend | +0,5% | +14,6% |
| World Quality | -0,2% | +12,3% |
| World Growth | +0,1% | +11,0% |
| World Min Volatility | +0,2% | +6,8% |
| Temi di Investimento Globali | Var. Sett. | 2026 |
|---|---|---|
| Semiconductors | +1,6% | +79,6% |
| Cyber Security | +2,9% | +57,4% |
| AI Infrastructure | +2,1% | +56,8% |
| Artificial Intelligence | +2,2% | +34,2% |
| Hydrogen | +2,3% | +32,4% |
| Midstream Oil & Gas | +3,7% | +30,0% |
| Cloud Computing | +5,9% | +27,4% |
| Future of Defence | +2,0% | +24,9% |
| Smart Grid | +0,5% | +23,9% |
| Humanoid & E.I. | +0,7% | +23,3% |
| Robotics | +1,1% | +23,2% |
| Quantum Computing | +2,8% | +22,9% |
| Metals-Minings | -1,3% | +21,6% |
| Future Mobility | +1,4% | +16,0% |
| Ageing Pop. | +0,2% | +15,5% |
| Blockchain | +1,4% | +15,4% |
| MSCI World | +0,5% | +14,8% |
| Life Science | +0,5% | +13,0% |
| Battery | +3,1% | +12,7% |
| Digitalisation | +3,1% | +11,9% |
| Clean Energy | -0,4% | +11,5% |
| Reits | -0,1% | +11,4% |
| Biotech | +1,0% | +10,4% |
| Infrastructure | 0,0% | +8,4% |
| Gold Miners | +0,8% | +7,0% |
| Terre rare | +1,6% | +7,0% |
| Water | -1,7% | +4,4% |
| Uranium | +0,9% | +3,0% |
| Private Equity | +2,0% | -4,1% |
| Lusso | -2,5% | -5,7% |
| Gaming | +0,7% | -7,9% |
😰 Sentiment: Ritorno in zona Greed a quota 65
Il CNN Fear & Greed Index ha proseguito la propria risalita, attestandosi a quota 65 in piena fascia di "Greed" (Avidità). Il confronto storico evidenzia una progressione costante: 64 la settimana scorsa, 41 (Fear) un mese fa e 63 un anno fa.
Parallelamente, l'indice della volatilità implicita VIX è sceso sui minimi dell'anno (in area 14,2), confermando un clima di distensione diffusa e di fiducia nella tenuta degli utili aziendali.
Tuttavia, quando il sentiment vira con decisione verso l'avidità e la volatilità tocca i minimi, è essenziale mantenere una ferrea disciplina di ribilanciamento: non è il momento di lasciarsi travolgere dall'euforia o di assumere rischi non calcolati, ma di verificare che il profilo rischio/rendimento del proprio portafoglio sia allineato agli obiettivi prefissati.
| Indicatore di Sentiment | Valore | Fascia / Dettaglio |
|---|---|---|
| CNN Fear & Greed (Attuale) | 65 | Greed |
| 1 settimana fa | 59 | Livello precedente |
| 1 mese fa | 37 | Media mensile |
| VIX (Volatilità S&P 500) | 14.2 | Livello settimanale |
🏦 Banche Centrali e Obbligazioni: Curva USA più ripida e BTP a ridosso del 4%
Il mercato obbligazionario ha vissuto una settimana complessa e ricca di volatilità. Negli Stati Uniti, se da un lato i dati di inflazione CPI hanno ridotto la probabilità di un rialzo dei tassi a settembre al 31,8%, dall'altro il salto delle aspettative inflazionistiche a lungo termine delle famiglie al 4,3% ha spinto gli operatori a prezzare una Federal Reserve ancora vigile e restrittiva entro fine anno. Il Treasury decennale è salito al 4,69% (+5 pb), con il trentennale al livello più alto da venticinque anni e una curva dei rendimenti che si è fatta la più ripida dallo scorso maggio.
Nell'Eurozona, le aspettative di mercato prezzano un rialzo del costo del denaro da parte della BCE a settembre come quasi certo (91,9% di probabilità). I rendimenti dei governativi europei hanno registrato un incremento diffuso: il Bund decennale tedesco è salito al 3,20% (+7 pb) e il BTP decennale italiano ha raggiunto il 3,98% (+8 pb), a un passo dalla soglia psicologica del 4%.
Lo spread BTP-Bund si è mantenuto pressoché invariato a 78 punti base (+1 pb settimanale), confermando la solidità percepita del debito sovrano italiano all'interno del contesto europeo. Per chi gestisce la parte obbligazionaria, la cautela sulla duration resta il principio guida fondamentale.
| Indici Obbligazionari | Var. Sett. | 2026 |
|---|---|---|
| HY (Euro) | +0,16% | +2,10% |
| Corp. (Euro) | -0,15% | +0,64% |
| Gov. (Euro) | -0,47% | -0,42% |
| Gov. (USD) | -0,10% | -0,46% |
| Global Aggregate | -0,21% | -0,66% |
| Rendimenti e Spread | Valore | Var. Sett. | Var. 2026 |
|---|---|---|---|
| USA 2Y | 4,17% | -0,03% | +0,70% |
| Germania 2Y | 2,80% | +0,05% | +0,68% |
| Italia 2y | 2,97% | +0,06% | +0,77% |
| USA 10Y | 4,69% | +0,05% | +0,53% |
| Germania 10Y | 3,20% | +0,07% | +0,35% |
| Italia 10Y | 3,98% | +0,08% | +0,43% |
| Spread BTP-Bund | 0,78% | +0,01% | +0,08% |


🛢️ Materie Prime e Valute: Fiammata del Petrolio WTI e Oro sui massimi
Sul fronte delle materie prime, l'energia è stata la protagonista群discussa. Il Petrolio WTI ha chiuso la settimana a 82,4 dollari al barile, registrando un forte progresso del +5,4% (+43,5% YTD). La chiusura dello Stretto di Hormuz e le tensioni geopolitiche con Teheran hanno dominato la scena, alimentando la volatilità sui contratti a termine.
L'Oro ha archiviato la settimana in lieve progresso a 4.376 dollari l'oncia (+0,8%, +1,3% YTD), consolidando i massimi toccati a inizio mese grazie al flusso costante di acquisti da parte delle banche centrali globali. Tra le valute digitali, il Bitcoin ha invece ceduto il -3,2% scendendo a 62.847 dollari (-28,1% YTD), mostrando una marcata divergenza rispetto al ciclo rialzista dell'azionario.
Sul mercato valutario, il cambio EUR/USD è rimasto stabile a 1,157 (+0,1%), mentre lo Yen giapponese ha vissuto una settimana di forte volatilità a ridosso di 160 contro dollaro, frenato soltanto dalle attese di una stretta monetaria da parte di Tokyo.
| Valute & Criptovalute | Valore | Var. Sett. | Var. 2026 |
|---|---|---|---|
| EUR-USD | 1,157 | +0,1% | -1,5% |
| EUR-GBP | 0,855 | -0,2% | -2,0% |
| EUR-YEN | 184,3 | +1,1% | +0,2% |
| Bitcoin | 62.847 | -3,2% | -28,1% |
| Commodity | Valore | Var. Sett. | Var. 2026 |
|---|---|---|---|
| WTI Crude Oil | 82,4 | +5,4% | +43,5% |
| Commodity Index | 135,4 | +2,8% | +23,4% |
| Agricole | — | +2,1% | +12,6% |
| Industr. Metals | — | +0,1% | +9,9% |
| Oro | 4.376 | +0,8% | +1,3% |


🔮 Outlook Settimana Prossima: I temi caldi
- Simposio di Jackson Hole: il consueto vertice dei banchieri centrali fornirà indicazioni decisive sulle prossime mosse della Federal Reserve e sulla gestione del bilancio federale.
- Dossier Medio Oriente e Hormuz: monitoraggio costante dei flussi marittimi nel Golfo Persico e delle forniture di greggio alle economie sviluppate.
- Sostenibilità del debito Tech e AI: riflettori puntati sulle emissioni obbligazionarie dei giganti del Cloud e sulla tenuta degli spread corporate.
- Indici PMI preliminari di agosto: dati chiave su manifattura e servizi per valutare lo stato di salute dell'economia reale in Europa e negli Stati Uniti.
- Dinamica del mercato valutario e Yen: possibili interventi verbali o misure operative da parte della Bank of Japan per contrastare la debolezza della valuta nipponica.
📌 Conclusione: La disciplina vince sul rumore di fondo
La settimana 33 ci consegna una lezione fondamentale: anche quando i listini azionari celebrano nuovi record storici, sotto la superficie si muovono potenti forze economiche — rotazioni settoriali verso l'energia, rialzo dei rendimenti obbligazionari e la sfida del debito per la nuova era tecnologica.
Cercare di inseguire ogni singolo movimento o farsi guidare dall'emotività del momento porta quasi sempre a decisioni inefficienti. La vera protezione del patrimonio si fonda su una strategia di lungo termine ben pianificata, su una rigorosa diversificazione e sulla scelta di strumenti trasparenti ed efficienti.
La consulenza finanziaria indipendente a parcella fissa (Fee-Only) opera al tuo fianco con un unico scopo: tutelare i tuoi interessi senza alcun conflitto di retrocessione commerciale o commissioni di vendita. Se desideri verificare la robustezza del tuo portafoglio o costruire una pianificazione su misura, sono a tua completa disposizione.
Alessandro Paolini CFP® Candidate | Consulente Finanziario Indipendente (CFA Albo OCF)
alessandropaolini.com | info@alessandropaolini.com