- 👋 Introduzione
- 🌍 Geopolitica e Quadro Macroeconomico: Verbali Fed restrittivi, fiducia Michigan in rialzo e frenata del Giappone
- 📈 Indici azionari: Sette sedute consecutive in rosso sull'S&P 500 (-8,6%), bufera sui chip (-17,0%) e India unico listino positivo
- 📊 Settori, Stili e Temi: Difesa sui consumi di base (-2,4%), cadono informatica (-12,1%) e minerari auriferi (-15,8%)
- 😰 Sentiment: Il CNN Fear & Greed Index crolla a 10 punti in area Extreme Fear mentre il VIX balza a 35,9
- 🏦 Banche Centrali e Obbligazioni: Il Treasury 10Y scende al 4,94% (-19 pb) e torna bene rifugio, ma si allargano gli spread sul credito
- 🛢️ Materie Prime e Valute: Liquidazioni sull'Oro (-8,9% a 3.538 dollari), petrolio WTI sotto 84 dollari e Bitcoin a 58.930 dollari
- 🔮 Outlook Settimana Prossima: I temi caldi
- 📌 Conclusione: Disciplina emotiva e ribilanciamento strutturale quando torna la tempesta sui mercati
👋 Introduzione
Sapevate che, nella stessa settimana in cui Nvidia ha battuto le aspettative su ricavi, utili e previsioni future per poi crollare del -22,9% toccando i minimi da un anno, neppure la più grande quotazione azionaria della storia — il debutto da 1.500 miliardi di dollari di Anthropic — è riuscita a fermare sette sedute consecutive di vendite sull'S&P 500, mentre l'Oro invece di proteggere i portafogli è sceso insieme alle azioni del -8,9% lasciando finalmente ai titoli di Stato governativi il ruolo di scudo difensivo?
Ciao, sono Alessandro Paolini — se non mi conosci, sono un Consulente Finanziario Indipendente (CFA iscritto all'albo OCF), candidato CFP®. Lavoro a parcella fissa, senza percepire retrocessioni sui prodotti finanziari, senza percentuali variabili sul patrimonio e senza conflitti di interesse. Ogni settimana analizzo i mercati globali con un obiettivo preciso: aiutarti a separare il rumore emotivo di breve periodo dai dati reali, per passare dal ruolo di passeggero spaventato a quello di pilota consapevole del tuo progetto patrimoniale.
In questa Analisi Settimanale (Settimana 47-2026) mettiamo a fuoco tutti i numeri e le dinamiche che hanno ridisegnato i mercati negli ultimi cinque giorni di contrattazione:
- Wall Street entra ufficialmente in correzione: le vendite partite dalla filiera dell'intelligenza artificiale e dei semiconduttori si sono allargate all'intero mercato americano. L'S&P 500 ha registrato sette chiusure negative consecutive — la sequenza più lunga dal 2020 — cedendo il -8,6% fino a 6.910 punti (+2,0% YTD) e scendendo oltre il 10% dai massimi di ottobre. Ancora più pesante il Nasdaq 100, in flessione del -10,4% a 25.029 punti (-0,3% da inizio anno), mentre l'indice globale MSCI World ha perso il -8,0% riducendo il bilancio annuale al +2,2%.
- Europa più difensiva e India in controtendenza: i listini europei, meno esposti al peso concentrato delle mega-cap tecnologiche, hanno limitato parzialmente i danni pur chiudendo ogni seduta in calo. L'Eurostoxx 50 ha lasciato sul terreno il -7,0% a 5.942 punti (+5,4% YTD) e il FTSE Mib di Milano il -6,1% a 48.704 punti, conservando un solido +11,8% da inizio 2026. In Asia il Nikkei 225 ha ceduto il -7,7% (56.437 punti) e Taiwan è affondata del -17,2%, mentre il Sensex 500 indiano ha segnato un sorprendente +1,6% a 37.736 punti, unico grande listino in positivo.
- Semiconduttori sotto assedio e caso Nvidia: la stretta statunitense sulle esportazioni di processori avanzati verso la Cina, unita alle indagini della SEC sulla contabilità di Nvidia (-22,9%) e alla decisione del consiglio di non reintegrare l'ex amministratore delegato, ha travolto l'intero settore dei chip (-17,0% globale, con Micron a -23,6% e AMD a -20,5%). Nel frattempo il collocamento record di Anthropic a 83 dollari per azione ha chiuso la settimana sopra il prezzo di offerta (+7,1% rispetto al collocamento dopo il balzo iniziale del +17% giovedì), senza però invertire il sentiment generale.
- Nessun settore chiude in rialzo, vincono i difensivi relativi: nella mappa MSCI World, tutti gli undici comparti terminano in rosso. I Consumi di Base limitano il calo al -2,4% (+15,3% YTD), seguiti da Utilities (-3,6%) e Real Estate (-4,2%), mentre l'Information Technology affonda del -12,1% e i Materials del -9,8%. Tra i fattori, il Minimum Volatility (-4,3%) sovraperforma nettamente il Growth (-9,4%) e il Momentum (-10,6%).
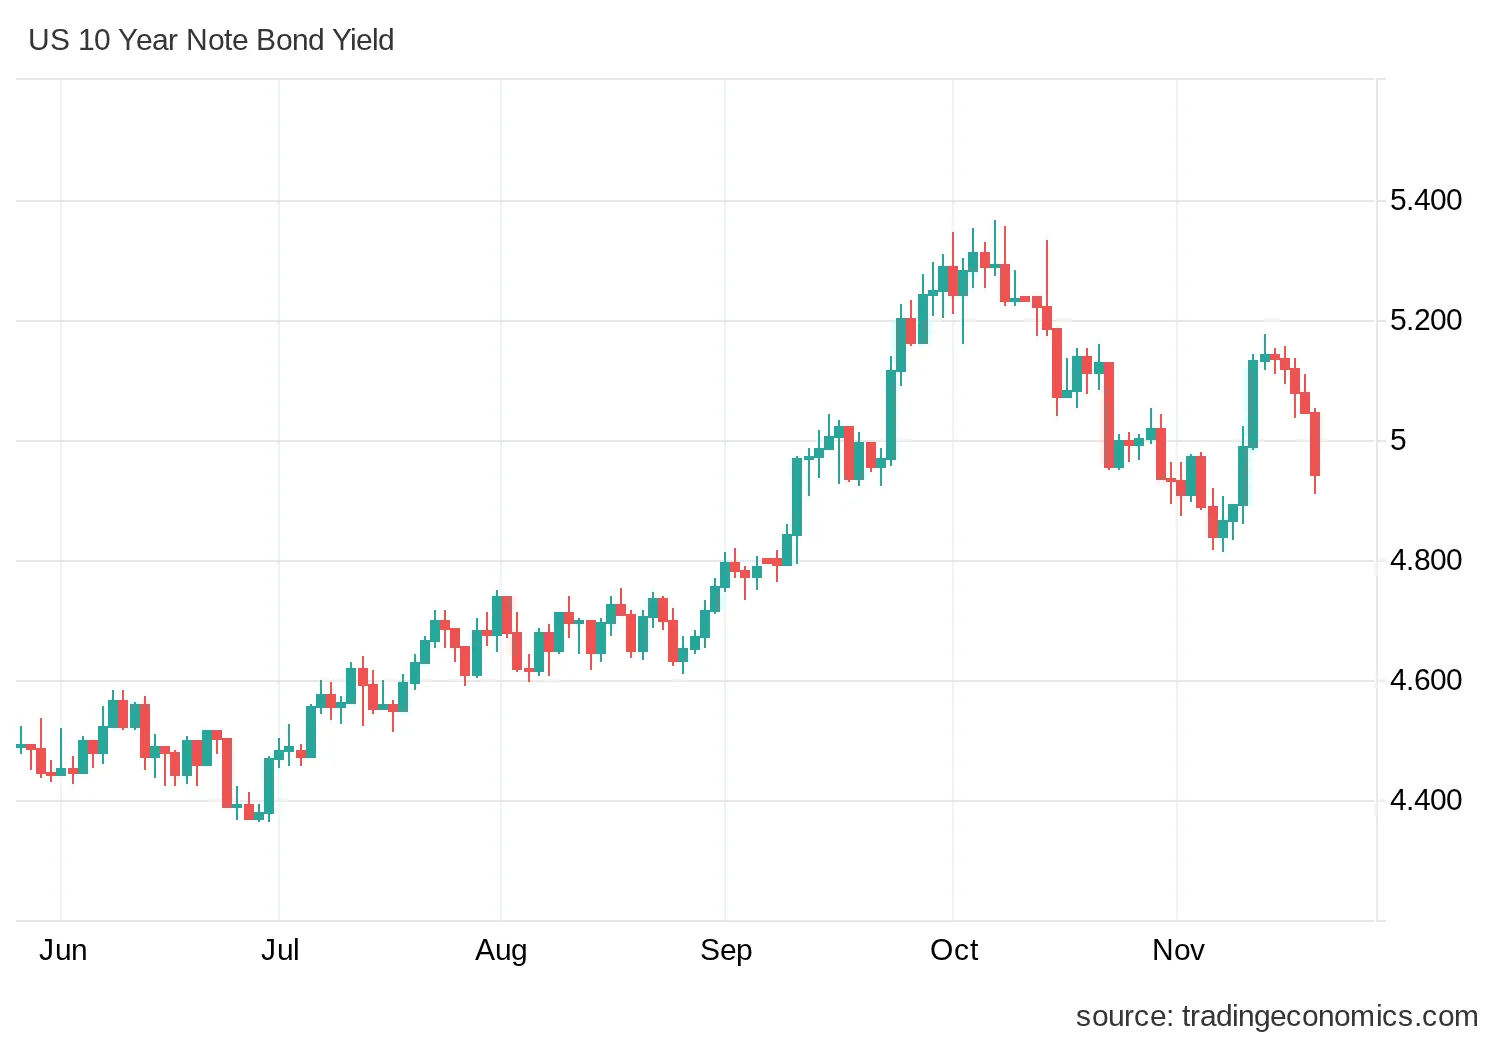
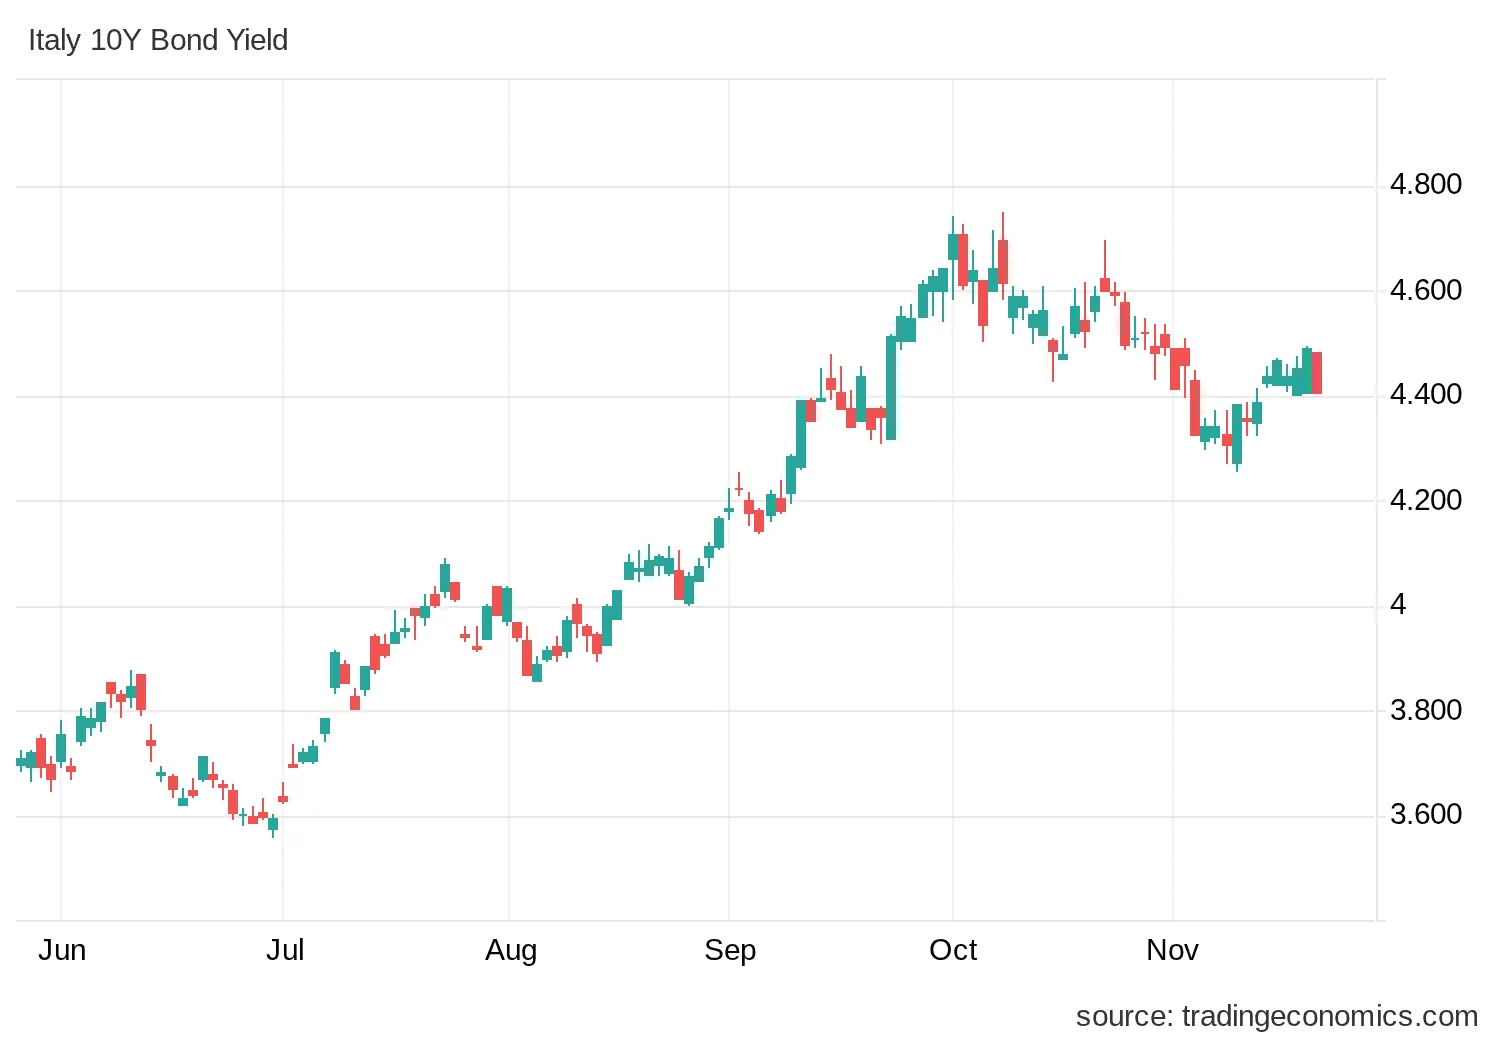
- I titoli di Stato tornano a fare da paracadute, ma il credito soffre: dopo settimane di correlazione sfavorevole, i governativi tornano bene rifugio nelle ultime sedute. I Governativi USD guadagnano il +1,3% con il rendimento del Treasury 10Y in calo di 19 punti base sotto quota 5% fino al 4,94%. In Europa il Bund 10Y scende al 3,30% (-7 pb) e il BTP 10Y al 4,40% (-2 pb), allargando lo spread BTP-Bund a 110 punti base (+5 pb). Sul mercato societario si allargano invece gli spread, soprattutto sull'alto rendimento (High Yield USA +51 pb a 3,67%, High Yield Euro +29 pb a 3,85%).
- Liquidazioni su Oro e Crypto, petrolio sotto 84 dollari: il rafforzamento del Dollaro (cambio EUR-USD a 1,097, sui minimi di cambio da 19 mesi) e la corsa alla liquidità hanno colpito anche l'Oro, sceso del -8,9% fino a 3.538 dollari l'oncia (-18,1% YTD), e il greggio WTI, in calo del -5,2% a 84,0 dollari sulle stime di surplus d'offerta. Crollo deciso per il Bitcoin, giù del -13,8% a 58.930 dollari (-36,0% YTD).
- Psicologia in panico estremo: il barometro CNN Fear & Greed Index precipita a 10 punti nella zona di Extreme Fear (Paura Estrema) rispetto ai 39 punti di chiusura della settimana precedente, mentre la volatilità implicita VIX balza a 35,9 punti, livello che non si vedeva dallo scorso marzo.
🌍 Geopolitica e Quadro Macroeconomico: Verbali Fed restrittivi, fiducia Michigan in rialzo e frenata del Giappone
Sul fronte macroeconomico e geopolitico la settimana ha fornito segnali contrastanti tra la tenuta di fondo dell'economia reale occidentale, le persistenti preoccupazioni delle banche centrali sull'inflazione e un evidente rallentamento in Asia. Negli Stati Uniti, i verbali della riunione di fine ottobre della Federal Reserve hanno ricordato ai mercati che il ciclo restrittivo non è affatto archiviato: quasi tutti i membri del comitato ritengono probabile la necessità di un ulteriore rialzo dei tassi nel loro scenario di base, individuando proprio nella massiccia spesa per le infrastrutture di intelligenza artificiale un potenziale motore di pressione inflattiva.
I dati congiunturali americani della settimana descrivono comunque un'economia che rallenta in modo ordinato senza scivolare in recessione. Il modello previsionale Atlanta Fed GDPNow per il quarto trimestre è stato rivisto leggermente al ribasso dal 3,4% al 3,2%, un ritmo ancora decisamente robusto. Le vendite al dettaglio di ottobre sono cresciute dello +0,2% su base mensile (leggermente sopra lo +0,1% atteso), pur segnando una netta frenata rispetto al forte +0,8% di settembre; lo stesso Census Bureau ha tuttavia precisato che la variazione mensile non è statisticamente significativa. Sul mercato del lavoro l'indicatore privato ADP settimanale è salito a 23,80K da 19,80K, mentre le nuove richieste di sussidi di disoccupazione sono aumentate marginalmente a 203.000 unità (attese 198.000, precedenti 202.000), con le richieste continuative totali in crescita a 1.763.000 rispetto alle 1.710.000 previste. La sorpresa più incoraggiante per le prospettive di medio termine è arrivata dall'Università del Michigan: a novembre le aspettative di inflazione delle famiglie sono scese molto più delle stime al 3,7% (contro il 4,3% atteso e il 4,7% precedente, con calo marcato anche sull'orizzonte a cinque anni), spingendo al rialzo l'indice complessivo di fiducia dei consumatori.
In Europa il quadro mescola prezzi ancora rigidi e un sorprendente recupero delle aspettative finanziarie. Nell'Eurozona, l'inflazione al consumo di ottobre ha confermato l'accelerazione al +4,0% su base annua (in linea con le attese, dal +3,8% di settembre), ma ha sorpreso sul dato mensile salendo dello +0,5% contro il +0,4% stimato. La produzione industriale di settembre è cresciuta di un modesto +0,2% mensile (attese +0,3%), recuperando solo in parte il -0,5% precedente. In netta controtendenza positiva è invece balzato l'indice ZEW Economic Sentiment di novembre nell'Eurozona, salito a 26,5 punti (ben oltre i 19,1 attesi e i 18,5 precedenti), con un miglioramento analogo in Germania sulle aspettative future mentre la valutazione sulla situazione corrente rimane ferma in stallo. Sul versante asiatico, infine, il Giappone ha mostrato fragilità sul terzo trimestre: il PIL è rimasto fermo allo 0,0% su base trimestrale (contro lo 0,1% stimato) e ha segnato un -0,1% tendenziale su base annua (ben sotto il +0,3% atteso e il +1,7% precedente), mentre l'inflazione core di ottobre è salita dal 2,1% al 2,2% annuo restando comunque un decimo sotto il consenso.
| Area economica | Dato macro | Categoria | Periodo | Dato | Attese | Precedente |
|---|---|---|---|---|---|---|
| Giappone | PIL | Crescita QoQ | 3Q | 0,0% | 0,1% | 0,4% |
| Giappone | PIL | Crescita YoY | 3Q | -0,1% | 0,3% | 1,7% |
| Giappone | Prezzi al consumo core | Inflazione YoY | Ottobre | 2,2% | 2,3% | 2,1% |
| USA | ADP Employment Change | Lavoro | — | 23,80K | — | 19,80K |
| USA | Vendite al dettaglio | Consumi MoM | Ottobre | 0,2% | 0,1% | 0,8% |
| USA | Atlanta Fed GDP Now | Crescita | 4Q | 3,2% | 3,4% | 3,4% |
| USA | Nuovi sussidi di disoccupazione | Lavoro | — | 203K | 198K | 202K |
| USA | Sussidi di disoccupazione totali | Lavoro | — | 1.763K | 1.710K | 1.693K |
| USA | Aspettative di inflazione (Michigan) | Inflazione | Novembre | 3,7% | 4,3% | 4,7% |
| Zona Euro | Produzione industriale | Crescita MoM | Settembre | 0,2% | 0,3% | -0,5% |
| Zona Euro | ZEW Economic Sentiment | Sentiment | Novembre | 26,5 | 19,1 | 18,5 |
| Zona Euro | Prezzi al consumo | Inflazione YoY | Ottobre | 4,0% | 4,0% | 3,8% |
| Zona Euro | Prezzi al consumo | Inflazione MoM | Ottobre | 0,5% | 0,4% | 0,6% |
📈 Indici azionari: Sette sedute consecutive in rosso sull'S&P 500 (-8,6%), bufera sui chip (-17,0%) e India unico listino positivo
Il bilancio azionario della settimana segna la più severa ondata di vendite degli ultimi mesi, con un'inversione brusca che ha trasformato le prese di profitto sulla tecnologia in una correzione diffusa. L'indice azionario mondiale MSCI World ha ceduto l'8,0% (-8,04% in valuta locale), ridimensionando il guadagno accumulato da inizio 2026 al +2,2% (+2,17%), mentre l'aggregato MSCI World ex USA ha contenuto il calo al -6,6% (+3,3% YTD). La tensione sui listini è fotografata dal balzo dell'indice di volatilità implicita VIX, schizzato da 19,3 a 35,9 punti (35,89 esatto), tornando sui livelli toccati durante la fase acuta dello scorso marzo.
Negli Stati Uniti il mercato ha pagato sia il clima monetario reso più rigido dai verbali Fed, sia una serie di notizie critiche concentrate sull'ecosistema dei semiconduttori. Pur avendo pubblicato conti trimestrali superiori alle stime di mercato su fatturato, utili e previsioni future, Nvidia ha perso il -22,9% (-22,92%) scivolando sui minimi degli ultimi dodici mesi (-32,5% da inizio anno): sul titolo hanno pesato la decisione del consiglio di amministrazione di non reintegrare l'ex amministratore delegato e la notizia di un'indagine aperta dalla Securities and Exchange Commission (SEC) sulle pratiche contabili del gruppo. L'intera filiera dei microprocessori è stata inoltre colpita dalla nuova stretta del Dipartimento del Commercio USA sull'accesso delle aziende cinesi ai chip avanzati e da un rapporto di un venditore allo scoperto sui legami tra AMD e società cinesi (contestato dal management), che ha fatto affondare il titolo del -20,54% e Micron del -23,62%, spingendo l'indice settoriale di Philadelphia (SOX) a un ribasso del -17,12%. Neppure il debutto storico di Anthropic — la più grande offerta pubblica iniziale di sempre, prezzata a 83 dollari per una valutazione attorno ai 1.500 miliardi di dollari, salita del +17% giovedì all'esordio e poi ripiegata dell'-8,50% venerdì pur restando sopra il prezzo di collocamento — è riuscito a invertire la rotta: nella seduta di martedì tutti gli undici settori dell'S&P 500 hanno chiuso in negativo con un rapporto di oltre cinque azioni in calo per ogni titolo in rialzo.
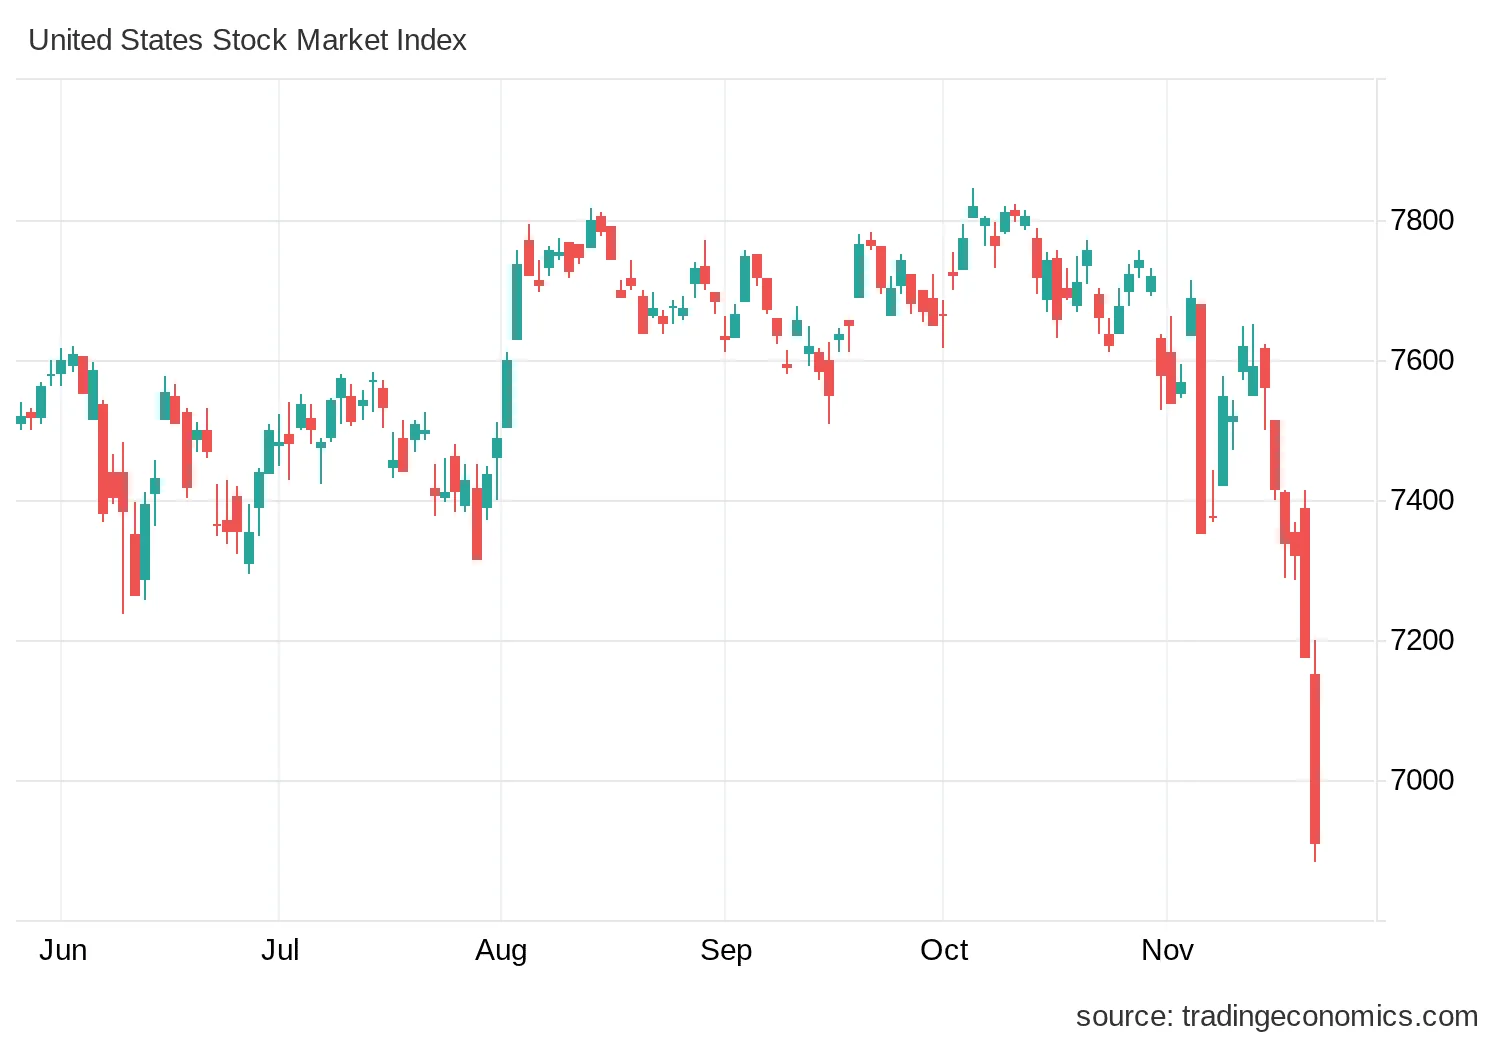
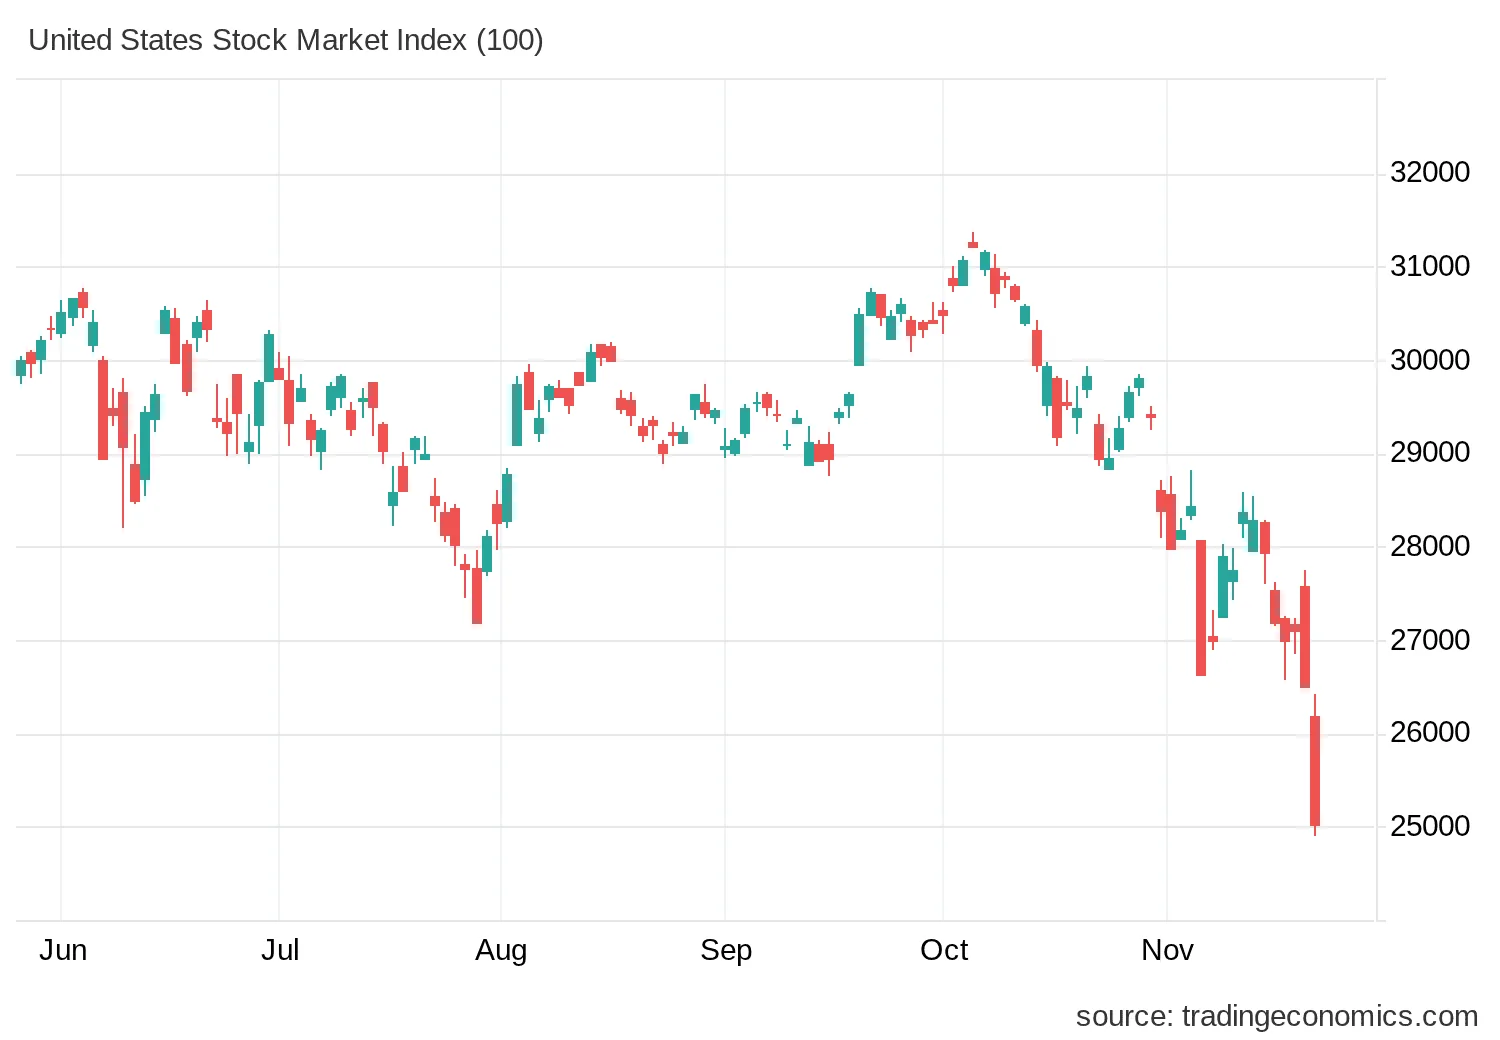
In termini di livelli tecnici e listini americani, l'S&P 500 ha infilato sette sedute consecutive in ribasso (la serie più lunga dal 2020), lasciando sul terreno l'8,6% (-8,57%) a 6.910 punti (+2,0% YTD) e bucando in sequenza i supporti di breve a 7.600, 7.300 e 7.000 punti; gli indicatori risultano ora in ipervenduto con possibili ulteriori aree di appoggio verso quota 6.700 e 6.400 (minimi di marzo), mentre l'S&P 500 equiponderato (-6,21%) ha mostrato una tenuta leggermente migliore rispetto all'indice ponderato per capitalizzazione. Il Nasdaq 100 ha accusato il colpo maggiore tra i grandi benchmark americani, cedendo il -10,4% (-10,40%) fino a 25.029 punti e tornando marginalmente negativo da inizio anno (-0,3%, con prossimi riferimenti tecnici a 24.000 e 23.000 punti), mentre il Russell 2000 ha perso il -7,4% (-7,44%) a 2.582 punti (+5,3% YTD). Sul fronte delle singole società, oltre ai produttori di chip e a giganti del software come Oracle (-19,3%), SAP (-15,3%) e Palantir (-14,6%), fuori dalla tecnologia spicca il crollo di UnitedHealth (-16,59%) dopo la proposta di recupero dei pagamenti impropri su Medicare Advantage; tra i pochissimi titoli in rialzo figurano solo Palo Alto Networks (+6,54% dopo conti e stime alzate), CrowdStrike (+1,25%) e McDonald's (+0,47%), accompagnati dalla tenuta difensiva di Walmart (-0,1%) e Procter & Gamble (-0,3%). Sullo sfondo, le stime fondamentali sugli utili S&P 500 restano comunque solide, con la crescita del terzo trimestre al +26,2% e il consensus 2026 al +35,2% (dati Refinitive).
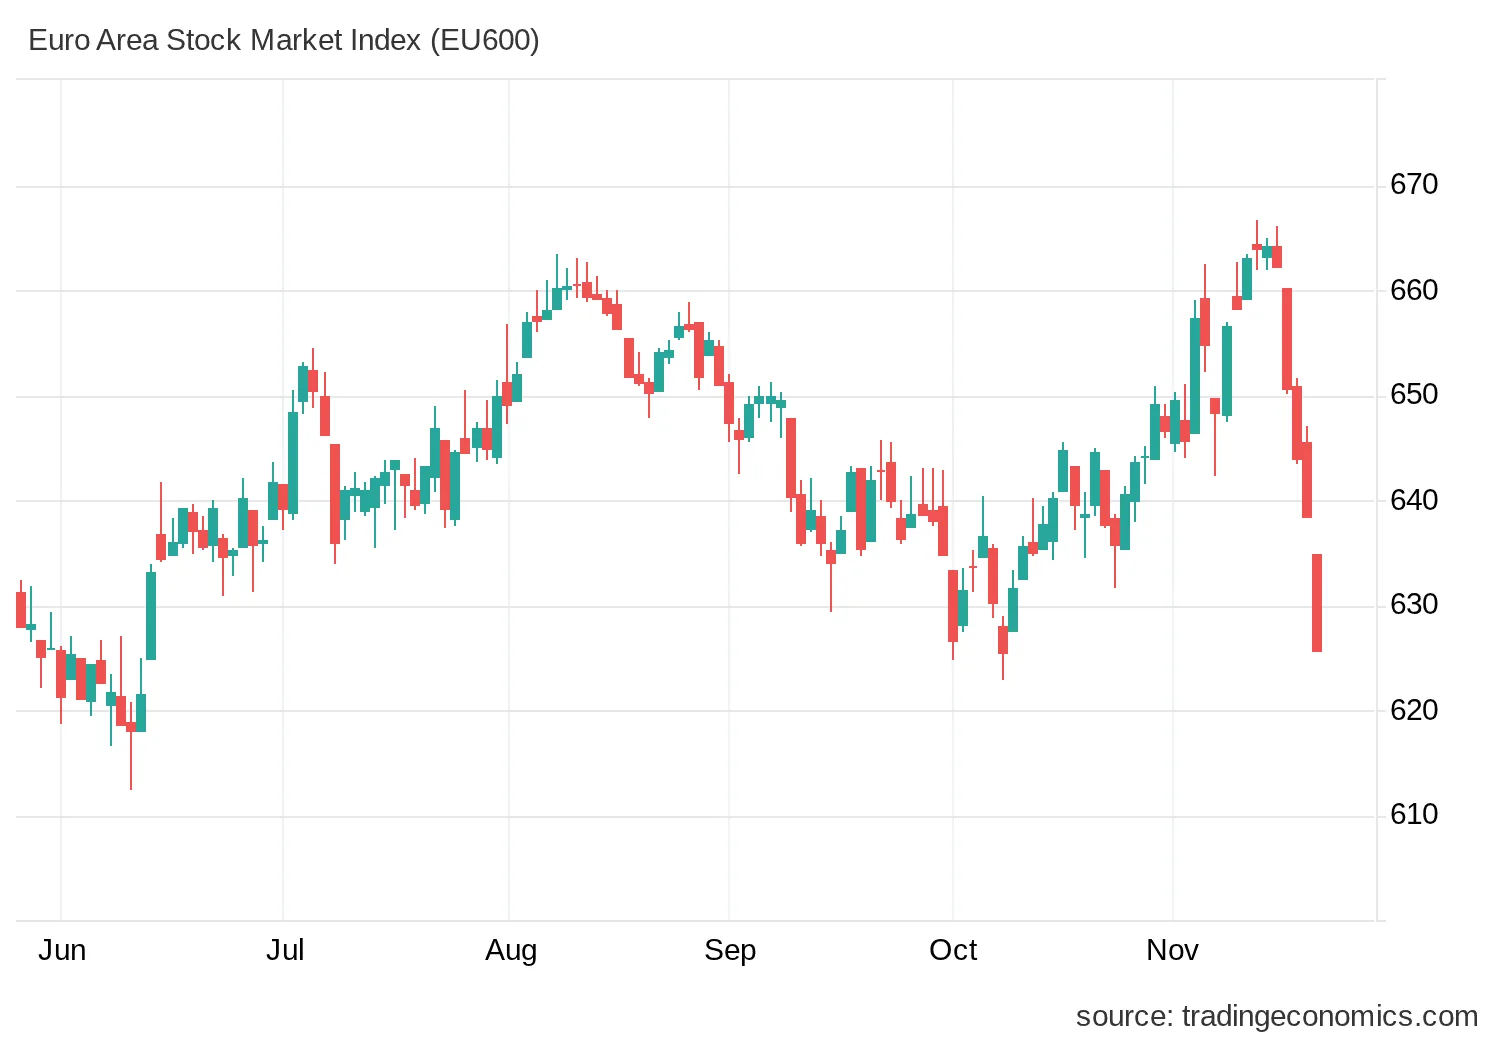
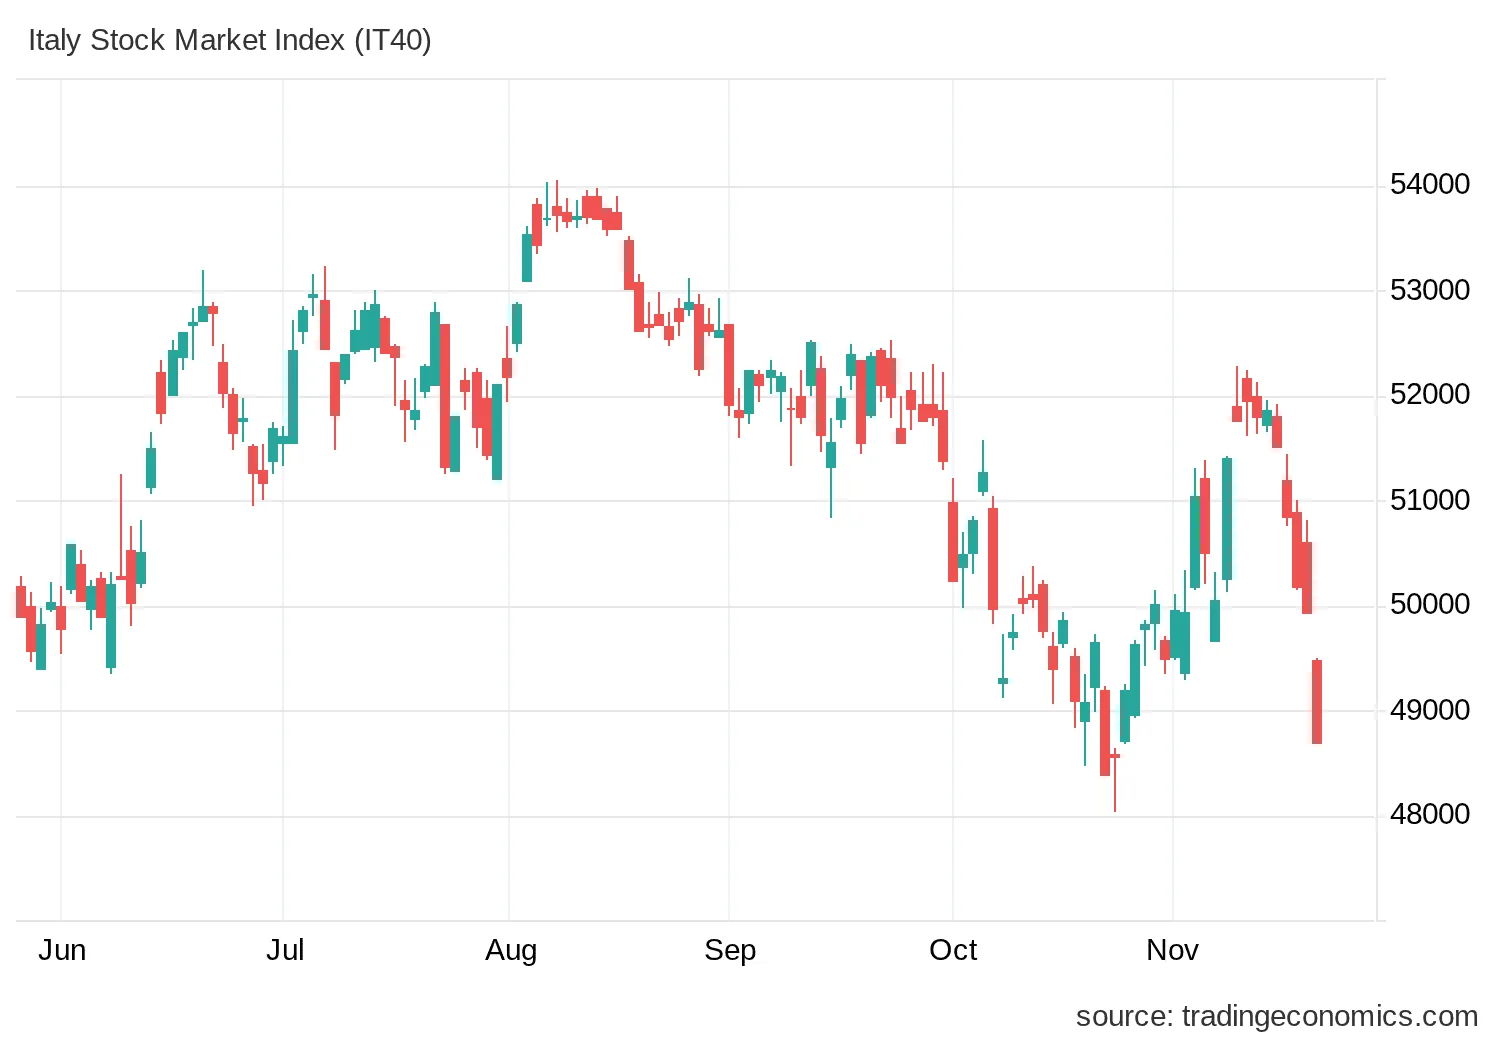
In Europa la composizione settoriale meno sbilanciata sui giganti tecnologici ha ammortizzato in parte l'urto, pur senza regalare nemmeno una seduta di recupero: l'Eurostoxx 50 è sceso del -7,0% a 5.942 punti (+5,4% YTD), lo Stoxx 600 ha limitato le perdite al -5,78%, il DAX tedesco al -7,3% (+1,3% YTD) e il FTSE Mib di Piazza Affari al -6,1% (-6,08%) fino a 48.704 punti, restando comunque uno dei mercati più performanti del 2026 con un bilancio annuale del +11,8%. Molto più severo il contraccolpo sui listini asiatici ed emergenti legati alla manifattura elettronica: l'MSCI Emerging è caduto dell'8,4% (-8,38%, +3,2% YTD) e l'Asia-Pacifico ex Giappone ha archiviato la peggiore settimana da marzo 2020, appesantita dal crollo del -17,19% di Taiwan e dal -7,7% (-7,70%) del Nikkei giapponese a 56.437 punti (+13,9% YTD). L'Hang Seng China ha lasciato un altro -4,8% a 7.554 punti (-13,0% YTD), mentre l'unico listino capace di chiudere al rialzo è stato il Sensex 500 indiano, in progresso del +1,6% fino a 37.736 punti (+2,0% YTD).
| Indice | Valore | Var. Sett. | Var. 2026 |
|---|---|---|---|
| MSCI World | — | -8,0% | +2,2% |
| S&P 500 | 6.910 | -8,6% | +2,0% |
| Nasdaq 100 | 25.029 | -10,4% | -0,3% |
| Russell 2000 | 2.582 | -7,4% | +5,3% |
| Eurostoxx 50 | 5.942 | -7,0% | +5,4% |
| FTSE Mib | 48.704 | -6,1% | +11,8% |
| Nikkei | 56.437 | -7,7% | +13,9% |
| Hang Seng China | 7.554 | -4,8% | -13,0% |
| Sensex 500 | 37.736 | +1,6% | +2,0% |
| MSCI Emerging | — | -8,4% | +3,2% |
| Vix (S&P 500) | 35,9 | — | — |
S&P 500 (Wall Street)
Nasdaq 100 (Tech USA)
Euro Stoxx 600 (Europa)
FTSE Mib (Piazza Affari)
📊 Settori, Stili e Temi: Difesa sui consumi di base (-2,4%), cadono informatica (-12,1%) e minerari auriferi (-15,8%)
La radiografia settoriale dell'indice MSCI World mette in luce una netta rotazione difensiva: pur chiudendo tutti gli undici comparti in territorio negativo, l'intero blocco dei settori meno ciclici ha sovraperformato ampiamente il mercato generale. A difendere meglio il capitale sono stati i Consumi di Base (Consumer Staples), che hanno contenuto la perdita settimanale al -2,43% mantenendo un brillante +15,33% da inizio anno, seguiti dalle Utilities (-3,57%, +5,45% YTD), dal Real Estate (-4,15%, +8,41% YTD) e dalla sanità (Health Care, -5,38%, +11,64% YTD). Sul fronte opposto, l'Information Technology ha accusato il passivo peggiore precipitando del -12,11% (riducendo l'intero guadagno 2026 ad appena lo +0,27% con un drawdown massimo salito a -25,02%), seguito dai Materials (-9,79%, +0,61% YTD) travolti dalle vendite sui metalli preziosi e industriali, e dai Communication Services (-8,60%, fanalino di coda annuale a -14,03%). Tra i comparti ciclici, Consumer Discretionary (-6,25%) ed Energy (-6,55%) hanno limitato i danni rispetto all'indice, con l'energia che conserva saldamente il primato annuale al +34,07% e i multipli più contenuti (P/E corrente 11,33 e dividend yield 3,13%), mentre Financials (-7,05%) e Industrials (-7,19%) hanno seguito da vicino l'andamento generale.
L'analisi degli stili fattoriali conferma la ricerca di protezione. Il fattore World Minimum Volatility è risultato il migliore della settimana con una discesa contenuta al -4,28% (+5,82% YTD e volatilità annua più bassa all'8,11%), seguito da World High Dividend (-5,13%, +13,56% YTD e dividend yield al 3,08%). Più indietro si sono collocati World Small Cap (-6,86%, +5,44% YTD), World Quality (-7,87%, +1,86% YTD), World Multi-Factor (-8,29%, +6,77% YTD) e World Large Cap (-8,31%, +1,92% YTD). Nel confronto tra crescita e valore, il World Value (-8,55%, ancora leader assoluto dell'anno con +18,99%) ha superato nuovamente il World Growth (-9,42%, sceso in negativo a -6,37% YTD), mentre a pagare il prezzo più alto delle prese di beneficio improvvise è stato il fattore World Momentum (-10,55%, passato a -3,34% YTD).
Passando ai 32 indici tematici globali, nessun gruppo riesce a chiudere la settimana sopra la parità, ma le distanze tra i diversi filoni sono enormi. La tenuta relativa migliore va alla sicurezza informatica Cyber Security (-1,57%, miglior tema dell'intero 2026 a +47,48% grazie anche ai conti di Palo Alto Networks e CrowdStrike), seguita da Global Water (-3,46%), Reits (-3,48%), Biotech (-3,65%, +22,42% YTD), Global Infrastructure (-3,92%) e Future of Defence (-5,20%): in generale hanno retto meglio tutti i temi meno legati al ciclo aggressivo degli investimenti in data center. Al contrario, le perdite più pesanti hanno colpito i Semiconduttori (-16,95%, pur conservando il +26,88% da inizio anno), i titoli minerari auriferi Gold Miners (-15,82%, -18,07% YTD), le Terre rare (-14,66%, fanalino di coda annuale a -41,09%), il comparto estrattivo Global Mining (-14,56%), Blockchain (-14,39%) e la filiera Battery Chain (-13,35%), insieme a AI Infrastructure (-12,66%) e Quantum Computing (-12,27%).
| Settore MSCI | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y | Yield |
|---|---|---|---|---|---|---|
| MSCI World Consumer Staples | -2,43% | +15,33% | +9,45% | 22,06 | 20,79 | 2,57% |
| MSCI World Consumer Discretionary | -6,25% | -5,80% | +8,67% | 22,50 | 20,92 | 1,08% |
| MSCI World Health Care | -5,38% | +11,64% | +15,44% | 21,15 | 18,10 | 1,72% |
| MSCI World Energy | -6,55% | +34,07% | +14,44% | 11,33 | 10,74 | 3,13% |
| MSCI World Information Tech | -12,11% | +0,27% | +23,71% | 29,36 | 16,26 | 0,61% |
| MSCI World Financials | -7,05% | +3,62% | +29,55% | 13,69 | 13,20 | 2,79% |
| MSCI World Materials | -9,79% | +0,61% | +26,49% | 16,42 | 14,53 | 2,33% |
| MSCI World Industrials | -7,19% | +0,37% | +25,46% | 22,60 | 20,12 | 1,59% |
| MSCI World Utilities | -3,57% | +5,45% | +26,09% | 17,57 | 16,11 | 3,29% |
| MSCI World Real Estate | -4,15% | +8,41% | +3,37% | 18,83 | 31,24 | 3,72% |
| MSCI World Communication Services | -8,60% | -14,03% | +32,39% | 15,48 | 15,73 | 1,12% |
| Stile di Investimento | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y | Yield |
|---|---|---|---|---|---|---|
| MSCI World | -8,04% | +2,14% | +21,60% | 18,99 | 16,33 | 1,65% |
| MSCI World Growth | -9,42% | -6,37% | +21,36% | 26,09 | 20,09 | 0,81% |
| MSCI World Value | -8,55% | +18,99% | +39,39% | 12,30 | 8,59 | 2,95% |
| MSCI World Quality | -7,87% | +1,86% | +16,54% | 24,61 | 19,80 | 1,27% |
| MSCI World Momentum | -10,55% | -3,34% | +21,33% | 18,80 | 12,92 | 1,81% |
| MSCI World Minimum Volatility | -4,28% | +5,82% | +10,54% | 18,92 | 17,44 | 2,09% |
| MSCI World High Dividend | -5,13% | +13,56% | +18,64% | 15,92 | 14,73 | 3,08% |
| MSCI World Multi-Factor | -8,29% | +6,77% | +24,96% | 14,51 | 12,94 | 1,82% |
| MSCI World Large Cap | -8,31% | +1,92% | +22,31% | 19,32 | 16,44 | 1,57% |
| MSCI World Small Cap | -6,86% | +5,44% | +20,46% | 16,54 | 14,92 | 2,43% |
| Tema Globale | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y |
|---|---|---|---|---|---|
| Cyber Security | -1,57% | +47,48% | +8,47% | 28,49 | 22,27 |
| Semiconduttori | -16,95% | +26,88% | +53,90% | 25,07 | 10,78 |
| Biotech | -3,65% | +22,42% | +22,76% | 28,14 | 18,88 |
| AI Infrastructure | -12,66% | +19,65% | +45,71% | 23,61 | 13,43 |
| Healthcare Innovation | -5,64% | +17,34% | +18,84% | 42,67 | 32,53 |
| Alerian Midstream Oil & Gas | -5,11% | +13,77% | +9,76% | 13,78 | 11,54 |
| Artificial Intelligence | -10,27% | +10,57% | +30,14% | 16,95 | 11,39 |
| Global Infrastructure | -3,92% | +5,66% | +21,54% | 18,68 | 17,56 |
| Cloud Tecnology | -10,52% | +5,31% | +9,80% | 23,68 | 20,60 |
| Demography | -5,76% | +5,20% | +26,40% | 16,42 | 14,87 |
| Reits | -3,48% | +3,18% | +8,28% | 12,59 | 23,40 |
| MSCI World | -8,04% | +2,17% | +21,63% | 18,99 | 16,33 |
| Future of Defence | -5,20% | +1,01% | +56,02% | 29,53 | 21,86 |
| Global Water | -3,46% | +0,90% | +18,30% | 19,99 | 16,92 |
| Digitalisation | -7,17% | +0,77% | +4,97% | 21,84 | 19,37 |
| Nasdaq 100 | -10,40% | -0,33% | +21,02% | 26,31 | 16,62 |
| Idrogeno | -9,30% | -2,00% | +41,54% | 126,07 | 21,14 |
| Grid Infrastructure | -8,31% | -2,68% | +29,98% | 23,37 | 19,00 |
| Global Mining | -14,56% | -5,60% | +65,87% | 13,93 | 11,31 |
| Gaming | -5,61% | -7,43% | +20,21% | — | 15,96 |
| Robotics | -11,90% | -7,53% | +24,07% | 25,53 | 20,94 |
| Humanoid & Emb. Intellig. | -11,93% | -7,59% | +52,21% | 36,31 | 18,63 |
| Future Mobility | -8,76% | -10,05% | +29,13% | 17,86 | 12,96 |
| Lusso | -5,88% | -13,93% | +15,26% | 20,69 | 19,37 |
| Blockchain | -14,39% | -14,25% | +46,81% | — | 17,13 |
| Clean Energy | -11,82% | -14,37% | +47,29% | 61,04 | 15,76 |
| Quantum Computing | -12,27% | -16,22% | +39,96% | 23,68 | — |
| Private Equity | -6,43% | -16,90% | +1,80% | 11,14 | 10,65 |
| Gold Miners | -15,82% | -18,07% | +167,25% | 10,02 | 8,77 |
| Battery Chain | -13,35% | -29,43% | +73,16% | 33,12 | 12,86 |
| Uranium | -13,04% | -34,83% | +69,96% | 39,63 | 35,55 |
| Terre rare | -14,66% | -41,09% | +90,39% | 19,98 | 12,02 |
😰 Sentiment: Il CNN Fear & Greed Index crolla a 10 punti in area Extreme Fear mentre il VIX balza a 35,9
Nel giro di pochi giorni l'umore degli investitori si è capovolto, passando da una timida risalita a una vera fase di panico generalizzato. Il CNN Fear & Greed Index è crollato fino a 10 punti, sprofondando nella fascia di Extreme Fear (Paura Estrema) dai 16 punti della chiusura precedente e rispetto ai 37 punti indicati nella rilevazione di sette giorni prima (quando la chiusura della nostra precedente analisi si attestava a 39). Anche rispetto a un mese fa (quota 28) l'indicatore segnala un deterioramento drastico del clima psicologico, avvicinandosi ai livelli minimi registrati esattamente dodici mesi or sono (quota 5).
A confermare la tensione sui portafogli istituzionali è il balzo dell'indice di volatilità implicita VIX sulle opzioni dell'S&P 500, passato dai 19,3 punti della settimana scorsa fino a 35,9 punti (35,89 esatto), un picco che nel corso del 2026 si era osservato soltanto nella fase correttiva di marzo. Un incremento così rapido della volatilità indica una corsa frenetica all'acquisto di coperture assicurative di breve periodo tramite opzioni put e una contrazione simultanea dell'ampiezza di mercato.
Da un punto di vista comportamentale, queste fasi rappresentano il banco di prova più severo per ogni risparmiatore. Gli studi di finanza comportamentale dimostrano che il dolore psicologico di una perdita pesa all'incirca 2,25-2,5 volte più della soddisfazione di un guadagno equivalente: ecco perché a quota 10 sul Fear & Greed Index scatta quasi sempre la tentazione istintiva di vendere tutto per cercare sollievo emotivo. Proprio qui entra in gioco la differenza tra un'emotività subita e un piano finanziario costruito a freddo: la compressione dei prezzi abbassa i multipli (il P/E corrente dell'MSCI World è già sceso da 21,38 a 18,99) e permette ai piani di accumulo periodici e ai ribilanciamenti programmati di comprare quote di aziende globali a prezzi scontati, anziché rincorrere i rialzi sui massimi.
| Indicatore | Valore Attuale | 1 Settimana fa | 1 Mese fa | 1 Anno fa | Stato / Zona |
|---|---|---|---|---|---|
| CNN Fear & Greed Index | 10 | 37 | 28 | 5 | Extreme Fear (Paura Estrema) |
| VIX Index (Volatilità S&P 500) | 35,9 | 19,3 | 19,0 | — | Massimi da marzo (Tensione elevata) |
🏦 Banche Centrali e Obbligazioni: Il Treasury 10Y scende al 4,94% (-19 pb) e torna bene rifugio, ma si allargano gli spread sul credito
Sul mercato obbligazionario si è assistito a una dinamica in due atti estremamente istruttiva. Per quasi tutta la settimana i titoli di Stato hanno faticato a reagire alle vendite azionarie, frenati dal tono restrittivo dei verbali Federal Reserve; soltanto nelle ultime sedute i governativi di maggiore qualità hanno recuperato con decisione il loro ruolo storico di bene rifugio, spinti dalla ricerca di protezione, dal calo del petrolio e dal ridimensionamento delle attese di inflazione implicite. L'indice Governativi Globali (Hedged) ha chiuso così in progresso del +0,7% (+0,70% sul Global Aggregate), guidato dal netto recupero dei Governativi USD (+1,3%, +1,28%) e dalla tenuta più moderata dei Governativi Euro (+0,4%, +0,37%).
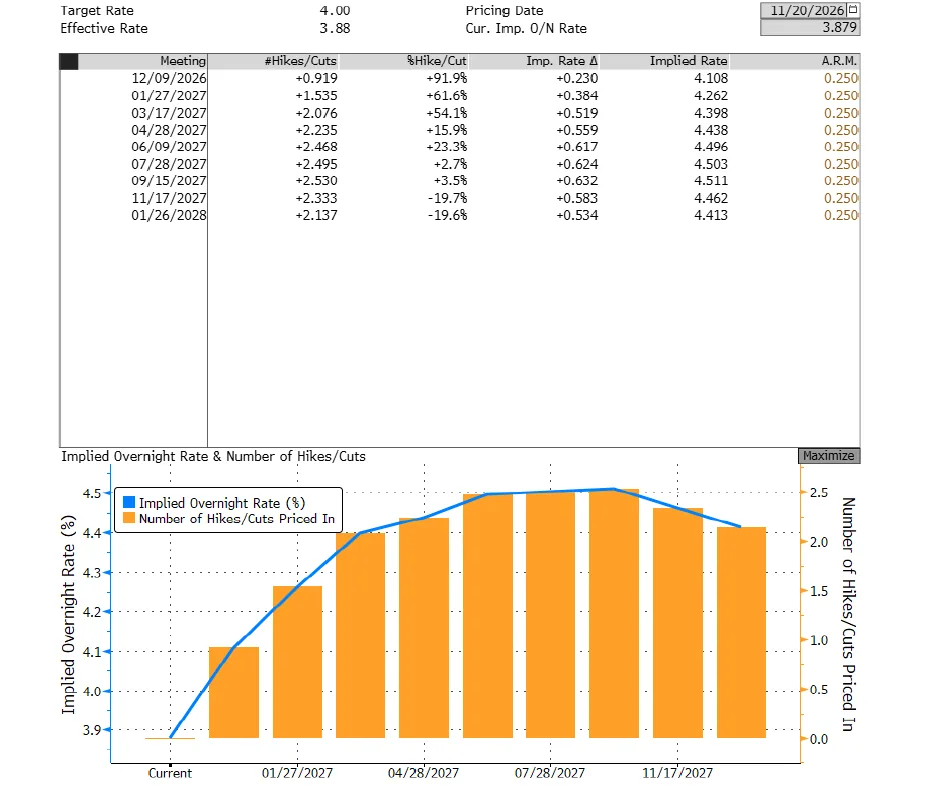
Negli Stati Uniti, la discesa dei rendimenti si è distribuita lungo l'intera curva con una variazione sostanzialmente parallela tra tratto breve e decennale: il Treasury 2Y è calato di circa 19-20 punti base al 4,65%, mentre il Treasury 10Y è arretrato di 19 punti base rientrando sotto la soglia psicologica del 5% fino al 4,94% (+78 pb da inizio anno), con oltre metà del movimento concentrata nella seduta di venerdì. Sulla scadenza lunghissima il Treasury 30Y ha ceduto 14 pb al 5,33% (dopo un'asta ventennale accolta con domanda diretta solida e domanda estera indiretta più tiepida). Sul fronte della politica monetaria Federal Reserve (corridoio attuale 3,75%-4,00%, tasso effettivo 3,88%), le dichiarazioni dei banchieri hanno mostrato visioni articolate: mentre i verbali di ottobre segnalavano la disponibilità della maggioranza a nuovi aumenti e il governatore Christopher Waller invocava persino un intervento aggressivo da mezzo punto percentuale, John Williams si è espresso contro e Beth Hammack e Alberto Musalem hanno preferito l'ipotesi di strette graduali. Complici il crollo azionario e il calo delle aspettative di inflazione Michigan, i mercati futures nel finale di settimana hanno ridotto la probabilità di un rialzo il 9 dicembre 2026 dal 106,4% al 91,9% (tasso implicito al 4,11%), scontando un atterraggio attorno al 4,40% per marzo 2027 (-10 pb rispetto a una settimana fa).
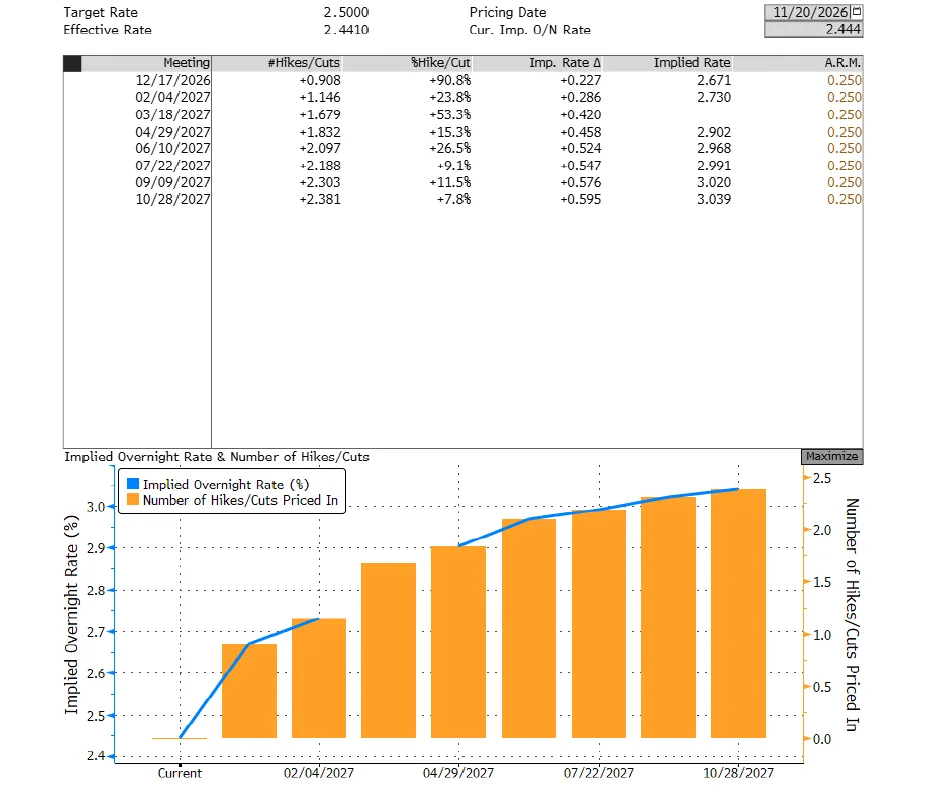
In Area Euro il movimento dei rendimenti sovrani è stato molto più contenuto e asimmetrico tra i Paesi core e periferici. Il Bund 10Y tedesco è sceso di 7 punti base al 3,30% (con il 2Y tedesco anch'esso a -7 pb al 3,06%), mentre il BTP 10Y italiano è arretrato appena di 2 punti base al 4,40% (2Y italiano al 3,48%). Questa differenza di reazione ha causato un lieve allargamento dello spread BTP-Bund 10Y da 104 a 110 punti base (+5 pb nella settimana). Sul fronte BCE (tasso sui depositi fermo al 2,50%), dopo picchi intraday arrivati a prezzare quasi la certezza della stretta di dicembre e tre aumenti entro fine 2027, la chiusura settimanale riporta la probabilità implicita per il vertice del 17 dicembre 2026 al 90,8% (tasso implicito 2,67%). Da segnalare infine la tenuta del JGB 10Y giapponese, sceso di 7 punti base al 2,80% dopo il dato negativo sul PIL.
Molto diverso e selettivo è stato l'andamento del credito societario. Mentre la componente Investment Grade ha beneficiato del calo dei rendimenti privi di rischio chiudendo in positivo (Corporate Globali Hedged +0,6%, Corporate USD +0,8%, Corporate Euro +0,1%), i credit spread si sono allargati su tutti e quattro i segmenti monitorati. A soffrire di più è stata la fascia speculativa High Yield, dove lo spread richiesto dagli investitori è salito di 51 punti base negli Stati Uniti (al 3,67%, portando il rendimento complessivo HY USD all'8,62%) e di 29 punti base in Europa (al 3,85%, rendimento al 7,65%), trascinando al ribasso gli indici total return (High Yield USA -0,9%, High Yield Euro -0,7%, AT1 -0,4%). Sintomatico dello stress sui settori più indebitati è stato il forte calo delle obbligazioni legate ai data center e all'intelligenza artificiale, con i bond di CoreWeave scivolati su quotazioni tipiche di emittenti sotto pressione finanziaria.
| Indice Obbligazionario | Var. Settimana | Var. 2026 (YTD) |
|---|---|---|
| Governativi Globali (Hedged) | +0,7% | -1,0% |
| Corporate Globali (Hedged) | +0,6% | -1,7% |
| Governativi Euro | +0,4% | -1,8% |
| Governativi USD | +1,3% | -0,4% |
| Corporate Euro | +0,1% | -0,3% |
| Corporate USD | +0,8% | -1,1% |
| High Yield Euro | -0,7% | -0,1% |
| High Yield USA | -0,9% | -0,2% |
| AT1 | -0,4% | +1,0% |
| Parametro Obbligazionario | Valore Ultimo | Variazione Settimana | Variazione Da Inizio Anno | Valore 31/12/2025 |
|---|---|---|---|---|
| USA 2Y | 4,65% | -0,20% (-20 pb) | +1,17% (+117 pb) | 3,47% |
| USA 10Y (Treasury) | 4,94% | -0,19% (-19 pb) | +0,78% (+78 pb) | 4,17% |
| USA 30Y | 5,33% | -0,14% (-14 pb) | +0,49% (+49 pb) | 4,84% |
| Germania 2Y (Schatz) | 3,06% | -0,07% (-7 pb) | +0,94% (+94 pb) | 2,12% |
| Germania 10Y (Bund) | 3,30% | -0,07% (-7 pb) | +0,45% (+45 pb) | 2,85% |
| Italia 2Y | 3,48% | -0,02% (-2 pb) | +1,28% (+128 pb) | 2,20% |
| Italia 10Y (BTP) | 4,40% | -0,02% (-2 pb) | +0,85% (+85 pb) | 3,55% |
| Spread BTP-Bund 10Y | 1,10% (110 pb) | +0,05% (+5 pb) | +0,40% (+40 pb) | 0,70% (70 pb) |
| Giappone 10Y (JGB) | 2,80% | -0,07% (-7 pb) | +0,73% (+73 pb) | 2,07% |
| Euribor 3 mesi | 2,85% | +0,07% (+7 pb) | +0,82% (+82 pb) | 2,03% |
| SOFR 3 mesi | 4,20% | +0,03% (+3 pb) | +0,55% (+55 pb) | 3,65% |
| Banca Centrale | Meeting di Riferimento | Probabilità Attesa (% Hike) | Tasso Implicito di Mercato | Tasso Attuale |
|---|---|---|---|---|
| Federal Reserve (USA) | 09 Dicembre 2026 | 91,9% (Rialzo +0,919 x 25 bps) | 4,11% | Corridoio 3,75% - 4,00% (Eff. 3,88%) |
| Federal Reserve (USA) | 27 Gennaio 2027 | +61,6% (+1,535 cumulativo) | 4,26% | Corridoio 3,75% - 4,00% |
| Federal Reserve (USA) | 17 Marzo 2027 | +54,1% (+2,076 cumulativo) | 4,40% | Corridoio 3,75% - 4,00% |
| BCE (Area Euro) | 17 Dicembre 2026 | 90,8% (Rialzo +0,908 x 25 bps) | 2,67% | Deposito 2,50% (Eff. 2,44%) |
| BCE (Area Euro) | 04 Febbraio 2027 | +23,8% (+1,146 cumulativo) | 2,73% | Deposito 2,50% |
| BCE (Area Euro) | 18 Marzo 2027 | +53,3% (+1,679 cumulativo) | 2,86% | Deposito 2,50% |
Treasury USA 10Y (Benchmark Globale)
BTP Italia 10Y (Rendimento Governativo)
Attese Tassi Federal Reserve (Dot Plot / Fed Funds)
Attese Tassi Banca Centrale Europea (BCE)
🛢️ Materie Prime e Valute: Liquidazioni sull'Oro (-8,9% a 3.538 dollari), petrolio WTI sotto 84 dollari e Bitcoin a 58.930 dollari
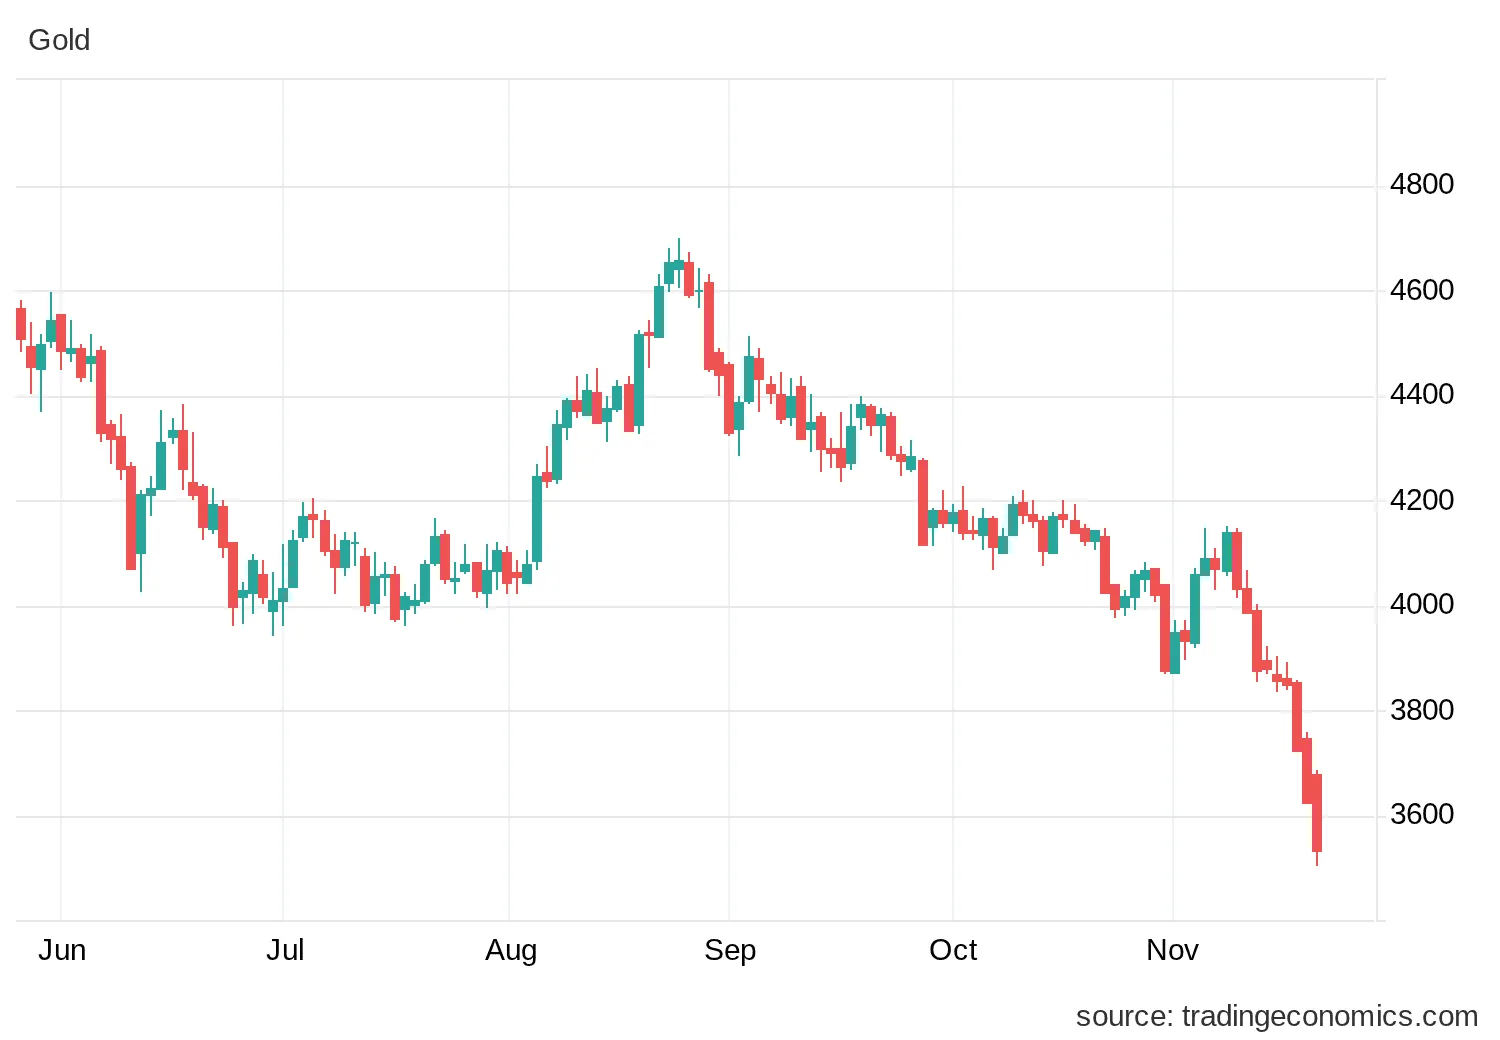
Il combinato disposto tra il rafforzamento del Dollaro americano e la riduzione generalizzata del rischio sui portafogli istituzionali ha innescato vendite diffuse sull'intero paniere delle materie prime. L'Indice Generale Materie Prime è arretrato del -4,4% (-4,36% a quota 127,7 punti, conservando un +16,4% da inizio anno), con tutti i comparti in rosso. Il segnale più clamoroso della settimana è arrivato dall'Oro: anziché agire da bene rifugio durante il sell-off azionario, il metallo giallo è stato oggetto di liquidazioni forzate ed è precipitato del -8,9% (-8,91%) fino a 3.538 dollari l'oncia (-18,1% YTD), aggiornando i minimi da oltre un anno. Ancora più violento il tonfo dell'argento (oltre -15%) e delle società estrattive Gold Miners (-15,8%). Questa dinamica ricorda un classico principio tecnico dei mercati in stress: quando gli operatori devono fare cassa rapidamente per coprire margini o ridurre la leva, spesso vendono proprio gli asset più liquidi.
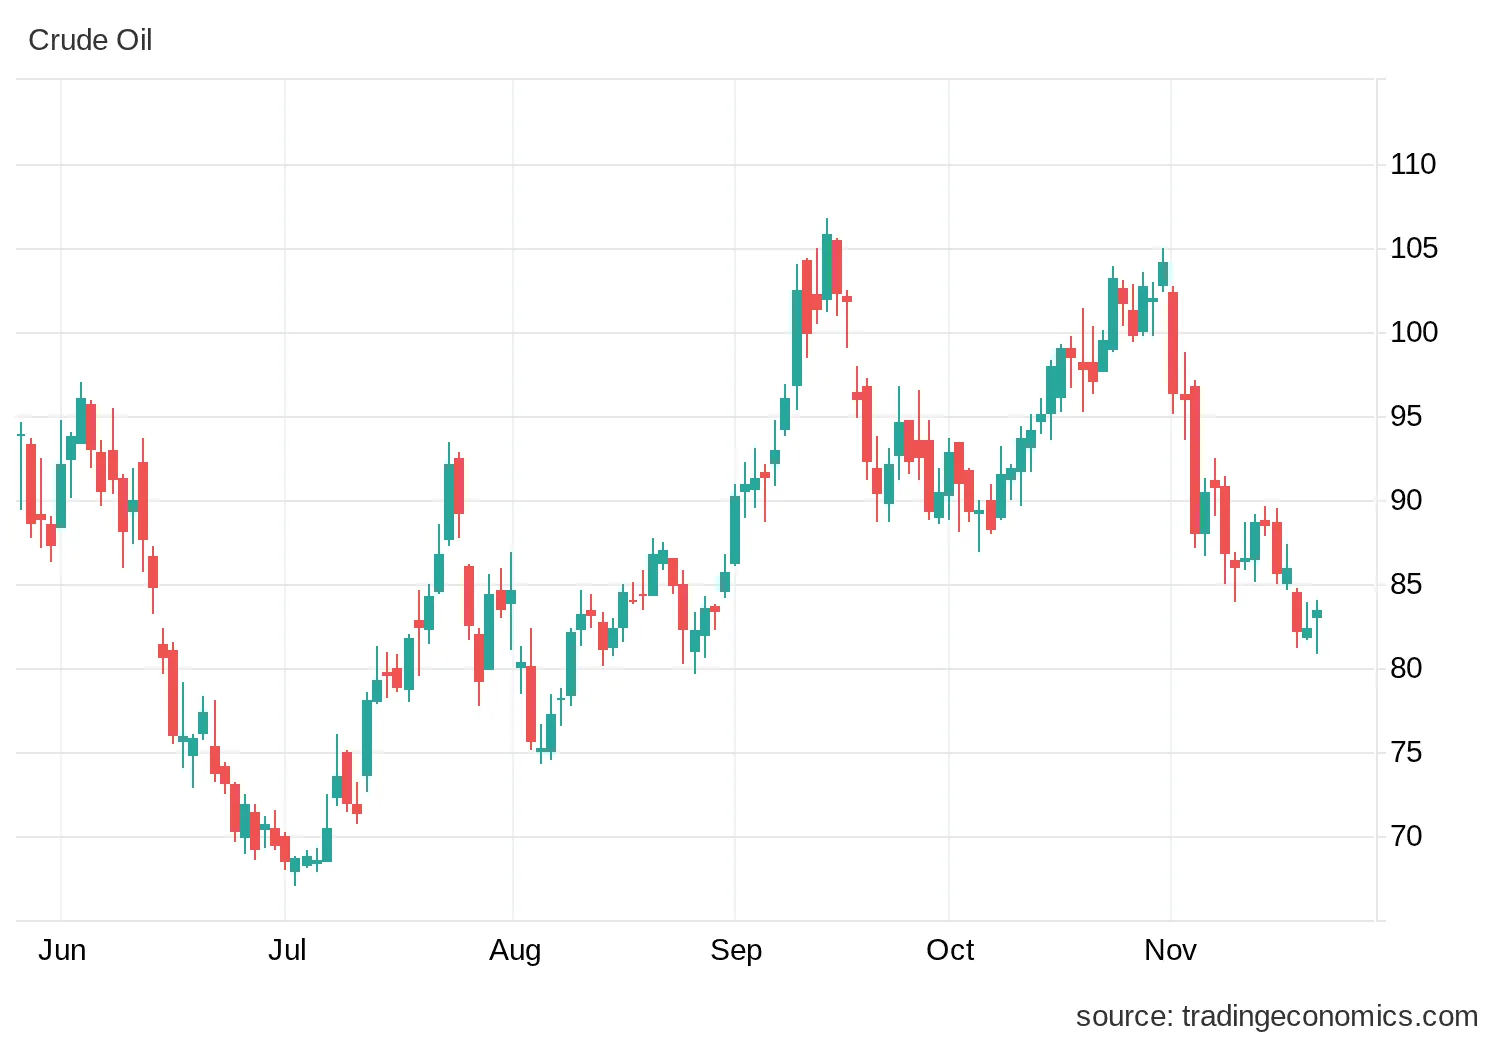
Sul fronte energetico, il petrolio WTI Crude Oil ha perso il -5,2% (-5,17%) scendendo sotto la soglia degli 84 dollari a 84,0 dollari al barile (+45,3% YTD). A pesare sulle quotazioni sono confluiti tre fattori concreti: l'Agenzia Internazionale dell'Energia (AIE) ha confermato che già in ottobre l'offerta globale ha superato la domanda — prima volta dall'inizio del conflitto tra Stati Uniti e Iran — proiettando un eccesso di offerta anche per il 2027; le scorte americane sono salite oltre le attese; infine il vertice tra Stati Uniti, Cina e Russia si è chiuso con l'impegno ad aumentare le forniture energetiche. Deboli anche il gas naturale europeo al TTF (-1,84%), le materie prime Agricole (-2,2%) e soprattutto i Metalli Industriali (-6,6%, con il rame in caduta di oltre nove punti percentuali sui timori di un rallentamento degli investimenti industriali e nei data center).
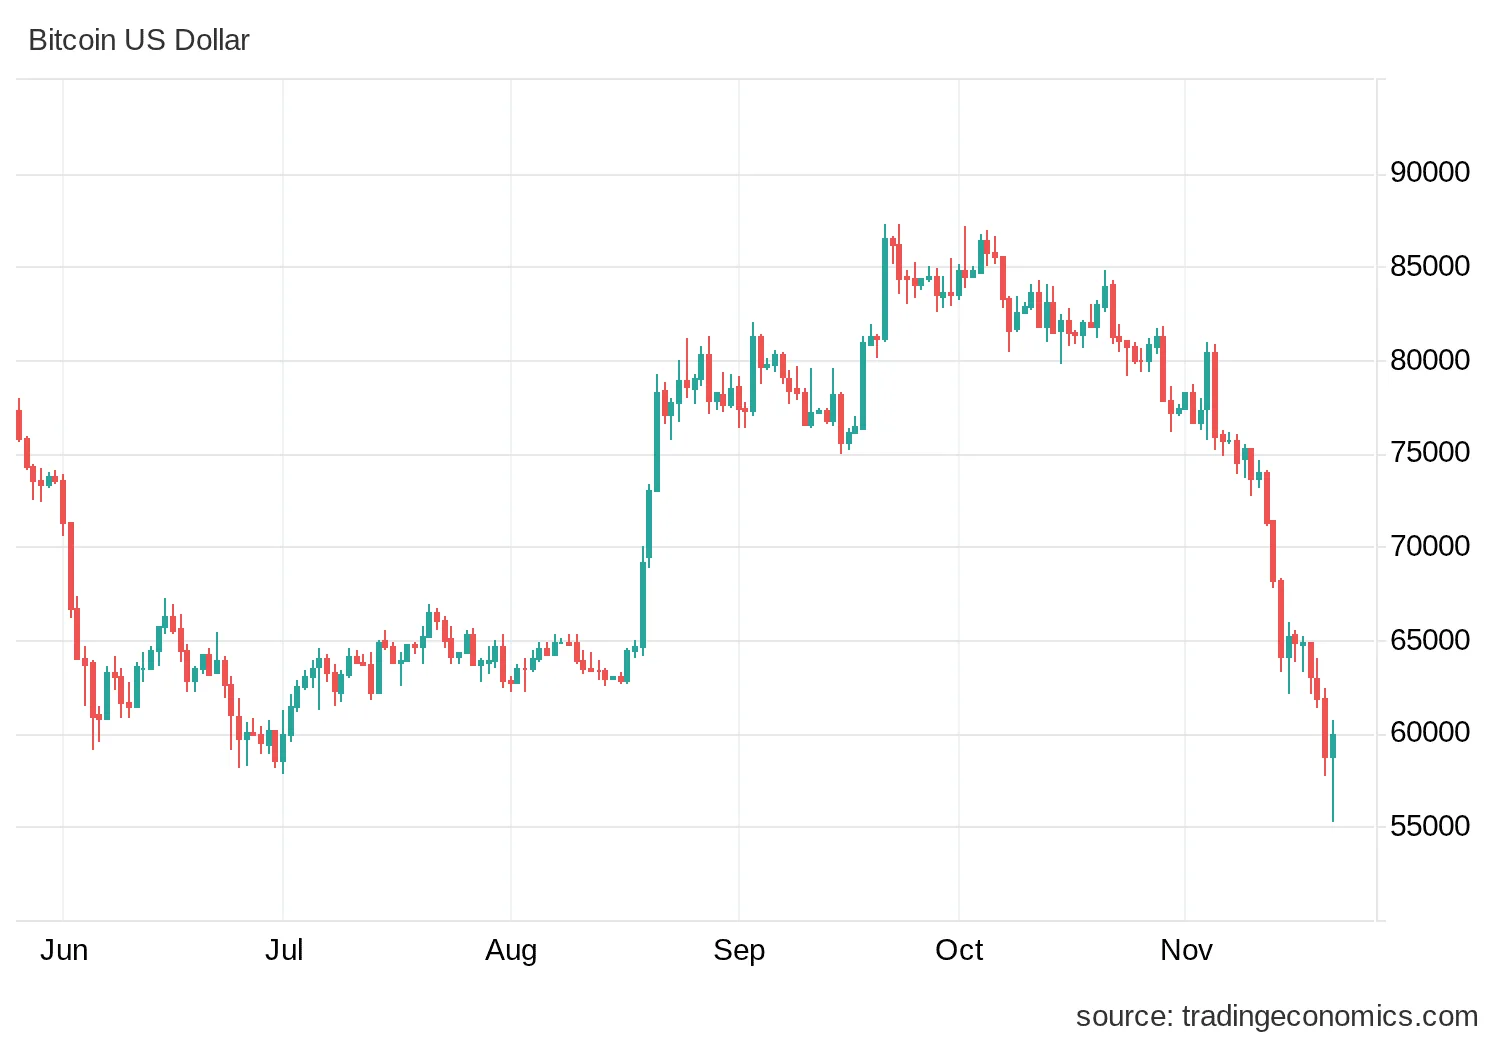
Nel mercato delle valute (Forex), l'avversione al rischio e le attese ancora elevate sulla Fed hanno spinto il Dollaro USA vicino ai massimi degli ultimi diciannove mesi contro il paniere delle principali valute: il cambio EUR-USD ha ceduto lo -0,5% (-0,50%) chiudendo sotto quota 1,10 a 1,097 (-6,6% da inizio anno), anche se la corsa del biglietto verde ha mostrato una pausa nell'ultima seduta. La valuta più fragile tra le principali è risultata la Sterlina britannica (EUR-GBP +0,5% a 0,838, complice l'inflazione UK di ottobre salita ai massimi da un anno), mentre in netto recupero si è mosso lo Yen giapponese (EUR-YEN -1,2% a 173,9), tornato a beneficiare della chiusura di posizioni speculative in fasi di alta volatilità azionaria. Chiusura durissima infine per le criptovalute, trattate come asset ad altissimo rischio: il Bitcoin è affondato del -13,8% (-13,75%) a 58.930 dollari (-36,0% YTD), con Ethereum in ribasso ancora più marcato.
| Valuta / Asset Digitale | Valore | Variazione Settimana | Variazione 2026 (YTD) |
|---|---|---|---|
| EUR-USD | 1,097 | -0,5% | -6,6% |
| EUR-GBP | 0,838 | +0,5% | +4,0% |
| EUR-YEN | 173,9 | -1,2% | +5,8% |
| Bitcoin | 58.930 $ | -13,8% | -36,0% |
| Materia Prima / Settore | Variazione Settimana | Variazione 2026 (YTD) |
|---|---|---|
| Indice Generale Materie Prime | -4,4% | +16,4% |
| WTI Crude Oil (Petrolio) | -5,2% | +45,3% |
| Oro (Gold) | -8,9% | -18,1% |
| Metalli Industriali | -6,6% | -4,2% |
| Agricole | -2,2% | +4,0% |
| Alerian Midstream Oil & Gas | -5,1% | +13,8% |
| Società Aurifere (Gold Miners) | -15,8% | -18,1% |
Petrolio WTI Crude (Energia Globale)
Oro (XAU/USD - Bene Rifugio)
Bitcoin (BTC/USD - Asset Digitale)
🔮 Outlook Settimana Prossima: I temi caldi
Dopo una settimana così intensa di vendite e di riprezzamento del rischio, le prossime sedute saranno decisive per capire se i mercati troveranno una base di consolidamento oppure proseguiranno nella ricerca di nuovi supporti:
- La tenuta dei livelli tecnici chiave a Wall Street: con l'S&P 500 sceso a 6.910 punti sotto soglia 7.000 e il Nasdaq 100 a 25.029, gli operatori monitoreranno l'eventuale tenuta di area 6.700 e 6.400 sull'indice principale americano (e 24.000 / 23.000 sul Nasdaq) in un contesto tecnico già in ipervenduto.
- Sviluppi sull'indagine SEC in Nvidia e consolidamento di Anthropic: l'attenzione resterà altissima sulla governance dei campioni dell'intelligenza artificiale e sulla capacità della domanda istituzionale di stabilizzare l'intero comparto dei semiconduttori dopo il -17,0%.
- La stabilità del Treasury 10Y sotto il 5% verso Fed e BCE: con i rendimenti USA rientrati al 4,94% ma probabilità di stretta ancora superiori al 90% sia per la Federal Reserve il 9 dicembre (91,9%) sia per la BCE il 17 dicembre (90,8%), ogni nuovo dato su inflazione e consumi orienterà la traiettoria dei tassi.
- Tensione sugli spread High Yield e debito corporate AI: l'allargamento di 51 punti base sull'alto rendimento americano e la debolezza dei bond legati ai data center richiederanno massima attenzione alla qualità creditizia nei portafogli obbligazionari.
- Ricerca di equilibrio per Oro (3.538 $), petrolio WTI (84,0 $) e Bitcoin (58.930 $): verificheremo se l'attenuarsi delle vendite forzate permetterà un rimbalzo tecnico su metalli preziosi e asset digitali o se prevarrà ancora la forza del dollaro.
📌 Conclusione: Disciplina emotiva e ribilanciamento strutturale quando torna la tempesta sui mercati
Le giornate rosse come quelle appena vissute spaventano, ed è umano che accada: quando un titolo simbolo come Nvidia perde il 22,9% in cinque sedute, il Nasdaq scende del 10,4% e perfino l'oro cede l'8,9%, la sensazione immediata è che nulla funzioni più. Eppure, proprio osservando i numeri con freddezza emergono lezioni preziose per proteggere e far crescere il tuo patrimonio:
- Tre evidenze concrete emergono chiaramente dai mercati questa settimana: la prima è che il paracadute obbligazionario governativo ha ripreso a funzionare quando la tensione sale, con i titoli di Stato USA (+1,3%) ed Euro (+0,4%) in controtendenza rispetto alle borse, mentre i bond spazzatura High Yield (-0,9% USA, -0,7% Euro) hanno mostrato la loro forte correlazione con il rischio azionario; la seconda è che nessuna singola azienda o tema è immune da shock improvvisi, neppure dopo aver battuto le stime trimestrali, rendendo vitale la diversificazione settoriale e geografica (consumi di base a -2,4%, Europa e India nettamente più resilienti rispetto ai chip); la terza è che quando l'euforia lascia spazio al panico (Fear & Greed Index a quota 10 e VIX a 35,9), i multipli azionari si sgonfiano e i piani di accumulo periodici lavorano finalmente a sconto anziché comprare sui massimi.
- Due approcci opposti separano chi subisce i mercati da chi guida il proprio progetto finanziario: da una parte c'è l'investitore guidato dalle emozioni di breve periodo o mal consigliato da reti commerciali in conflitto d'interesse, che guarda il saldo di giornata, dimentica il proprio orizzonte temporale, cede al panico vendendo proprio nei picchi di paura estrema e si ritrova poi fuori mercato durante i rimbalzi; dall'altra parte c'è chi ha costruito a freddo una pianificazione patrimoniale integrata per obiettivi di vita, dotata di un fondo di emergenza capiente per non dover mai liquidare investimenti in perdita, di una componente obbligazionaria con scadenze coerenti e di regole automatiche di ribilanciamento anticiclico per comprare quando i prezzi scendono e prendere profitto quando corrono troppo.
- Un'unica azione operativa concreta fa davvero la differenza nelle settimane di volatilità: aprire il proprio portafoglio senza farsi guidare dall'ansia dei titoli dei giornali, verificare se il peso effettivo di singoli titoli tecnologici, credito high yield e duration obbligazionaria rispetta ancora il proprio profilo di rischio e il proprio orizzonte temporale, e — se ci si rende conto di navigare a vista — affiancarsi a una consulenza finanziaria indipendente a parcella fissa (fee-only) totalmente priva di conflitti di interesse.
Alessandro Paolini CFP® Candidate | Consulente Finanziario Indipendente (CFA Albo OCF)
alessandropaolini.com | info@alessandropaolini.com
Disclaimer e Informativa Legale: La presente analisi settimanale dei mercati finanziari ha finalità esclusivamente divulgative, informative ed educative e non costituisce in alcun modo sollecitazione al pubblico risparmio, consulenza finanziaria personalizzata, raccomandazione di investimento o offerta di sottoscrizione di prodotti e strumenti finanziari ai sensi del D.Lgs. 58/1998 (TUF) e della Direttiva Europea MiFID II. I rendimenti passati non sono indicativi né costituiscono garanzia di rendimenti futuri. Le opinioni, i dati macroeconomici e le rilevazioni tecniche espressi riflettono le condizioni dei mercati alla data di redazione e sono soggetti a modifiche senza preavviso. Alessandro Paolini è Consulente Finanziario Indipendente (Fee-Only / Autonomo) regolarmente iscritto all'Albo Unico OCF (Delibera n. 2871 del 18/12/2025, matricola 640056) e opera in totale assenza di conflitti di interesse, non percependo commissioni o retrocessioni da intermediari o emittenti di strumenti finanziari.