Ascolta l'articolo completo
Audio narrazione vocale ad alta definizione (Durata ~31 min)
- 👋 Introduzione
- 🌍 Geopolitica e Quadro Macroeconomico: L'inflazione USA riaccende i falchi e frena l'immobiliare, Europa resiliente
- 📈 Indici azionari: Rimbalzo corale di Nasdaq (+3,6%) e Piazza Affari (+3,6%), ma Nvidia cede il 12,8% sulle dimissioni di Huang
- 📊 Settori, Stili e Temi: I semiconduttori guidano la riscossa (+9,4%), l'energia allunga ancora (+4,0%) e crollano i titoli auriferi
- 😰 Sentiment: Il CNN Fear & Greed Index risale a 39 punti in area Fear, volatilità VIX in rientro a 19,3
- 🏦 Banche Centrali e Obbligazioni: Treasury USA 10Y oltre il 5,14%, la Fed verso un rialzo certo a dicembre e spread BTP-Bund giù a 104 punti base
- 🛢️ Materie Prime e Valute: Oro ai minimi da dodici mesi (-4,6%), dollaro forte sotto 1,11 e Bitcoin in calo a 68.322 dollari
- 🔮 Outlook Settimana Prossima: I temi caldi
- 📌 Conclusione: Rischio specifico contro diversificazione strutturale nei portafogli
👋 Introduzione
Sapevate che, nella stessa settimana in cui il titolo simbolo dell'intelligenza artificiale Nvidia è sprofondato del -12,8% in scia alle improvvise dimissioni del suo storico amministratore delegato Jensen Huang, l'intero comparto dei semiconduttori ha messo a segno un rimbalzo del +9,4% con i principali concorrenti in volata di quasi il 19%, mentre sul mercato obbligazionario un'inflazione statunitense superiore alle stime ha spinto il rendimento del Treasury decennale sopra la soglia critica del 5,14% (+28 punti base) costringendo i listini dei titoli di Stato al ribasso senza impedire a Piazza Affari di segnare un altro balzo del +3,6% fino a 51.859 punti?
Ciao, sono Alessandro Paolini — se non mi conosci, sono un Consulente Finanziario Indipendente (CFA iscritto all'albo OCF), candidato CFP®. Opero a parcella fissa (fee-only), senza percepire alcuna retrocessione sui prodotti, senza percentuali variabili sul patrimonio e nella totale assenza di conflitti di interesse. Ogni settimana analizzo l'andamento dei mercati finanziari globali per decifrare i dati macroeconomici, separare i fatti oggettivi dalla propaganda di mercato e tradurre le oscillazioni dei listini in decisioni patrimoniali solide, consapevoli e protette nel lungo termine.
In questa Analisi Settimanale (Settimana 46-2026) approfondiamo i passaggi determinanti che hanno ridefinito gli equilibri dei portafogli globali:
- Il ritorno della propensione al rischio sull'azionario globale: dopo la correzione di inizio novembre, l'indice MSCI World ha chiuso in progresso del +2,4% (+11,1% da inizio anno). Negli Stati Uniti il Nasdaq 100 ha recuperato il +3,6% a 27.944 punti (+11,3% YTD), l'S&P 500 è risalito del +2,5% a 7.562 punti (+11,5% YTD) e il paniere a media e piccola capitalizzazione Russell 2000 ha guadagnato l'+1,4% a 2.790 punti (+13,7% YTD).
- La forza sorprendente dell'Europa e il nuovo balzo di Milano: sostenuti da trimestrali solide, dalle revisioni migliorative sulla crescita tedesca e dalla distensione sul fronte mediorientale, i listini del Vecchio Continente hanno aggiornato i massimi. L'Eurostoxx 50 ha guadagnato il +3,5% a 6.387 punti (+13,3% YTD) e il FTSE Mib di Piazza Affari ha accelerato ancora del +3,6%, portandosi a 51.859 punti con un bilancio annuale del +19,0%, mentre lo Stoxx 600 (+2,49%) e il DAX (+3,60%) sono tornati su livelli record.
- Rimbalzo di Tokyo e frenata della Cina: in Asia il Nikkei 225 ha recuperato gran parte delle perdite della settimana precedente con un salto del +6,5% a 61.142 punti (+23,4% YTD), trainato insieme a Corea del Sud e Taiwan dalla filiera dei chip. In netta controtendenza, l'Hang Seng China ha lasciato sul terreno il -4,1% scendendo a 7.938 punti (-8,6% YTD), mentre il Sensex 500 indiano ha aggiunto un +1,3% a 37.160 punti (+0,5% YTD) e l'aggregato MSCI Emerging ha chiuso a +3,2% (+12,6% YTD).
- Il caso Nvidia e la prova di maturità dell'ecosistema AI: le dimissioni di Jensen Huang, sostituito ad interim da Colette Kress a seguito di rivelazioni personali e indagini del Dipartimento di Giustizia USA legate anche a possibili violazioni verso la Cina, hanno provocato una flessione settimanale del -12,8% sul titolo (portando il calo dai picchi di ottobre attorno al 30%). Eppure, i conti straordinari di CoreWeave (ricavi +168% sull'anno e portafoglio ordini a 132,5 miliardi di dollari) e la domanda pari a sei volte l'offerta per l'imminente debutto in borsa di Anthropic hanno acceso gli acquisti su AMD (+18,9%) e Broadcom (+18,2%).
- Inflazione americana persistente e impennata dei rendimenti: la lettura dell'indice CPI USA di ottobre sopra le attese (+0,4% mensile, con la componente di fondo al +0,3% per il terzo mese consecutivo) ha spinto il mercato dei futures a scontare oltre il 106% di probabilità di un rialzo dei tassi Federal Reserve a dicembre. Il rendimento del Treasury decennale è balzato di 28 punti base al 5,14%, con il biennale salito di 33 punti base al 4,84%. In Europa il Bund decennale è salito al 3,38% (+12 pb) e il BTP decennale al 4,42% (+9 pb), consentendo allo spread BTP-Bund di restringersi ulteriormente a 104 punti base.
- Dollaro dominante, crollo dell'oro e frenata delle criptovalute: l'allargamento del differenziale di rendimento a favore degli Stati Uniti ha rafforzato il biglietto verde, spingendo il cambio EUR-USD sotto quota 1,11 a 1,102 (-1,1%). Il rialzo dei tassi reali ha penalizzato l'Oro, sceso del -4,6% a 3.884 dollari l'oncia sui minimi degli ultimi dodici mesi; arretra anche il greggio WTI (-2,5% a 88,6 dollari), mentre il Bitcoin accusa una correzione del -9,9% scivolando a 68.322 dollari.
- Sentiment in uscita dal panico: il CNN Fear & Greed Index è risalito da 24 a 39 punti, lasciando la fascia estrema per rientrare in area Fear (Paura), mentre la volatilità VIX si è sgonfiata da 25,6 a 19,3 punti.
🌍 Geopolitica e Quadro Macroeconomico: L'inflazione USA riaccende i falchi e frena l'immobiliare, Europa resiliente
Il baricentro macroeconomico della settimana si è spostato con decisione sul fronte dei prezzi statunitensi e sulle conseguenze di politica monetaria che ne derivano. L'indice dei prezzi al consumo (CPI) degli Stati Uniti riferito al mese di ottobre ha infatti sorpreso al rialzo gli operatori su entrambe le metriche principali: il dato generale è cresciuto dello +0,4% su base mensile (contro il +0,3% atteso dal consenso, pur rallentando rispetto al +0,6% di settembre), mentre l'inflazione di fondo (Core CPI, depurata da energia e alimentari) ha segnato un incremento del +0,3% mensile a fronte dello +0,2% stimato. È il terzo mese consecutivo in cui la componente core ripete esattamente la stessa variazione mensile, un segnale di persistenza inflattiva che ha immediatamente spostato verso l'alto le curve dei tassi d'interesse.
Solo nell'ultima seduta della settimana, l'indice dei prezzi alla produzione (PPI) di ottobre ha fornito un parziale sollievo sul dato mensile, attestandosi al +0,3% contro il +0,4% atteso e in netto ridimensionamento rispetto al +1,4% di settembre; tuttavia, osservando il confronto tendenziale su base annua, le pressioni a monte restano vivaci, complice il rincaro di circa il 25% nei costi del trasporto su gomma. Sul fronte dell'attività reale, la macchina economica americana non mostra segni di cedimento generalizzato: il modello previsionale GDPNow della Federal Reserve di Atlanta per il quarto trimestre ha rivisto la propria stima di crescita al rialzo al +3,5% (sopra il 3,4% precedente e atteso), mentre la rilevazione privata sull'occupazione ADP è migliorata leggermente a 19,80K (da 19,50K). Le nuove richieste settimanali di sussidi di disoccupazione sono risalite a 200.000 unità (sopra le 194.000 attese e le 191.000 precedenti), ma restano su livelli storicamente contenuti, mentre le richieste continuative totali sono scese sotto le previsioni a 1.697.000 unità (rispetto a 1.710.000 stimate). L'unico vero campanello d'allarme arriva dal mercato immobiliare residenziale, dove il costo elevato dei mutui ha fatto precipitare le vendite di case esistenti di ottobre sui minimi da sedici anni.
In Europa e in Asia il quadro congiunturale appare più ordinato e coerente con le attese. Nell'Eurozona, i dati definitivi sul Prodotto Interno Lordo del terzo trimestre hanno centrato perfettamente le previsioni degli analisti, segnando una crescita dell'+1,3% su base annua (in accelerazione rispetto all'+1,2% del trimestre precedente) e dello +0,4% su base congiunturale trimestrale (in moderazione rispetto al +0,6% precedente). In Germania, l'inflazione al consumo finale di ottobre ha confermato le stime preliminari, evidenziando una flessione congiunturale del -0,2% su base mensile (inversione rispetto al +0,6% di settembre) e un rallentamento al +2,8% su base annua (dal +3,3% precedente), mentre le revisioni migliorative sulla crescita tedesca hanno sostenuto la fiducia sui listini europei. Sul versante asiatico, la Cina continua a fare i conti con una domanda interna anemica: l'inflazione al consumo di ottobre è rimasta ferma allo 0,0% su base mensile (in linea con le attese) e ha rallentato allo +0,7% annuo, sotto lo 0,8% previsto e lo 0,9% di settembre. Di segno opposto la dinamica commerciale sudcoreana, con le esportazioni dei primi dieci giorni di novembre balzate del +112% su base annua a conferma della forza del ciclo dei semiconduttori.
| Area economica | Dato macro | Categoria | Periodo | Dato | Attese | Precedente |
|---|---|---|---|---|---|---|
| Cina | Prezzi al consumo | Inflazione MoM | Ottobre | 0,0% | 0,0% | 0,2% |
| Cina | Prezzi al consumo | Inflazione YoY | Ottobre | 0,7% | 0,8% | 0,9% |
| USA | Atlanta Fed GDP Now | Crescita | 4Q | 3,5% | 3,4% | 3,4% |
| USA | ADP Employment Change | Lavoro | — | 19,80K | — | 19,50K |
| USA | Prezzi al consumo | Inflazione MoM | Ottobre | 0,4% | 0,3% | 0,6% |
| USA | Prezzi al consumo 'Core' | Inflazione MoM | Ottobre | 0,3% | 0,2% | 0,3% |
| USA | Nuovi sussidi di disoccupazione | Lavoro | — | 200K | 194K | 191K |
| USA | Sussidi di disoccupazione totali | Lavoro | — | 1.697K | 1.710K | 1.717K |
| USA | Prezzi alla produzione | Inflazione MoM | Ottobre | 0,3% | 0,4% | 1,4% |
| Zona Euro | Prezzi al consumo (Germania) | Inflazione MoM | Ottobre | -0,2% | -0,2% | 0,6% |
| Zona Euro | Prezzi al consumo (Germania) | Inflazione YoY | Ottobre | 2,8% | 2,8% | 3,3% |
| Zona Euro | PIL | Crescita YoY | 3Q | 1,3% | 1,3% | 1,2% |
| Zona Euro | PIL | Crescita QoQ | 3Q | 0,4% | 0,4% | 0,6% |
📈 Indici azionari: Rimbalzo corale di Nasdaq (+3,6%) e Piazza Affari (+3,6%), ma Nvidia cede il 12,8% sulle dimissioni di Huang
I listini azionari mondiali hanno archiviato una settimana di vigoroso recupero, dimostrando una sorprendente capacità di assorbimento sia rispetto al rialzo dei tassi di interesse sia nei confronti di uno shock di governance senza precedenti su uno dei titoli più capitalizzati al mondo. L'indice globale MSCI World ha guadagnato il +2,4% (+2,41% in valuta locale), portando la performance da inizio 2026 al +11,1%, mentre l'aggregato MSCI World ex USA ha segnato un progresso del +1,8% (+10,5% YTD). L'ampiezza del recupero è stata confermata dal rientro della volatilità implicita, con l'indice VIX sceso dai 25,6 punti della settimana precedente a quota 19,3 punti.
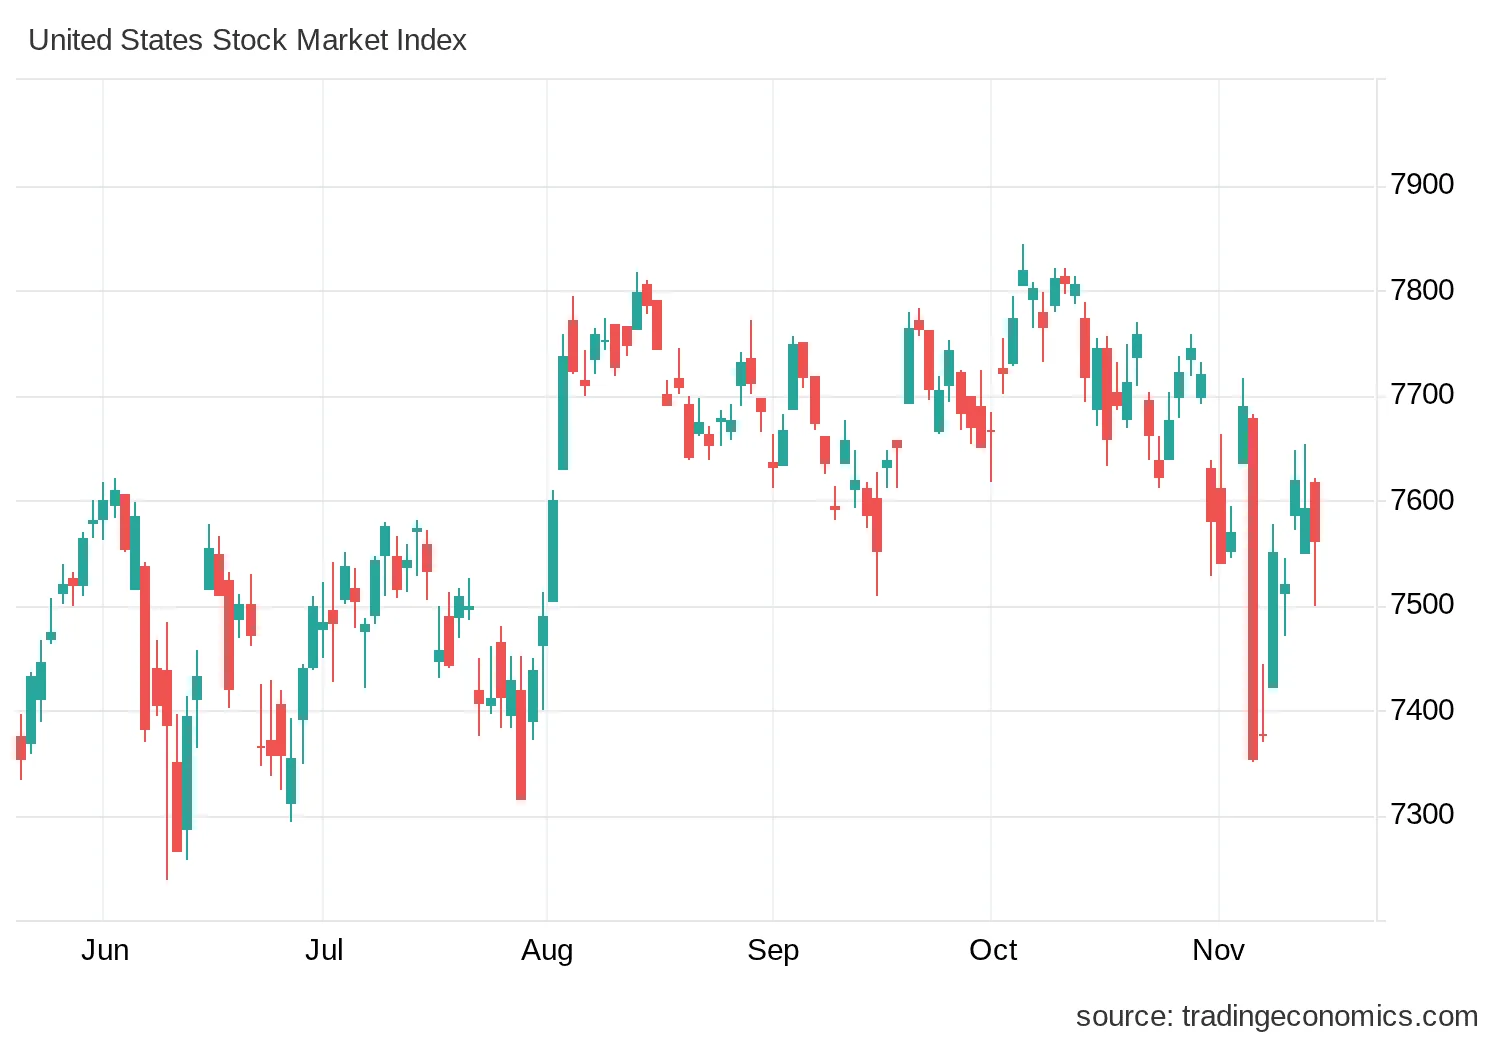
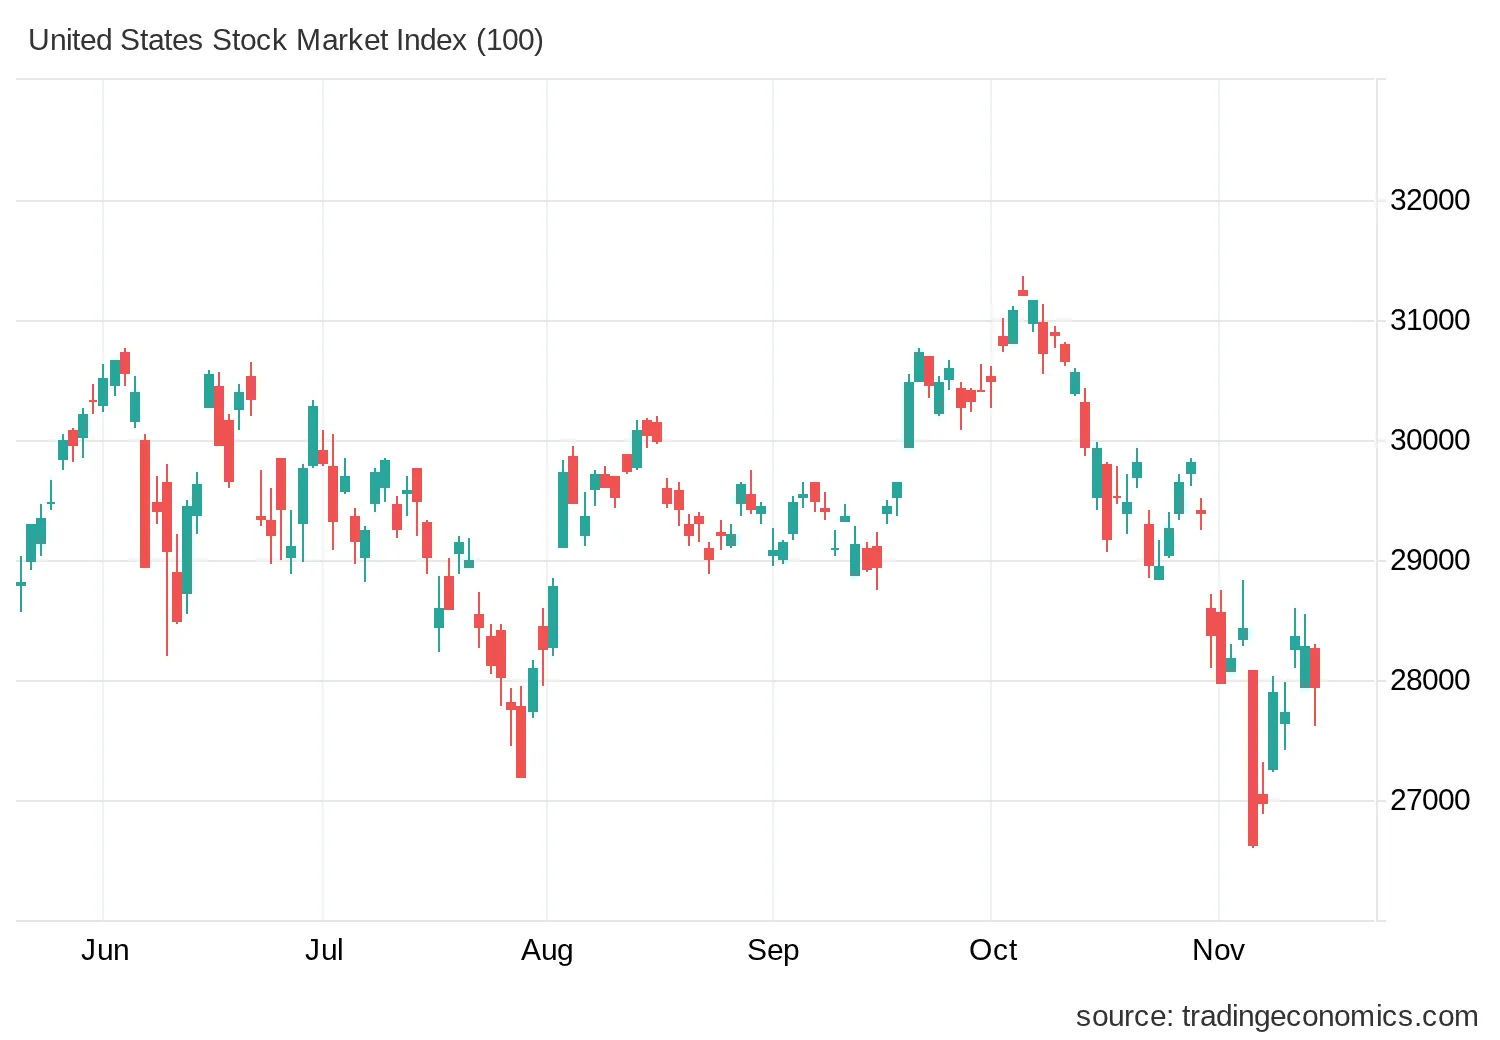
A Wall Street, il ritorno della fiducia sull'economia dell'intelligenza artificiale si è scontrato con la bufera abbattutasi su Nvidia. Giovedì Jensen Huang ha rassegnato le dimissioni dalla guida della società (sostituito ad interim dalla direttrice finanziaria Colette Kress) dopo le rivelazioni su relazioni personali, una delle quali coinvolgente una persona sospettata dalle autorità americane di spionaggio per conto della Cina, con conseguente apertura di molteplici indagini da parte del Dipartimento di Giustizia e convocazioni al Senato per possibili nuove strette sulle esportazioni verso Pechino. Il titolo ha chiuso la settimana in flessione del -12,8% (-12,75% esatto), accumulando un ribasso di circa il 30% rispetto ai massimi di inizio ottobre. Eppure, il resto del listino non è stato trascinato a fondo: l'S&P 500 ha guadagnato il +2,5% (+2,54%) risalendo a 7.562 punti (+11,5% YTD, a ridosso della precedente soglia di supporto/resistenza a 7.600 punti), sostenuto da un'ampia partecipazione del mercato come dimostra il +2,37% dell'S&P 500 Equal Weight. Il Nasdaq 100 ha guidato i listini americani con un rialzo del +3,6% (+3,55%) a 27.944 punti (+11,3% YTD), mentre il Russell 2000 ha aggiunto un più contenuto +1,4% (+1,36%) a 2.790 punti (+13,7% YTD). A riaccendere il motore degli acquisti sull'infrastruttura digitale hanno contribuito i risultati trimestrali di CoreWeave (ricavi +168% annuo, portafoglio ordini a 132,5 miliardi di dollari e stime 2026 riviste al rialzo) e l'enorme interesse istituzionale sul collocamento di Anthropic, con richieste pari a circa sei volte l'offerta prima del debutto atteso per la settimana entrante. Tra i cinquanta maggiori titoli globali solo cinque hanno chiuso in rosso: oltre a Nvidia, lievi prese di profitto hanno interessato Netflix, McDonald's, Abbott e Microsoft (-1,3%, penalizzata da un grave disservizio di oltre venti ore sui propri servizi cloud e posta).
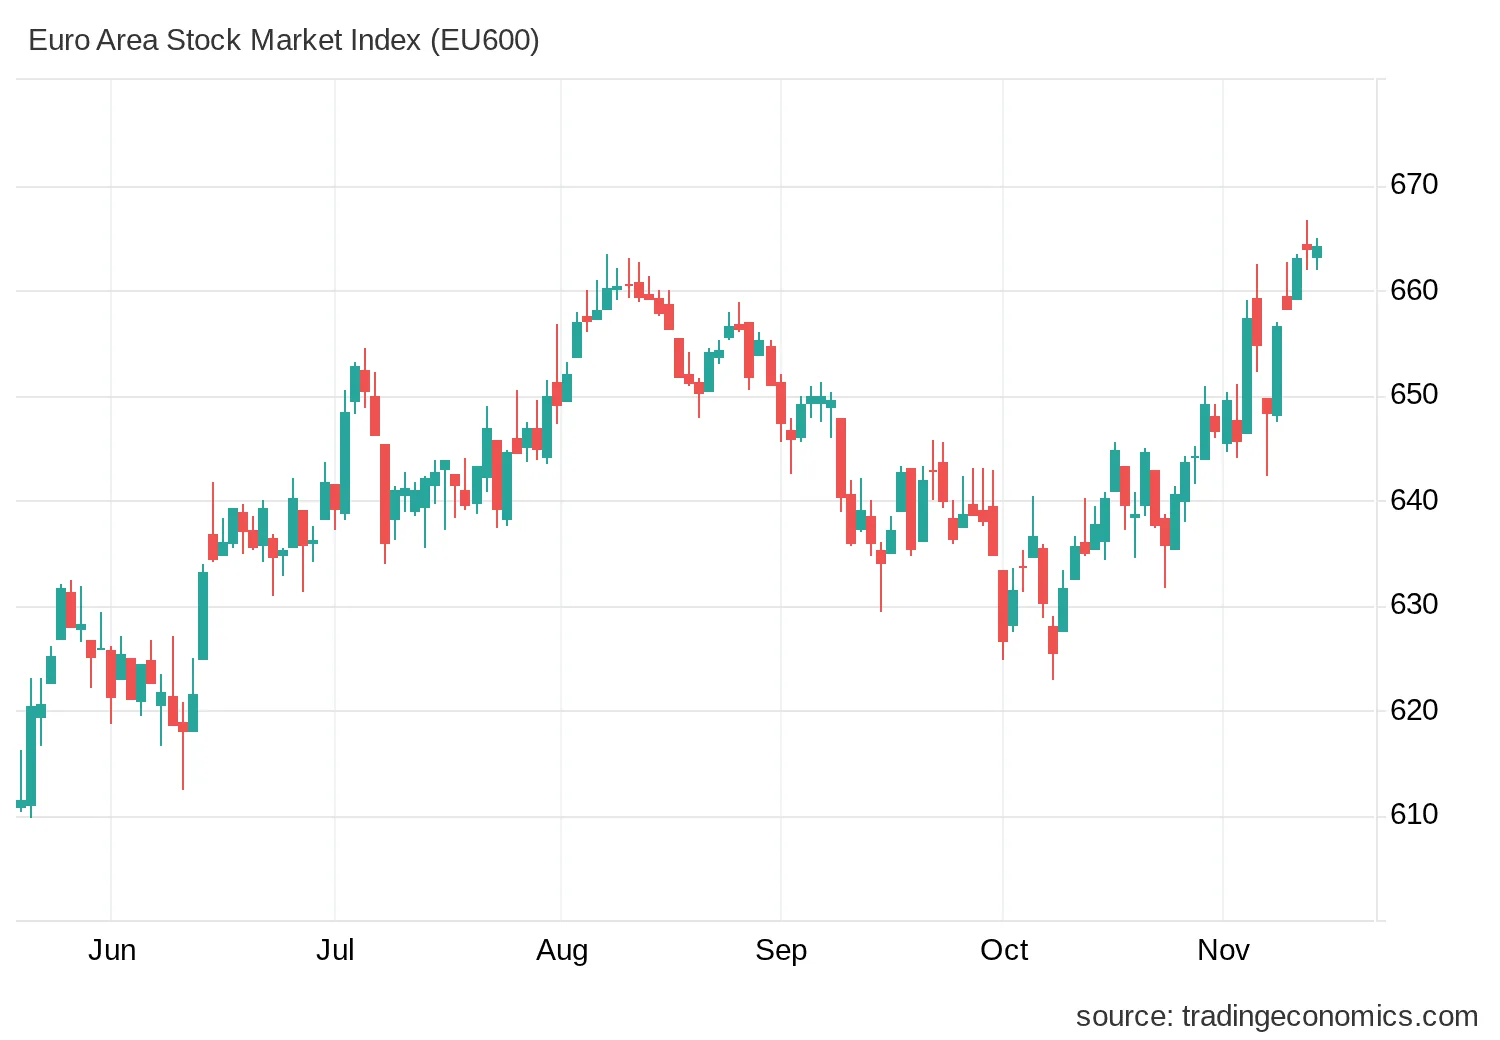
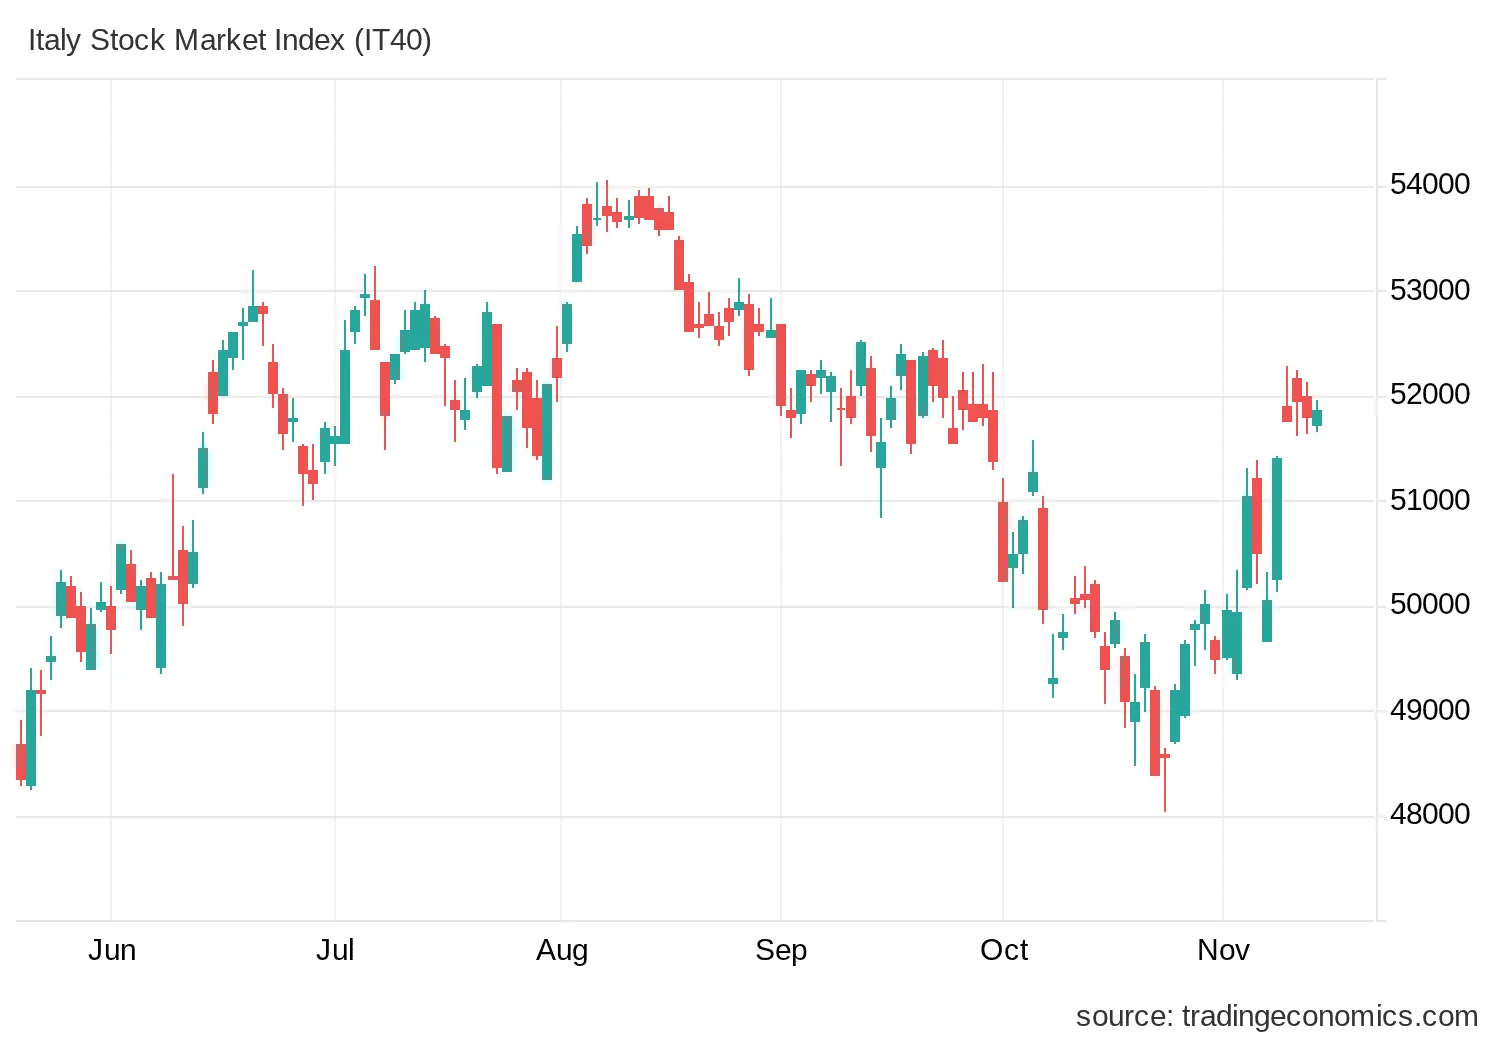
Ancora più brillante si è rivelata la tenuta dell'Europa, capace di capitalizzare il clima distensivo sul fronte energetico mediorientale, trimestrali superiori alle attese e il miglioramento delle prospettive tedesche. L'Eurostoxx 50 è avanzato del +3,5% toccando 6.387 punti (+13,3% YTD), mentre lo Stoxx 600 (+2,49%) e il DAX di Francoforte (+3,60%) hanno riconquistato i massimi storici. A Piazza Affari, il FTSE Mib ha proseguito la sua corsa storica guadagnando un altro +3,6% e raggiungendo quota 51.859 punti, portando il rendimento da inizio anno al +19,0% grazie al traino dei comparti finanziario, industriale ed energetico.
In Asia la dinamica si è ribaltata rispetto alla settimana precedente: il Giappone e le piazze esportatrici di tecnologia hanno registrato un rimbalzo impetuoso, con il Nikkei 225 salito del +6,5% (+6,46%) a 61.142 punti (+23,4% YTD) e forti recuperi a Seul e Taipei. L'indice MSCI Emerging ha chiuso con un guadagno del +3,2% (+3,21%, +12,6% YTD), sostenuto anche dal progresso del +1,3% del Sensex 500 indiano a 37.160 punti (+0,5% YTD). Unica nota stonata è rimasta la Cina, frenata dall'inflazione debole e dai timori sulla domanda interna: l'Hang Seng China è sceso del -4,1% a 7.938 punti (-8,6% YTD), in linea con il -4,58% dell'indice MSCI China.
| Indice | Valore | Var. Sett. | Var. 2026 |
|---|---|---|---|
| MSCI World | — | +2,4% | +11,1% |
| S&P 500 | 7.562 | +2,5% | +11,5% |
| Nasdaq 100 | 27.944 | +3,6% | +11,3% |
| Russell 2000 | 2.790 | +1,4% | +13,7% |
| Eurostoxx 50 | 6.387 | +3,5% | +13,3% |
| FTSE Mib | 51.859 | +3,6% | +19,0% |
| Nikkei | 61.142 | +6,5% | +23,4% |
| Hang Seng China | 7.938 | -4,1% | -8,6% |
| Sensex 500 | 37.160 | +1,3% | +0,5% |
| MSCI Emerging | — | +3,2% | +12,6% |
| Vix (S&P 500) | 19,3 | — | — |
S&P 500 (Wall Street)
Nasdaq 100 (Tech USA)
Euro Stoxx 600 (Europa)
FTSE Mib (Piazza Affari)
📊 Settori, Stili e Temi: I semiconduttori guidano la riscossa (+9,4%), l'energia allunga ancora (+4,0%) e crollano i titoli auriferi
La mappa settoriale dell'indice MSCI World mette in luce un rimbalzo ampio e ben distribuito su dieci comparti su undici. A guidare la classifica settimanale è tornato il settore Energy con un balzo del +4,03%, consolidando una leadership annuale straordinaria al +43,47% da inizio 2026 e mantenendo valutazioni contenute (P/E corrente a 11,98 volte gli utili, dividend yield al 2,96%). Immediatamente alle spalle si sono collocati gli Industrials (+3,57%, +8,14% YTD), sostenuti da nomi ciclici e infrastrutturali come Caterpillar (+7,4%), Siemens e GE Vernova, e i Communication Services (+3,23%, ancora in territorio negativo da inizio anno a -5,94%), spinti dal recupero di Meta (+5,2%) e Alphabet (+3,0%).
Il comparto Information Technology si è posizionato a metà classifica chiudendo a +2,35% (+14,09% YTD), frenato nell'aggregato dal peso specifico del crollo di Nvidia e dalla lieve debolezza di Microsoft, che hanno bilanciato l'esplosione dei produttori concorrenti di chip e delle apparecchiature per la litografia e i semiconduttori. Solida la performance dei Financials (+2,38%, +11,48% YTD), che continuano a beneficiare di curve dei tassi più ripide e tassi a lungo termine elevati, così come dei beni discrezionali Consumer Discretionary (+2,09%, +0,48% YTD, con Tesla a +8,9%), delle Utilities (+2,00%, +9,35% YTD), dei Consumer Staples (+1,92%, +18,20% YTD) e dell'Health Care (+1,90%, +17,98% YTD, guidato da Eli Lilly a +6,7%). In modesto rialzo il Real Estate (+0,93%, +13,10% YTD), frenato dall'aumento dei tassi di mercato, mentre l'unico settore in territorio negativo è risultato Materials (-0,31%, +11,54% YTD), penalizzato dalla netta flessione dei metalli preziosi e industriali.
Sul fronte degli stili di investimento fattoriali, l'appetito per il rischio ha riportato in testa il fattore World Momentum, balzato del +5,32% (+8,06% YTD), seguito dal World Value (+3,44%, saldamente in vetta da inizio anno con il +30,13%) e dal World Multi-Factor (+3,09%, +16,42% YTD). Il World Quality ha guadagnato il +2,79% (+10,57% YTD), battendo leggermente il World Growth (+2,49%, +3,36% YTD). Le strategie difensive come World Minimum Volatility (+2,28%, +10,54% YTD) e World High Dividend (+1,95%, +19,70% YTD), pur chiudendo in positivo, hanno logicamente partecipato in misura minore al rimbalzo ciclico, mentre sul piano dimensionale le società a grande capitalizzazione (Large Cap a +2,43%) hanno preceduto le Small Cap (+1,67%, +13,21% YTD).
L'analisi dei 32 indici tematici globali rivela una rotazione nettissima. In cima alla graduatoria settimanale troneggiano i Semiconduttori con un poderoso +9,42% (+52,77% YTD, miglior tema del 2026), trainati dal rally di AMD (+18,9%), Broadcom (+18,2%), Micron (+12,8%), Lam Research (+12,7%), Applied Materials (+11,4%), TSMC (+10,1%) e Texas Instruments (+9,5%), che hanno compensato l'uscita di scena di Huang da Nvidia. Eccellenti guadagni anche per AI Infrastructure (+6,37%, +36,99% YTD), Humanoid & Embodied Intelligence (+4,25%), Cloud Tecnology (+4,14%, +17,69% YTD), Cyber Security (+3,89%, +49,83% YTD), Grid Infrastructure (+3,74%) e Robotics (+3,17%). Sul versante opposto, la discesa dell'oro fisico ha innescato prese di beneficio violente sulle società minerarie Gold Miners (-6,52%, -2,67% YTD), seguite dalla transizione energetica con Clean Energy in calo del -3,93%, dai metalli industriali Global Mining (-2,14%) e dalle Terre rare (-1,99%, fanalino di coda annuale a -30,97% YTD).
| Settore MSCI | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y | Yield |
|---|---|---|---|---|---|---|
| MSCI World Consumer Staples | +1,92% | +18,20% | +9,45% | 22,48 | 21,12 | 2,52% |
| MSCI World Consumer Discretionary | +2,09% | +0,48% | +8,67% | 23,31 | 21,65 | 1,04% |
| MSCI World Health Care | +1,90% | +17,98% | +15,44% | 22,23 | 19,05 | 1,64% |
| MSCI World Energy | +4,03% | +43,47% | +14,44% | 11,98 | 11,35 | 2,96% |
| MSCI World Information Tech | +2,35% | +14,09% | +23,71% | 31,60 | 17,75 | 0,57% |
| MSCI World Financials | +2,38% | +11,48% | +29,55% | 14,37 | 13,83 | 2,65% |
| MSCI World Materials | -0,31% | +11,54% | +26,49% | 18,95 | 15,78 | 2,18% |
| MSCI World Industrials | +3,57% | +8,14% | +25,46% | 23,69 | 21,15 | 1,52% |
| MSCI World Utilities | +2,00% | +9,35% | +26,09% | 18,21 | 16,50 | 3,24% |
| MSCI World Real Estate | +0,93% | +13,10% | +3,37% | 19,39 | 32,33 | 3,60% |
| MSCI World Communication Services | +3,23% | -5,94% | +32,39% | 18,85 | 16,50 | 1,07% |
| Stile di Investimento | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y | Yield |
|---|---|---|---|---|---|---|
| MSCI World | +2,40% | +11,08% | +21,60% | 21,38 | 17,29 | 1,57% |
| MSCI World Growth | +2,49% | +3,36% | +21,36% | 27,69 | 21,49 | 0,76% |
| MSCI World Value | +3,44% | +30,13% | +39,39% | 13,05 | 9,13 | 2,78% |
| MSCI World Quality | +2,79% | +10,57% | +16,54% | 25,92 | 20,93 | 1,20% |
| MSCI World Momentum | +5,32% | +8,06% | +21,33% | 20,31 | 13,99 | 1,69% |
| MSCI World Minimum Volatility | +2,28% | +10,54% | +10,54% | 19,52 | 17,95 | 2,03% |
| MSCI World High Dividend | +1,95% | +19,70% | +18,64% | 16,64 | 15,39 | 2,95% |
| MSCI World Multi-Factor | +3,09% | +16,42% | +24,96% | 16,30 | 13,75 | 1,71% |
| MSCI World Large Cap | +2,43% | +11,16% | +22,31% | 21,82 | 17,45 | 1,49% |
| MSCI World Small Cap | +1,67% | +13,21% | +20,46% | 18,46 | 15,75 | 2,32% |
| Tema Globale | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y |
|---|---|---|---|---|---|
| Semiconduttori | +9,42% | +52,77% | +53,90% | 27,93 | 12,11 |
| Cyber Security | +3,89% | +49,83% | +8,47% | 28,95 | 22,80 |
| AI Infrastructure | +6,37% | +36,99% | +45,71% | 27,03 | 15,51 |
| Biotech | +1,16% | +27,06% | +22,76% | 29,18 | 19,84 |
| Healthcare Innovation | -0,88% | +24,35% | +18,84% | 47,04 | 34,50 |
| Artificial Intelligence | +3,35% | +23,25% | +30,14% | 18,90 | 12,78 |
| Alerian Midstream Oil & Gas | +3,42% | +19,89% | +9,76% | 14,52 | 12,10 |
| Cloud Tecnology | +4,14% | +17,69% | +9,80% | 26,47 | 23,20 |
| Demography | +0,98% | +11,63% | +26,40% | 17,46 | 15,73 |
| Nasdaq 100 | +3,55% | +11,25% | +21,02% | 29,37 | 18,74 |
| MSCI World | +2,41% | +11,11% | +21,63% | 21,38 | 17,29 |
| Global Mining | -2,14% | +10,48% | +65,87% | 15,83 | 12,98 |
| Global Infrastructure | +2,51% | +9,98% | +21,54% | 19,26 | 18,01 |
| Digitalisation | +1,72% | +8,55% | +4,97% | 23,52 | 20,88 |
| Idrogeno | +1,45% | +8,05% | +41,54% | 268,46 | 23,34 |
| Reits | +0,18% | +6,90% | +8,28% | 12,78 | 24,29 |
| Future of Defence | +2,70% | +6,55% | +56,02% | 31,19 | 23,13 |
| Grid Infrastructure | +3,74% | +6,11% | +29,98% | 25,51 | 20,89 |
| Robotics | +3,17% | +4,96% | +24,07% | 27,79 | 23,89 |
| Humanoid & Emb. Intellig. | +4,25% | +4,93% | +52,21% | 41,13 | 22,73 |
| Global Water | +0,56% | +4,51% | +18,30% | 21,24 | 17,23 |
| Blockchain | +1,62% | +0,17% | +46,81% | — | 20,13 |
| Future Mobility | +1,46% | -1,47% | +29,13% | 20,69 | 14,21 |
| Gaming | +2,43% | -1,92% | +20,21% | — | 16,98 |
| Gold Miners | -6,52% | -2,67% | +167,25% | 11,39 | 10,03 |
| Clean Energy | -3,93% | -2,90% | +47,29% | 62,31 | 17,23 |
| Quantum Computing | -0,86% | -4,50% | +39,96% | 98,69 | — |
| Lusso | -0,59% | -8,56% | +15,26% | 22,70 | 20,07 |
| Private Equity | +0,40% | -11,19% | +1,80% | 11,61 | 11,11 |
| Battery Chain | -0,18% | -18,56% | +73,16% | 38,20 | 14,82 |
| Uranium | +0,31% | -25,06% | +69,96% | 66,31 | 41,10 |
| Terre rare | -1,99% | -30,97% | +90,39% | 70,29 | 13,40 |
😰 Sentiment: Il CNN Fear & Greed Index risale a 39 punti in area Fear, volatilità VIX in rientro a 19,3
La psicologia degli operatori ha compiuto un primo deciso passo lontano dal panico della settimana precedente. L'indicatore sintetico CNN Fear & Greed Index è risalito fino a 39 punti (rispetto ai 24 punti indicati dalla rilevazione di una settimana fa e ai 22 punti registrati nella chiusura precedente), uscendo dalla zona di Paura Estrema per collocarsi nella fascia di Fear (Paura). Il recupero riflette il miglioramento del momentum di breve periodo, la tenuta dell'ampiezza di mercato nei listini europei e statunitensi equiponderati e una minore domanda emergenziale di titoli difensivi a scapito dell'azionario. Rispetto a un mese fa, quando il barometro stazionava in zona Neutral a 45 punti, l'atteggiamento degli investitori rimane comunque prudente e tutt'altro che euforico.
Parallelamente, l'indice di volatilità implicita VIX calcolato sulle opzioni dell'S&P 500 ha evidenziato una netta normalizzazione, scendendo dai 25,6 punti della settimana scorsa fino a 19,3 punti. Il rientro sotto la soglia psicologica dei 20 punti segnala che i gestori professionali hanno ridotto l'acquisto frettoloso di coperture ribassiste di brevissimo termine, pur mantenendo una guardia alta in vista delle decisioni di politica monetaria di dicembre e delle ricadute regolamentari sul comparto tecnologico.
Per chi gestisce un patrimonio familiare con orizzonte di lungo periodo, questa rapida transizione dalla Paura Estrema alla semplice Paura conferma una regola aurea della finanza comportamentale: inseguire le emozioni di breve periodo comporta quasi sempre il rischio di vendere ai minimi di sentiment e di rientrare solo quando i prezzi hanno già recuperato gran parte del terreno perso. Mantenere una pianificazione strutturata, continuando eventualmente con i versamenti programmati di un piano di accumulo, consente di trasformare queste oscillazioni psicologiche del mercato in un vantaggio matematico sul prezzo medio di carico.
| Indicatore | Valore Attuale | 1 Settimana fa | 1 Mese fa | 1 Anno fa | Stato / Zona |
|---|---|---|---|---|---|
| CNN Fear & Greed Index | 39 | 24 | 45 | 24 | Fear (Paura) |
| VIX Index (Volatilità S&P 500) | 19,3 | 25,6 | 20,0 | — | Volatilità in rientro |
🏦 Banche Centrali e Obbligazioni: Treasury USA 10Y oltre il 5,14%, la Fed verso un rialzo certo a dicembre e spread BTP-Bund giù a 104 punti base
Il mercato obbligazionario ha subito una netta inversione di tendenza rispetto alla settimana precedente, penalizzato dal ritorno dei timori inflazionistici negli Stati Uniti e dal tono apertamente restrittivo adottato da diversi banchieri centrali. L'indice Global Aggregate (Hedged) ha ceduto l'1,05% (-1,61% da inizio anno), con i Governativi USD in calo del -1,45% (-1,61% YTD) e i Governativi Euro più contenuti al -0,77% (-2,15% YTD). Sul versante del credito societario, mentre gli indici Corporate Euro (-0,31%) e Corporate USD (-1,4%) hanno seguito il movimento dei tassi di riferimento, gli spread di credito si sono ristretti ovunque: il differenziale High Yield è sceso di 25 punti base in Europa (al 3,56%) e di 20 punti base negli Stati Uniti (al 3,16%), permettendo all'indice High Yield Euro di chiudere in controtendenza a +0,56% grazie anche al rientro delle tensioni sul debito legato all'intelligenza artificiale (come dimostrato dal forte calo di rendimento sul bond 2030 di CoreWeave).
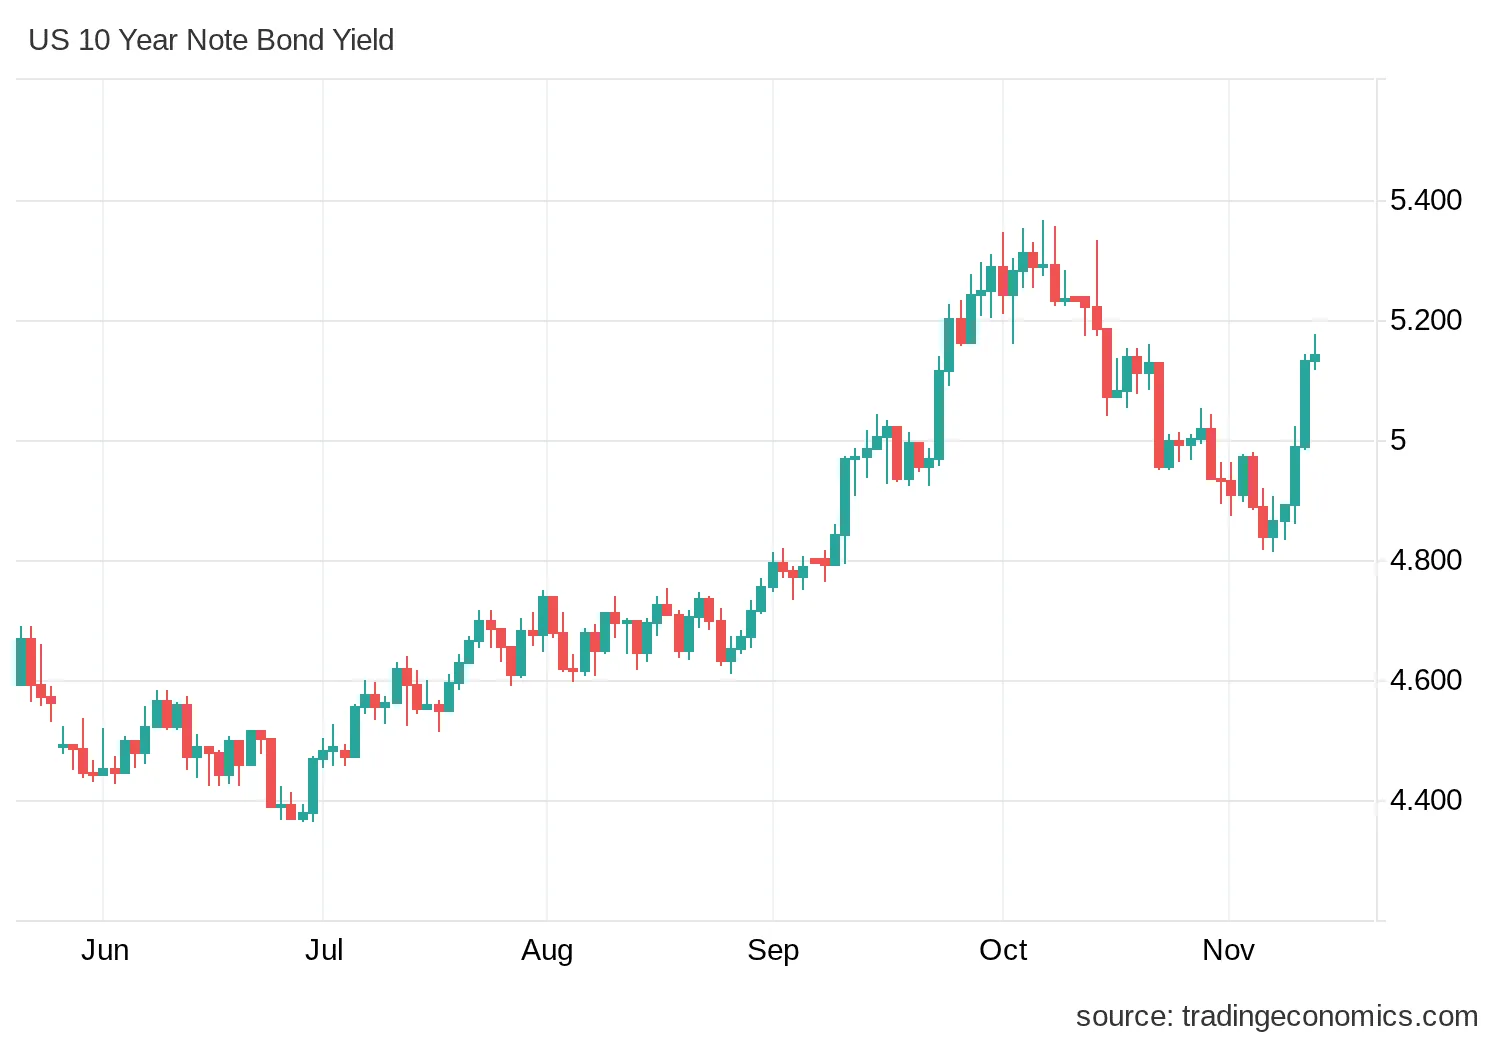
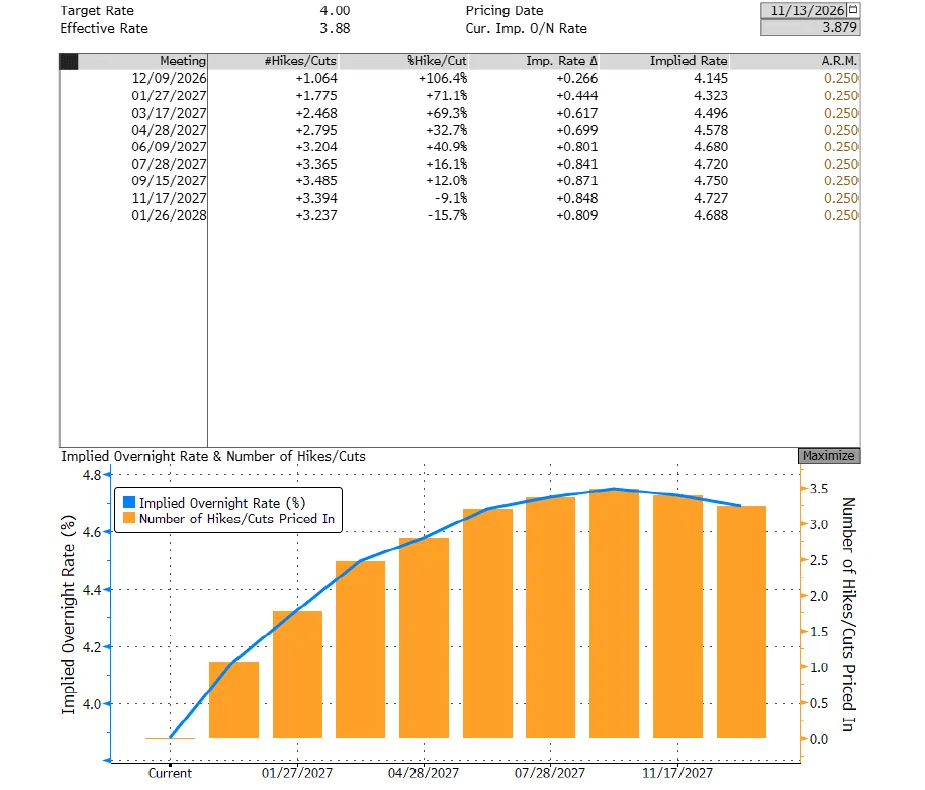
Negli Stati Uniti il movimento della curva governativa è stato violento e accompagnato da un evidente appiattimento. Il rendimento del Treasury biennale (2Y), estremamente sensibile alle decisioni di breve della Federal Reserve, è balzato di ben 33 punti base fino al 4,84% (+137 pb da inizio anno), mentre il Treasury decennale (10Y) è risalito di 28 punti base sfondando nuovamente la soglia psicologica del 5% fino al 5,14% (+97 pb YTD). A pesare sul tratto lunghissimo (con il 30Y salito di 20 pb al 5,47%) è stato anche il collocamento poco brillante dell'asta sui titoli trentennali, accolta con domanda moderata e rendimento assegnato sopra i livelli del secondario. Le dichiarazioni degli esponenti del FOMC hanno alimentato la pressione: Waller ha lasciato aperta la porta a un intervento più ampio, Logan ha invocato almeno due rialzi, mentre Hammack ha espresso preferenza per mosse graduali e Bowman ha ricordato come il costo del denaro più alto e il dollaro forte possano frenare l'economia reale. Sui contratti futures, la probabilità di una stretta monetaria al meeting Fed dell'8-9 dicembre ha superato il 100%, attestandosi al 106,4% (tasso implicito al 4,15% rispetto all'attuale corridoio 3,75%-4,00%), segnalando che una parte del mercato prezza persino l'ipotesi di un rialzo superiore ai classici 25 punti base o ulteriori strette già a gennaio (71,1% cumulativo al 4,32%).
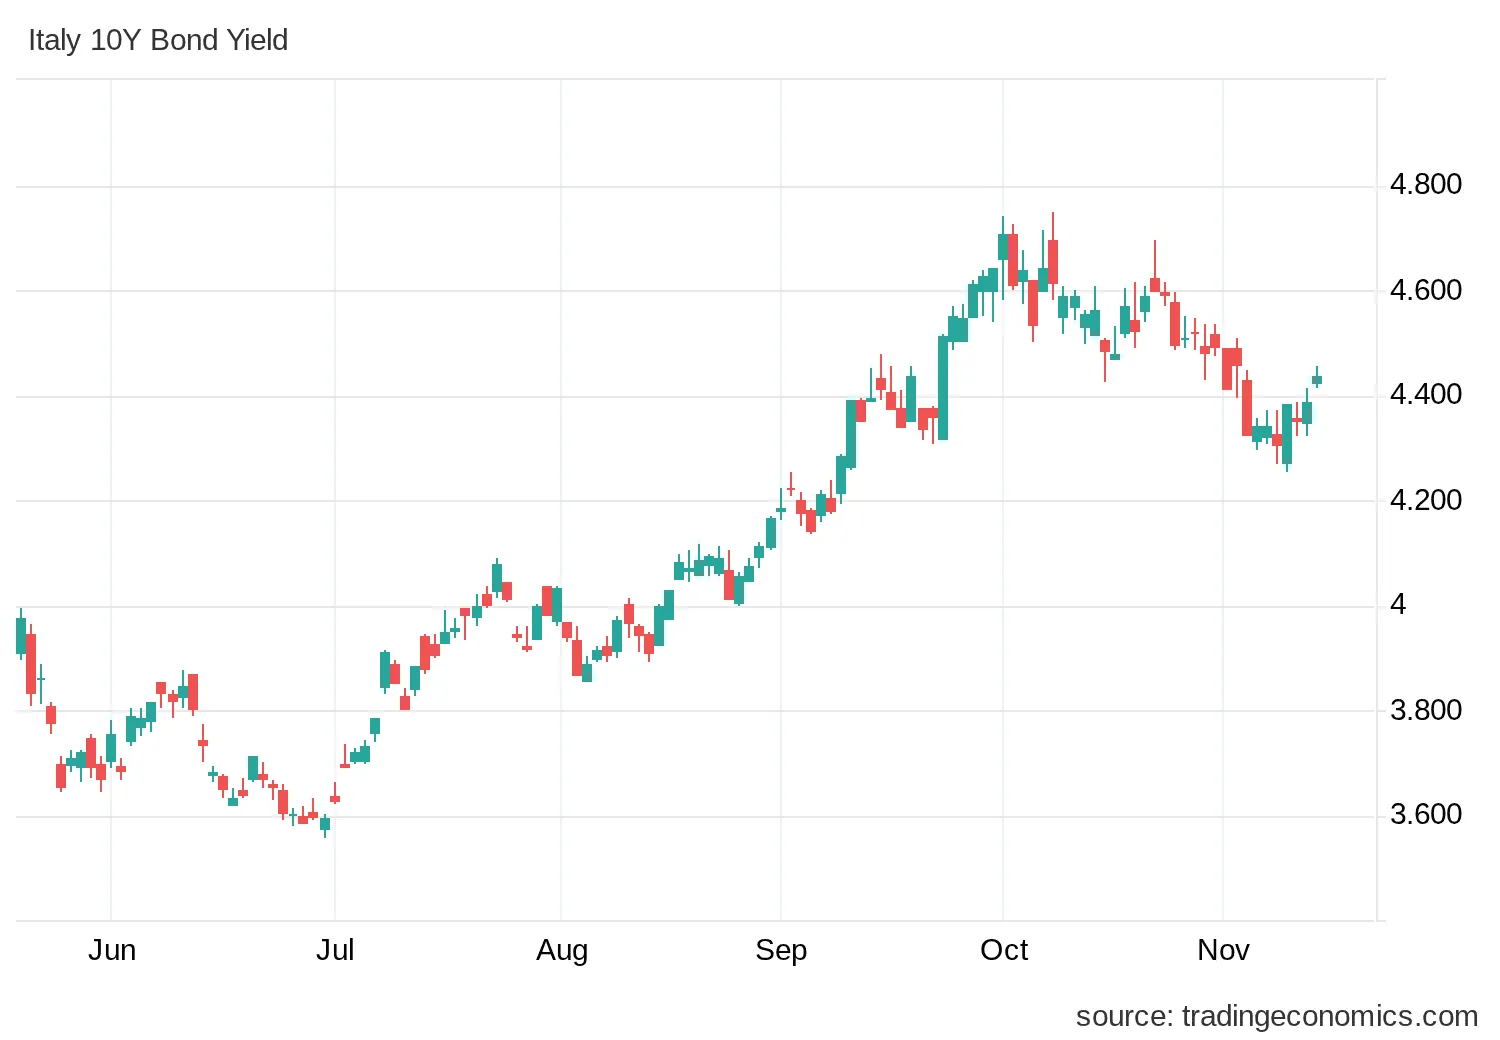
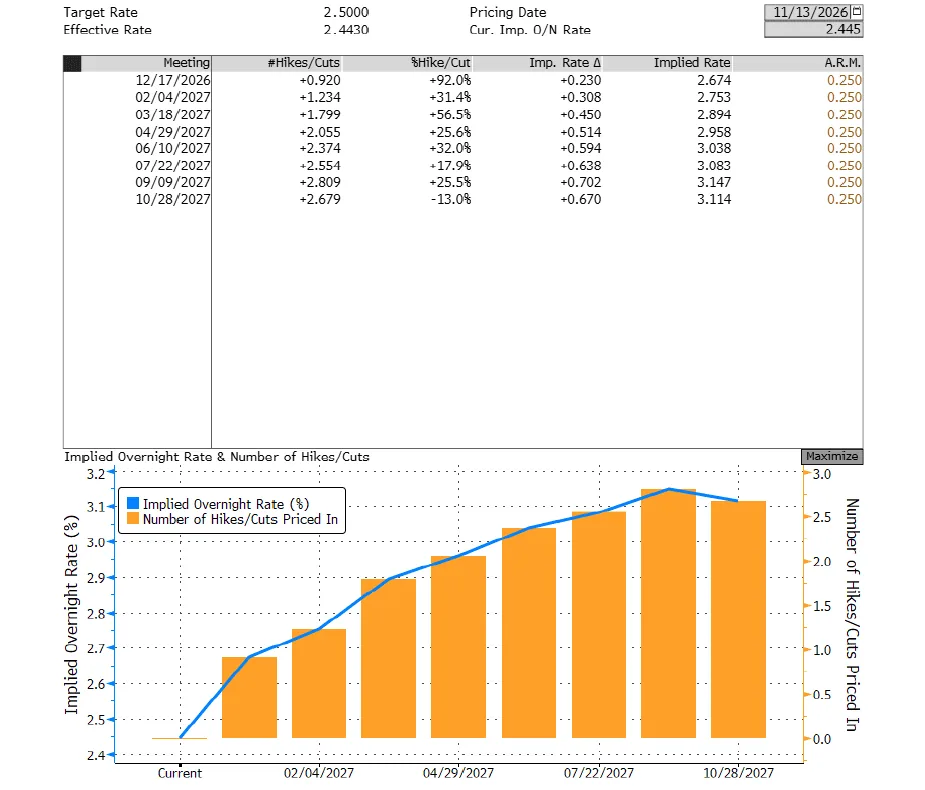
Nell'Area Euro la risalita dei rendimenti è apparsa più moderata e disomogenea tra i singoli emittenti sovrani. Il Bund decennale tedesco ha chiuso al 3,38% (+12 punti base nella settimana, +52 pb YTD) e il BTP decennale italiano al 4,42% (+9 pb, +87 pb YTD), mentre i titoli francesi OAT hanno accusato un incremento di 16 punti base riflettendo le persistenti tensioni politiche interne. Grazie alla maggiore tenuta dei titoli italiani rispetto alla carta tedesca e francese, lo spread BTP-Bund 10Y si è compresso di ulteriori 3 punti base fino a quota 104 punti base, confermando il solido interesse degli investitori per il debito governativo italiano. Sul fronte della Banca Centrale Europea (tasso sui depositi attualmente al 2,50%), le dichiarazioni del presidente della Bundesbank Joachim Nagel — che ha definito piuttosto ovvia una nuova stretta a dicembre ritenendo i tassi solo lievemente restrittivi anche dopo tale mossa — hanno spinto le probabilità di mercato per il vertice del 17 dicembre al 92,0% (tasso implicito al 2,67%). Da segnalare infine la pressione sui titoli di Stato giapponesi, con il rendimento del JGB 10Y balzato di 22 punti base al 2,87% sulle attese sempre più concrete di un rialzo dei tassi da parte della Bank of Japan nella riunione di dicembre.
| Indice Obbligazionario | Var. Settimana | Var. 2026 (YTD) |
|---|---|---|
| Governativi Globali (Hedged) | -1,0% | -1,7% |
| Corporate Globali (Hedged) | -1,0% | -2,3% |
| Governativi Euro | -0,8% | -2,2% |
| Governativi USD | -1,5% | -1,6% |
| Corporate Euro | -0,3% | -0,4% |
| Corporate USD | -1,4% | -2,0% |
| High Yield Euro | +0,6% | +0,6% |
| High Yield USA | -0,3% | +0,7% |
| AT1 | 0,0% | +1,4% |
| Parametro Obbligazionario | Valore Ultimo | Variazione Settimana | Variazione Da Inizio Anno | Valore 31/12/2025 |
|---|---|---|---|---|
| USA 2Y | 4,84% | +0,33% (+33 pb) | +1,37% (+137 pb) | 3,47% |
| USA 10Y (Treasury) | 5,14% | +0,28% (+28 pb) | +0,97% (+97 pb) | 4,17% |
| USA 30Y | 5,47% | +0,20% (+20 pb) | +0,62% (+62 pb) | 4,84% |
| Germania 2Y (Schatz) | 3,13% | +0,13% (+13 pb) | +1,00% (+100 pb) | 2,12% |
| Germania 10Y (Bund) | 3,38% | +0,12% (+12 pb) | +0,52% (+52 pb) | 2,85% |
| Italia 2Y | 3,50% | +0,12% (+12 pb) | +1,30% (+130 pb) | 2,20% |
| Italia 10Y (BTP) | 4,42% | +0,09% (+9 pb) | +0,87% (+87 pb) | 3,55% |
| Spread BTP-Bund 10Y | 1,04% (104 pb) | -0,03% (-3 pb) | +0,35% (+35 pb) | 0,70% (70 pb) |
| Giappone 10Y (JGB) | 2,87% | +0,22% (+22 pb) | +0,81% (+81 pb) | 2,07% |
| Euribor 3 mesi | 2,77% | -0,03% (-3 pb) | +0,74% (+74 pb) | 2,03% |
| SOFR 3 mesi | 4,16% | +0,11% (+11 pb) | +0,51% (+51 pb) | 3,65% |
| Banca Centrale | Meeting di Riferimento | Probabilità Attesa (% Hike) | Tasso Implicito di Mercato | Tasso Attuale |
|---|---|---|---|---|
| Federal Reserve (USA) | 09 Dicembre 2026 | 106,4% (Rialzo +1,064 x 25 bps) | 4,15% | Corridoio 3,75% - 4,00% (Eff. 3,88%) |
| Federal Reserve (USA) | 27 Gennaio 2027 | +71,1% (+1,775 cumulativo) | 4,32% | Corridoio 3,75% - 4,00% |
| Federal Reserve (USA) | 17 Marzo 2027 | +69,3% (+2,468 cumulativo) | 4,50% | Corridoio 3,75% - 4,00% |
| BCE (Area Euro) | 17 Dicembre 2026 | 92,0% (Rialzo 25 bps) | 2,67% | Deposito 2,50% (Eff. 2,44%) |
| BCE (Area Euro) | 04 Febbraio 2027 | +31,4% (+1,234 cumulativo) | 2,75% | Deposito 2,50% |
| BCE (Area Euro) | 18 Marzo 2027 | +56,5% (+1,799 cumulativo) | 2,89% | Deposito 2,50% |
Treasury USA 10Y (Benchmark Globale)
BTP Italia 10Y (Rendimento Governativo)
Attese Tassi Federal Reserve (Dot Plot / Fed Funds)
Attese Tassi Banca Centrale Europea (BCE)
🛢️ Materie Prime e Valute: Oro ai minimi da dodici mesi (-4,6%), dollaro forte sotto 1,11 e Bitcoin in calo a 68.322 dollari
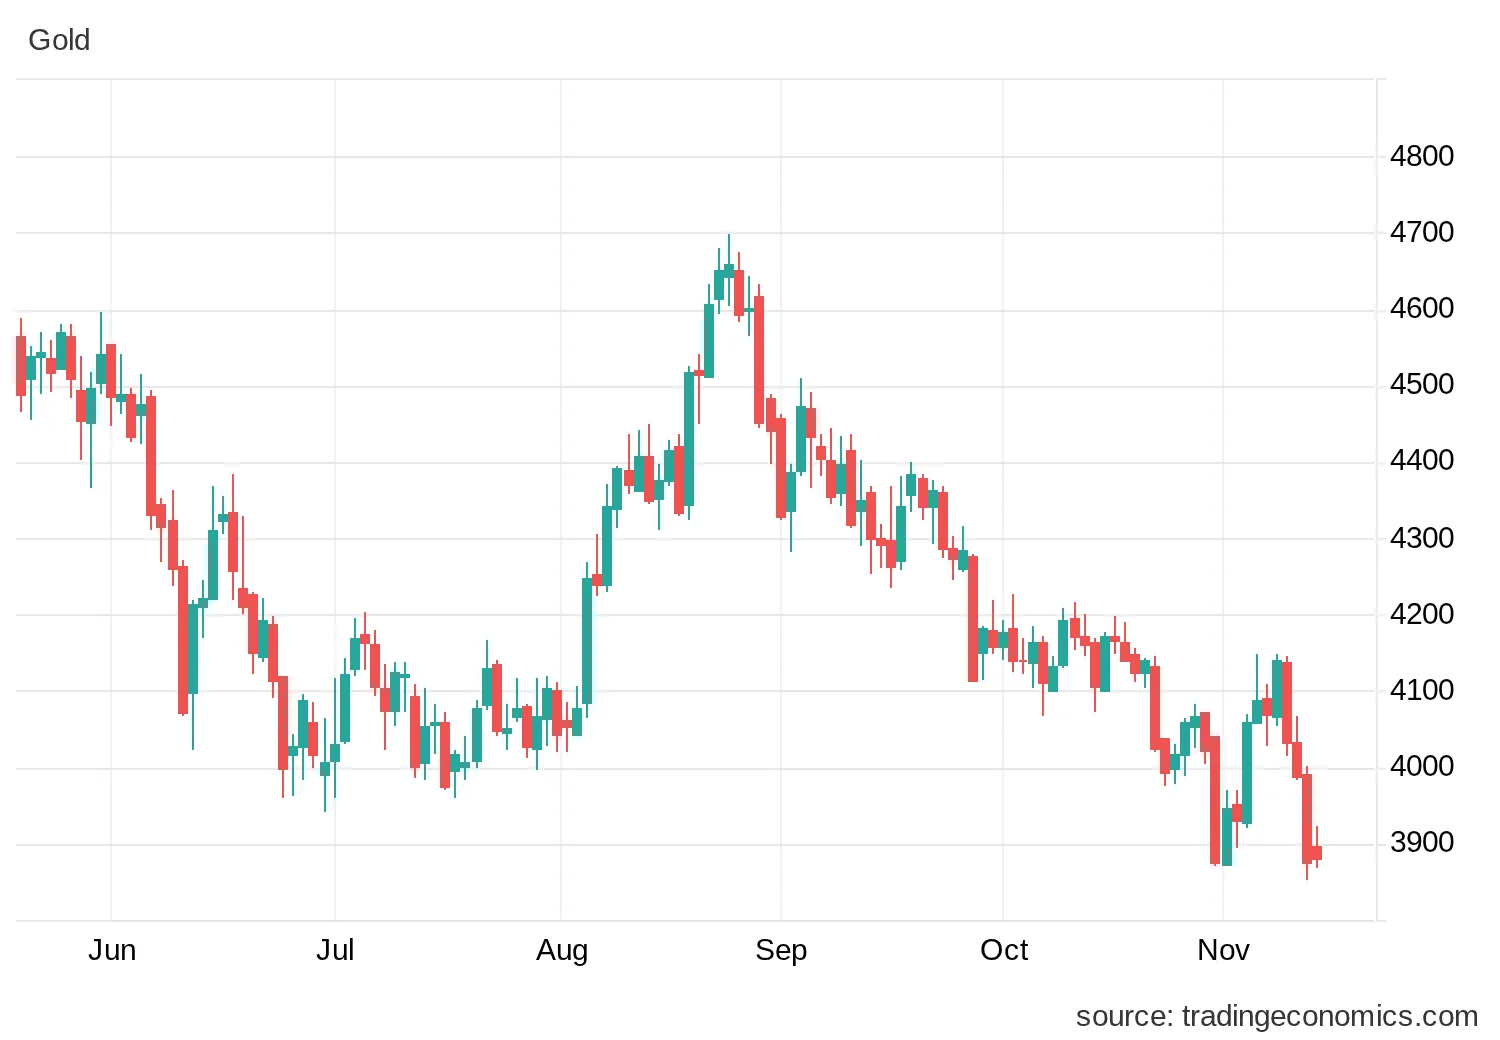
Il rialzo dei tassi reali statunitensi e la ritrovata forza del dollaro americano hanno esercitato una pressione ribassista diffusa sulle materie prime e sugli asset privi di flusso cedolare. L'Indice Generale delle Materie Prime ha terminato la settimana in calo dello -1,0% (-0,97% a quota 133,5 punti, pur conservando un +21,7% da inizio anno). A pagare il conto più salato è stato l'Oro: il metallo prezioso ha ceduto il -4,6% (-4,58%) scendendo fino a 3.884 dollari l'oncia (-10,1% YTD), toccando i minimi degli ultimi dodici mesi. L'aumento dei rendimenti reali sui Treasury e il clima di minore allarme sull'azionario hanno spinto gli investitori a ridurre l'esposizione sui preziosi (con l'argento ancora più debole a -6,11%).
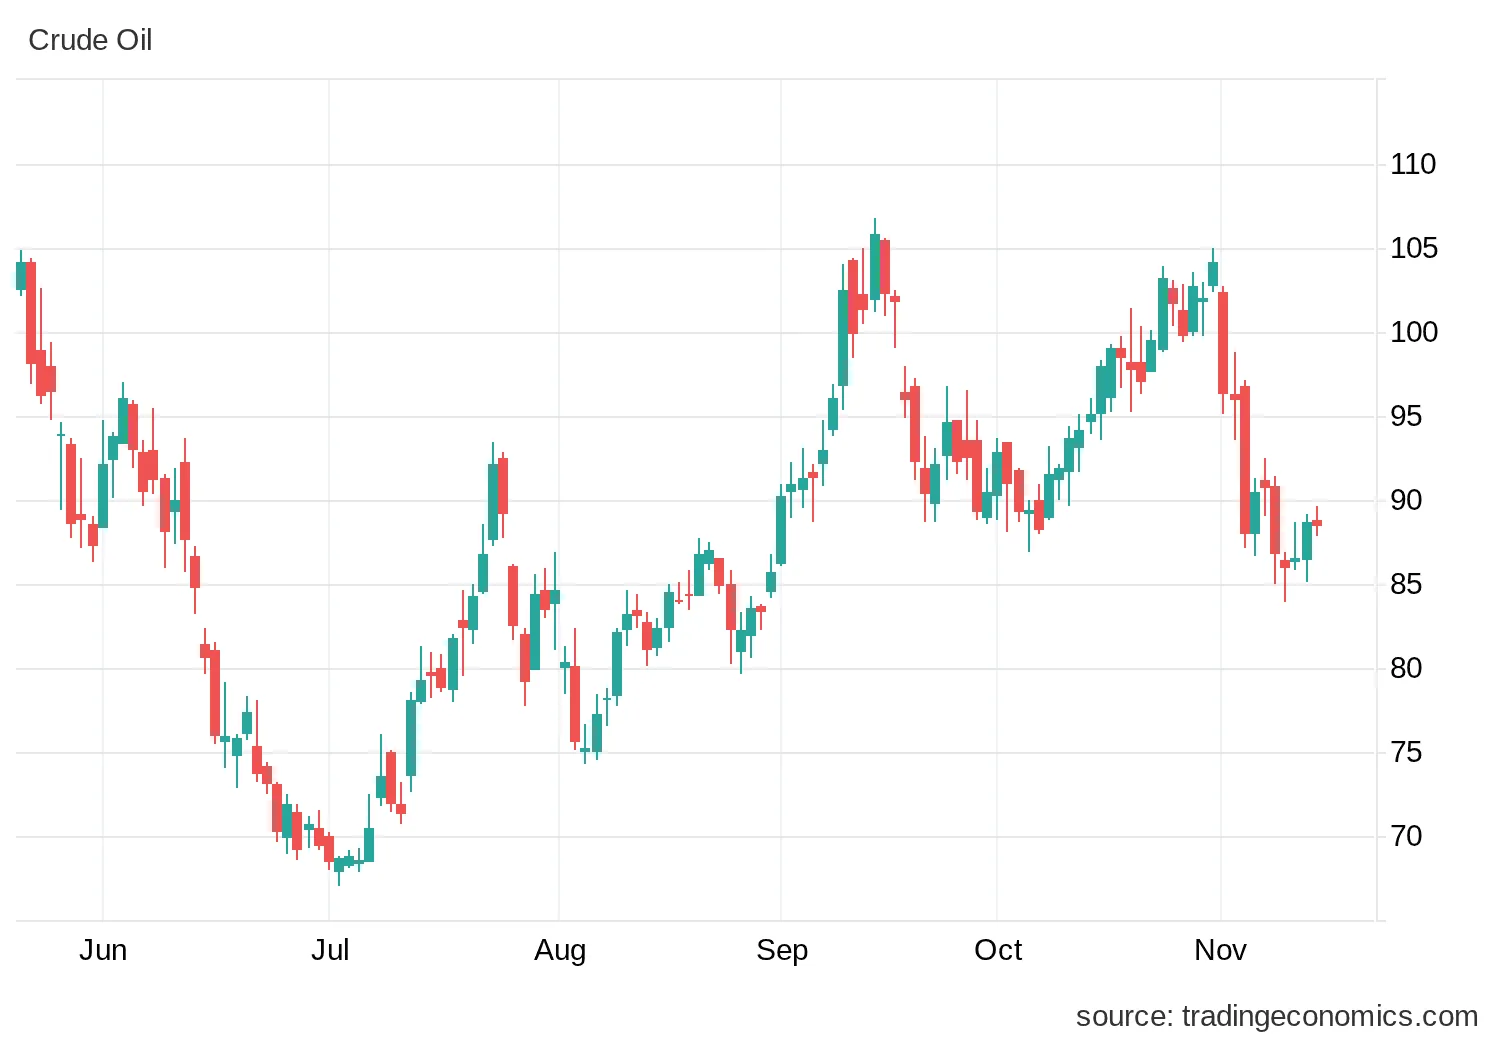
Sul fronte energetico, il petrolio WTI Crude Oil ha chiuso a 88,6 dollari al barile, in flessione settimanale del -2,5% (-2,50%, mantenendo comunque un +54,2% da inizio 2026). Le quotazioni hanno oscillato in risposta alle dichiarazioni provenienti da Washington sul dossier iraniano: prima un ribasso del -4,27% sull'ipotesi di scarsi rischi di nuovi attacchi in caso di progressi negoziali, poi un parziale rimbalzo (+2,81%) dopo le parole di Trump sull'assenza di necessità di un accordo immediato. A frenare strutturalmente il greggio è giunta inoltre la stima dell'Agenzia Internazionale dell'Energia, che per il quarto trimestre prevede per la prima volta dall'inizio del conflitto un'offerta globale superiore alla domanda. In leggero calo i Metalli Industriali (-1,7%, con il rame a -2,68% sui dubbi legati al ritmo di spesa per le infrastrutture AI), mentre in Europa il gas naturale ha guadagnato il +3,95% e il comparto delle materie prime Agricole è avanzato del +1,2% (+6,3% YTD).
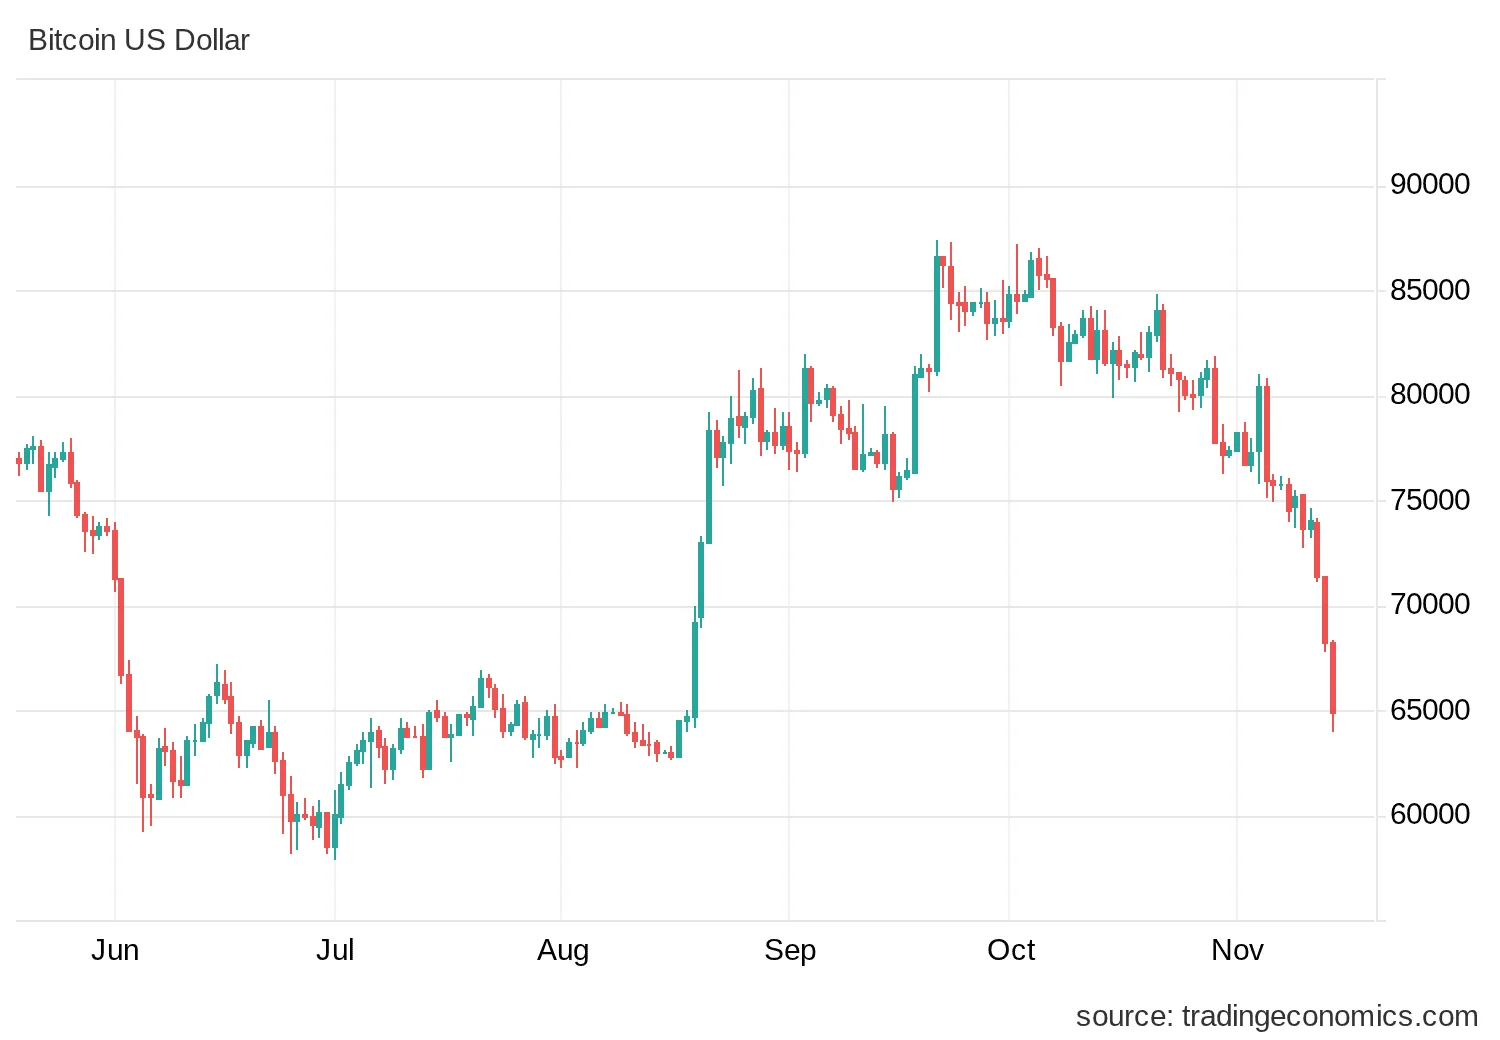
Nel mercato valutario (Forex), l'allargamento del differenziale di rendimento tra Stati Uniti ed Eurozona dopo il dato sull'inflazione americana ha alimentato un rafforzamento generalizzato del Dollaro USA contro tutte le principali divise. Il cambio EUR-USD è arretrato dell'1,1% (-1,08%) scendendo sotto quota 1,11 fino a 1,102 (-6,2% da inizio 2026), sui minimi da aprile dell'anno precedente. Contro la sterlina britannica la moneta unica ha chiuso invariata (EUR-GBP a 0,834, 0,0%), mentre contro la valuta nipponica ha ceduto lo -0,3% a 176,1. Il dollaro americano ha superato temporaneamente quota 160 contro lo yen, inducendo il ministro delle Finanze di Tokyo a rinnovare l'avvertimento di possibili interventi governativi sui cambi. Infine, nel comparto degli asset digitali, le vendite hanno colpito con decisione le criptovalute: il Bitcoin ha perso il -9,9% (-9,89%) scendendo a 68.322 dollari (-23,5% YTD), accompagnato da un ribasso ancora più accentuato di Ethereum (-13,91%).
| Valuta / Asset Digitale | Valore | Variazione Settimana | Variazione 2026 (YTD) |
|---|---|---|---|
| EUR-USD | 1,102 | -1,1% | -6,2% |
| EUR-GBP | 0,834 | 0,0% | +4,5% |
| EUR-YEN | 176,1 | -0,3% | +4,5% |
| Bitcoin | 68.322 $ | -9,9% | -23,5% |
| Materia Prima / Settore | Variazione Settimana | Variazione 2026 (YTD) |
|---|---|---|
| Indice Generale Materie Prime | -1,0% | +21,7% |
| WTI Crude Oil (Petrolio) | -2,5% | +54,2% |
| Oro (Gold) | -4,6% | -10,1% |
| Metalli Industriali | -1,7% | +2,7% |
| Agricole | +1,2% | +6,3% |
| Alerian Midstream Oil & Gas | +3,4% | +19,9% |
| Società Aurifere (Gold Miners) | -6,5% | -2,7% |
Petrolio WTI Crude (Energia Globale)
Oro (XAU/USD - Bene Rifugio)
Bitcoin (BTC/USD - Asset Digitale)
🔮 Outlook Settimana Prossima: I temi caldi
Nelle prossime sedute l'attenzione dei mercati finanziari sarà concentrata su diversi snodi operativi e macroeconomici cruciali per testare la tenuta del recente rimbalzo azionario e della nuova soglia raggiunta dai rendimenti obbligazionari:
- La tenuta dell'ecosistema AI tra caso Nvidia e debutto di Anthropic: gli operatori osserveranno gli sviluppi delle indagini e della governance di Nvidia sotto la guida ad interim di Colette Kress, confrontandoli con la risposta del mercato all'esordio in borsa di Anthropic dopo una domanda istituzionale pari a sei volte l'offerta.
- La soglia del 5,14% sul Treasury USA decennale e l'avvicinamento al FOMC di dicembre: con il mercato che prezza al 106,4% la stretta della Federal Reserve dell'8-9 dicembre, ogni ulteriore dichiarazione dei governatori e ogni dato sul mercato del lavoro o sui consumi saranno esaminati per capire se i rendimenti possano spingersi verso nuovi massimi.
- L'Eurozona tra spread BTP-Bund a 104 pb e tensione sui titoli francesi: il posizionamento sulla parte intermedia della curva europea e il monitoraggio delle dinamiche politiche a Parigi resteranno determinanti, mentre il mercato dà ormai al 92,0% il terzo rialzo della BCE il 17 dicembre.
- Il cambio USD/JPY sopra quota 160 e la Bank of Japan: le possibili mosse verbali o operative delle autorità giapponesi sul mercato valutario e il percorso verso la riunione BoJ di dicembre potrebbero innescare nuova volatilità sui flussi internazionali di carry trade.
- La stabilizzazione dell'oro e del Bitcoin: dopo la discesa dell'oro sui minimi a 12 mesi (3.884 $) e il ritracciamento di Bitcoin sotto 70.000 $, il mercato verificherà se i livelli attuali attireranno nuovi acquisti di lungo termine o se prevarrà il peso del dollaro forte.
📌 Conclusione: Rischio specifico contro diversificazione strutturale nei portafogli
La settimana appena conclusa offre un caso di studio straordinariamente istruttivo per qualunque investitore privato che voglia proteggere e far crescere i propri risparmi con lucidità:
- Tre evidenze concrete emergono dai numeri osservati: la prima è che il rischio specifico su un singolo titolo può materializzarsi all'improvviso anche sul leader assoluto del mercato, come dimostra il -12,8% di Nvidia mentre il comparto dei semiconduttori guadagnava il +9,4%; la seconda è che l'inflazione statunitense persistente (+0,4% mensile) e i tassi decennali sopra il 5,14% dimostrano l'importanza di gestire con prudenza la duration obbligazionaria e di non dare mai per scontati tagli rapidi dei tassi; la terza è che la diversificazione geografica e settoriale (con Piazza Affari a +3,6% e +19,0% da inizio anno, insieme alla tenuta dell'S&P 500 equiponderato) continua a premiare chi costruisce portafogli equilibrati anziché inseguire un solo titolo o tema.
- Due approcci a confronto separano l'improvvisazione dal metodo patrimoniale: da un lato chi concentra i risparmi su poche azioni popolari o su prodotti finanziari costosi e poco trasparenti venduti dalle reti commerciali tradizionali, rimanendo esposto a shock idiosincratici e all'erosione silenziosa delle commissioni; dall'altro chi adotta una pianificazione patrimoniale integrata per obiettivi di vita, governando il rischio azionario tramite indici ampiamente diversificati e bilanciando la componente obbligazionaria con scadenze calibrate rispetto al proprio orizzonte temporale.
- Un'unica azione operativa e immediata fa davvero la differenza per la solidità del tuo patrimonio: verificare l'effettiva esposizione ai singoli emittenti, la durata media delle obbligazioni detenute e i costi reali annui dei propri strumenti, scegliendo il supporto di una consulenza finanziaria indipendente a parcella fissa (fee-only) totalmente priva di conflitti di interesse.
Alessandro Paolini CFP® Candidate | Consulente Finanziario Indipendente (CFA Albo OCF)
alessandropaolini.com | info@alessandropaolini.com
Disclaimer e Informativa Legale: La presente analisi settimanale dei mercati finanziari ha finalità esclusivamente divulgative, informative ed educative e non costituisce in alcun modo sollecitazione al pubblico risparmio, consulenza finanziaria personalizzata, raccomandazione di investimento o offerta di sottoscrizione di prodotti e strumenti finanziari ai sensi del D.Lgs. 58/1998 (TUF) e della Direttiva Europea MiFID II. I rendimenti passati non sono indicativi né costituiscono garanzia di rendimenti futuri. Le opinioni, i dati macroeconomici e le rilevazioni tecniche espressi riflettono le condizioni dei mercati alla data di redazione e sono soggetti a modifiche senza preavviso. Alessandro Paolini è Consulente Finanziario Indipendente (Fee-Only / Autonomo) regolarmente iscritto all'Albo Unico OCF (Delibera n. 2871 del 18/12/2025, matricola 640056) e opera in totale assenza di conflitti di interesse, non percependo commissioni o retrocessioni da intermediari o emittenti di strumenti finanziari.