Ascolta l'articolo completo
Audio narrazione vocale ad alta definizione (Durata ~25 min)
- 👋 Introduzione
- 🌍 Geopolitica e Quadro Macroeconomico: Midterm USA, solido mercato del lavoro e frenata del manifatturiero
- 📈 Indici azionari: Liquidazione sull'intelligenza artificiale, crollo del Nikkei e Piazza Affari oltre i 50.000
- 📊 Settori, Stili e Temi: Crollo di energia e semiconduttori, volano i beni discrezionali e le società aurifere
- 😰 Sentiment: CNN Fear & Greed Index scende a 22 punti in Extreme Fear, spike del VIX a 25,6
- 🏦 Banche Centrali e Obbligazioni: BoE alza i tassi, rendimenti sovrani in calo e spread BTP-Bund giù a 107 punti base
- 🛢️ Materie Prime e Valute: Crollo del greggio WTI (-12,8%), forte rimbalzo dell'oro e dollaro stabile
- 🔮 Outlook Settimana Prossima: I temi caldi
- 📌 Conclusione: Dalla concentrazione tecnologica alla resilienza dell'asset allocation indipendente
👋 Introduzione
Sapevate che, mentre le elezioni di metà mandato negli Stati Uniti hanno innescato un violento terremoto sui colossi dell'intelligenza artificiale provocando la caduta del Nasdaq 100 (-4,9%) e il crollo dei semiconduttori (-13,7%), Piazza Affari a Milano ha infranto per la prima volta nella storia recente la barriera psicologica dei 50.000 punti (+1,1%), mentre sul comparto obbligazionario globale i rendimenti sono scesi vistosamente comprimendo lo spread BTP-Bund a soli 107 punti base e il greggio WTI è precipitato del -12,8% sulle prospettive di una de-escalation con l'Iran?
Ciao, sono Alessandro Paolini — se non mi conosci, sono un Consulente Finanziario Indipendente (CFA iscritto all'albo OCF), candidato CFP®. Opero a parcella fissa (fee-only), senza percepire alcuna retrocessione sui prodotti, senza percentuali variabili sul patrimonio e nella totale assenza di conflitti di interesse. Ogni settimana analizzo l'andamento dei mercati finanziari globali per decifrare i dati macroeconomici, separare i fatti oggettivi dalla propaganda di mercato e tradurre le oscillazioni dei listini in decisioni patrimoniali solide, consapevoli e protette nel lungo termine.
In questa Analisi Settimanale (Settimana 45-2026) approfondiamo le principali dinamiche che hanno caratterizzato la settimana appena trascorsa:
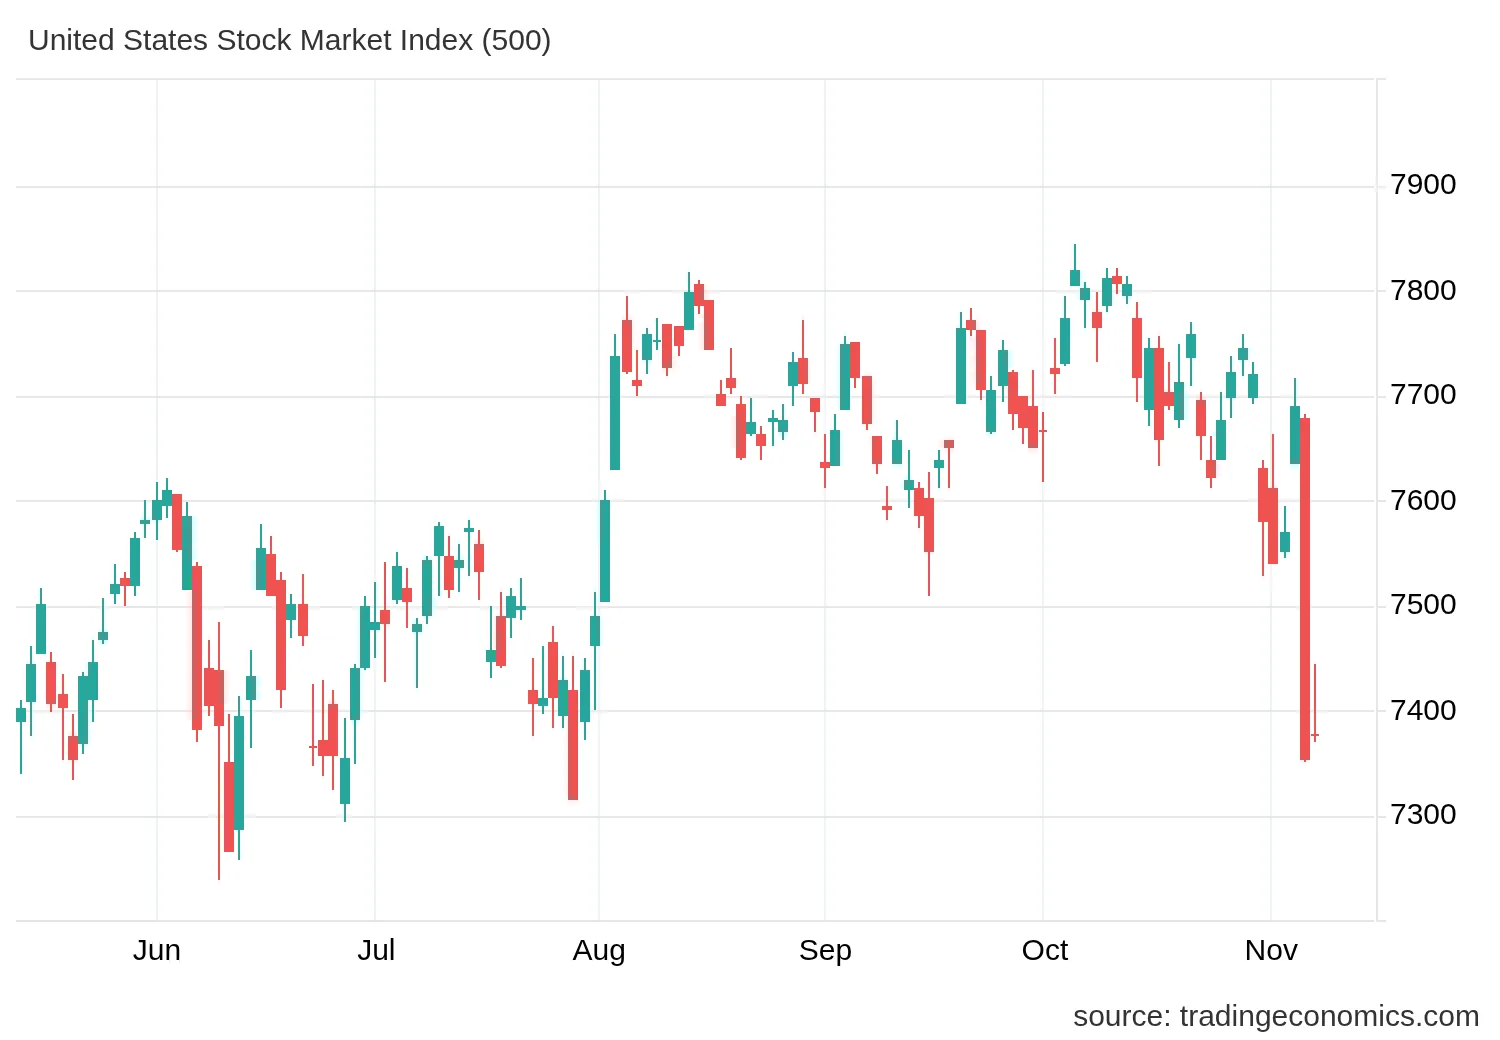
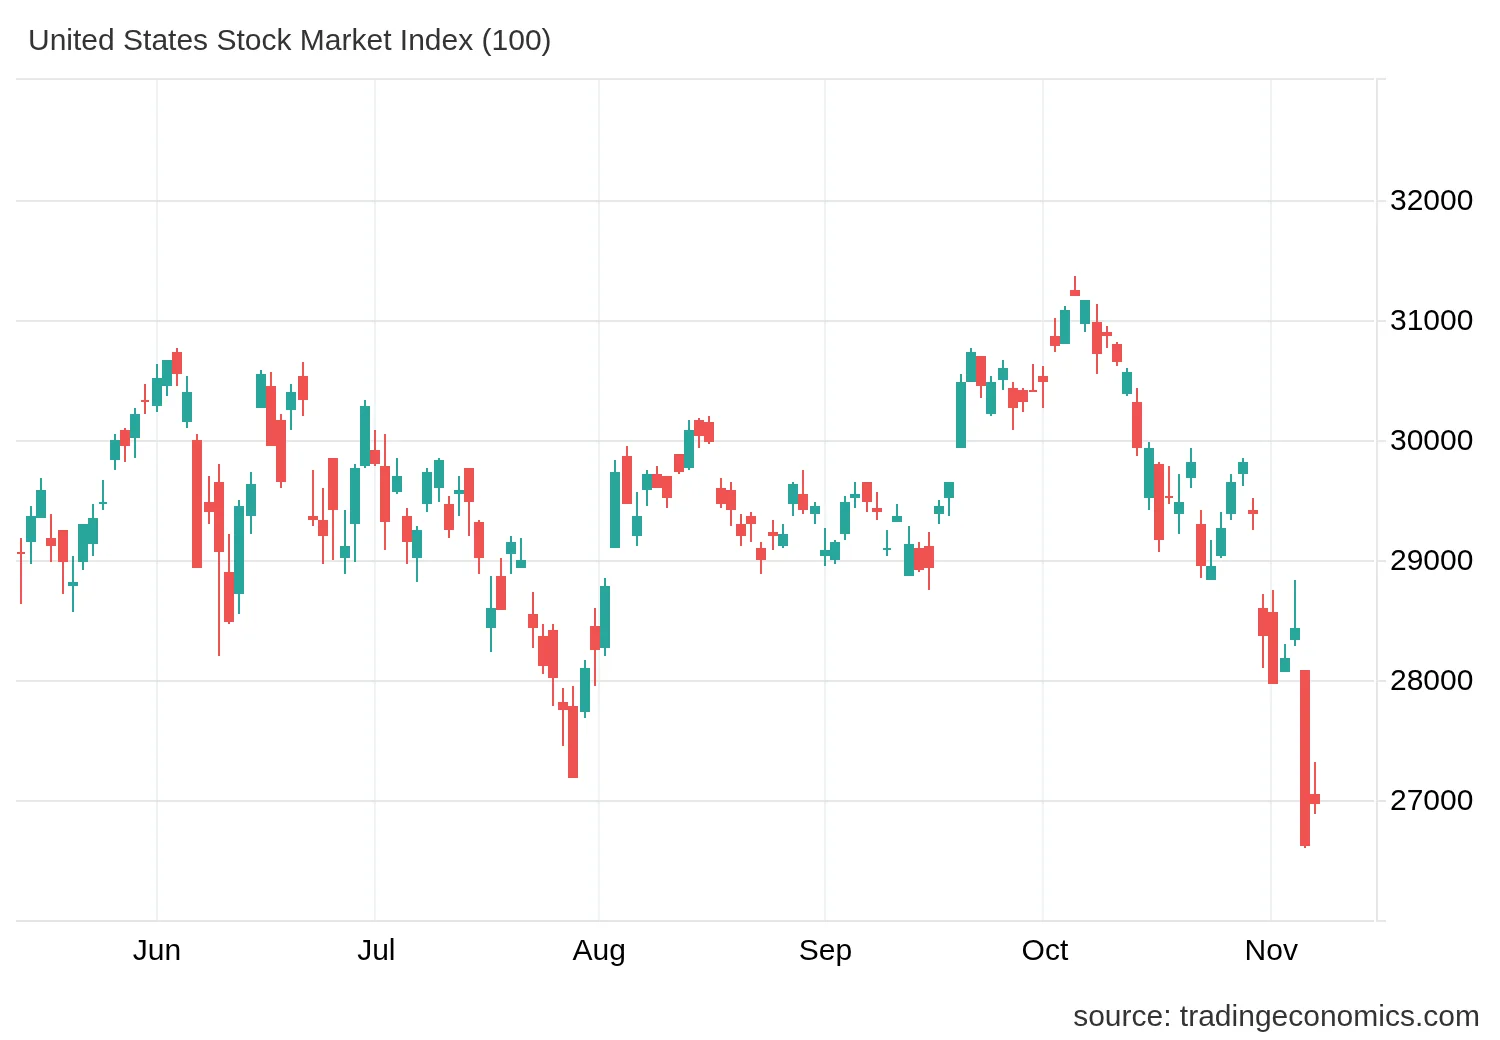
- La pesante divergenza geografica dei listini azionari: l'indice globale MSCI World ha ceduto il -2,5% nella settimana (+8,5% da inizio anno), mascherando una netta spaccatura tra aree geografiche. Negli Stati Uniti, Wall Street è stata colpita dalle vendite sui campioni dell'AI con l'S&P 500 sceso a 7.377 punti (-2,7% settimanale, +8,8% YTD) e il Nasdaq 100 scivolato a 26.990 punti (-4,9%, +7,4% YTD), mentre il paniere a media capitalizzazione Russell 2000 ha ceduto il -2,0% a 2.754 punti (+12,2% YTD).
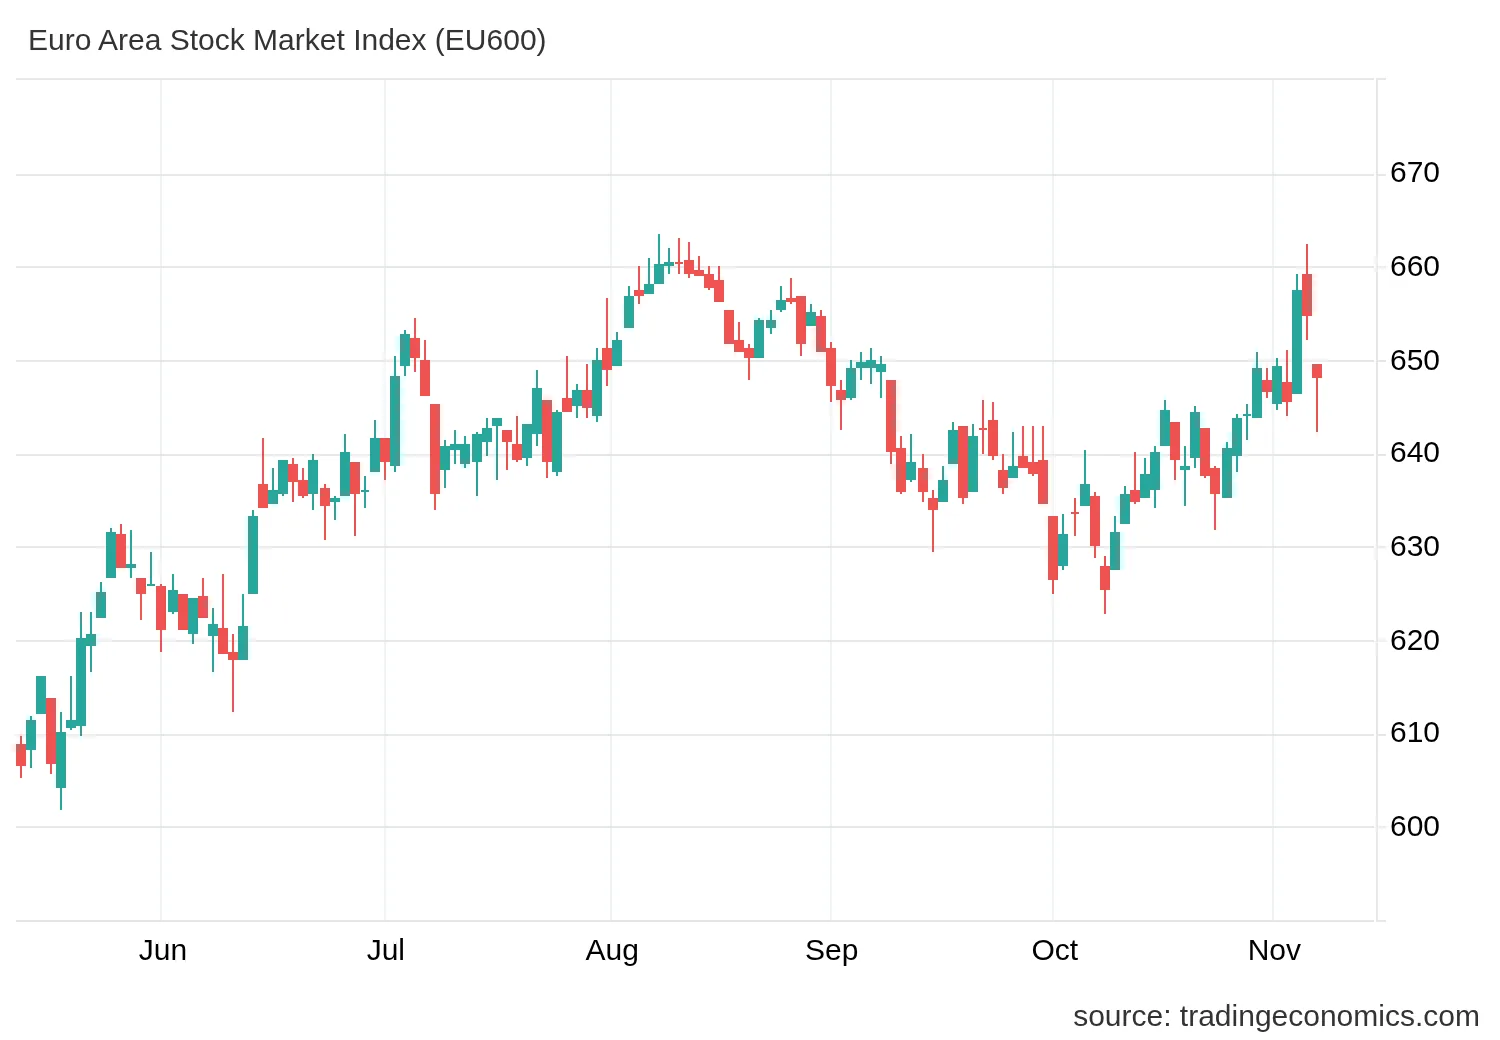
- La straordinaria tenuta dell'Europa e il traguardo storico di Piazza Affari: i listini continentali hanno dimostrato una decisa indipendenza rispetto alla bufera tecnologica americana, sostenuti dalla tradizionale composizione industriale e bancaria. L'Eurostoxx 50 ha guadagnato lo +0,6% a 6.170 punti (+9,4% YTD) e il FTSE Mib di Milano ha allungato il passo con un rialzo dell'+1,1%, superando quota 50.053 punti (+14,9% YTD) grazie a trimestrali bancarie di altissimo profilo.
- Terremoto in Asia e rally della Cina: in Asia si è consumata una seduta drammatica per il mercato giapponese, con il Nikkei 225 crollato del -9,3% a 57.435 punti (+15,9% YTD), affiancato dalle pesanti perdite di Seul e Taiwan (entrambe in flessione superiore al 10%). In netto controtendenza, i listini cinesi e indiani hanno vissuto un formidabile rally di rotazione: l'Hang Seng China è balzato del +5,2% a 8.274 punti (-4,7% YTD) e il Sensex 500 indiano ha messo a segno un poderoso +7,2% a 36.698 punti (-0,8% YTD), mentre l'aggregato MSCI Emerging ha chiuso a -4,1% (+9,1% YTD).
- Le elezioni di metà mandato USA e il ripensamento sull'intelligenza artificiale: la vittoria democratica in entrambi i rami del Congresso e l'acquisizione di governatorati strategici hanno aperto scenari di maggiore controllo normativo e moratorie sulla costruzione dei grandi centri dati ad alta intensità energetica (in Texas e in altri stati chiave). Il mercato ha operato una selezione impietosa: le aziende che autofinanziano le infrastrutture con cassa operativa (Amazon +7,9%, Microsoft +1,7%) hanno retto, mentre i produttori di chip e le società costrette a fare ricorso a massicci aumenti di debito sono sprofondate (indice semiconduttori di Filadelfia -12,1%, Palantir -12,9%, Nvidia -8,8%, Oracle -11,2%).
- Il crollo del petrolio e il forte rimbalzo dell'oro: il prezzo del greggio WTI è collassato del -12,8% chiudendo sotto i 91 dollari al barile (+58,2% YTD) a seguito delle notizie di possibili aperture diplomatiche con l'Iran e dell'esito elettorale americano. All'opposto, l'Oro ha invertito bruscamente la rotta delle settimane precedenti, mettendo a segno un rimbalzo del +5,1% e tornando ad agire da presidio di sicurezza patrimoniale.
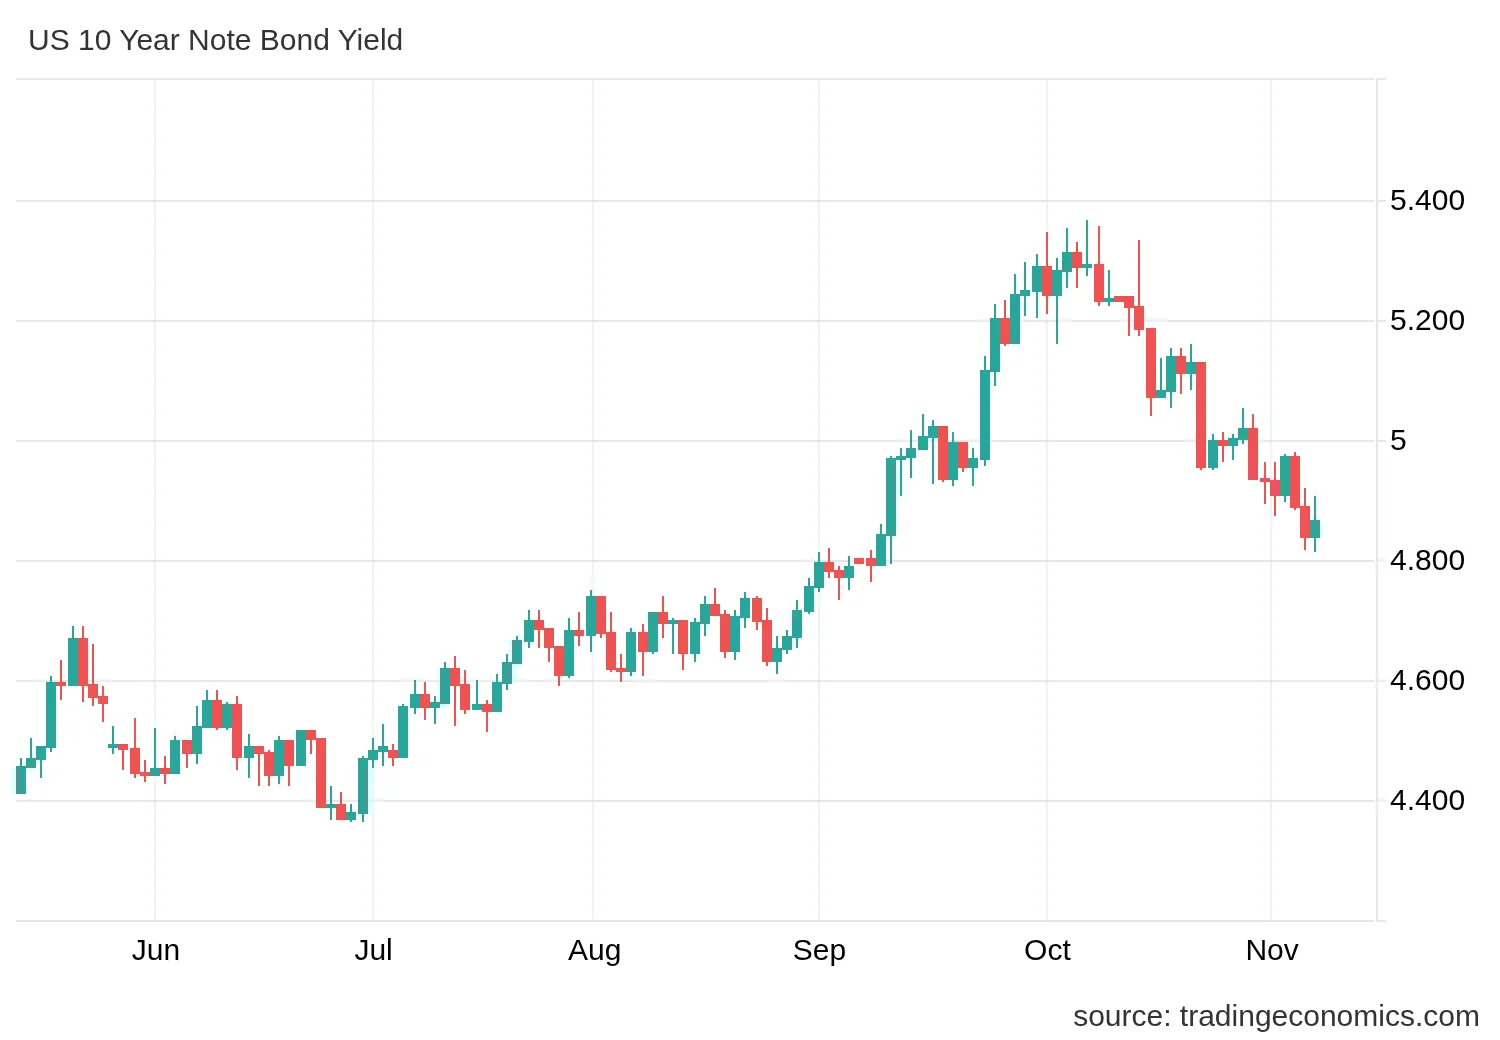
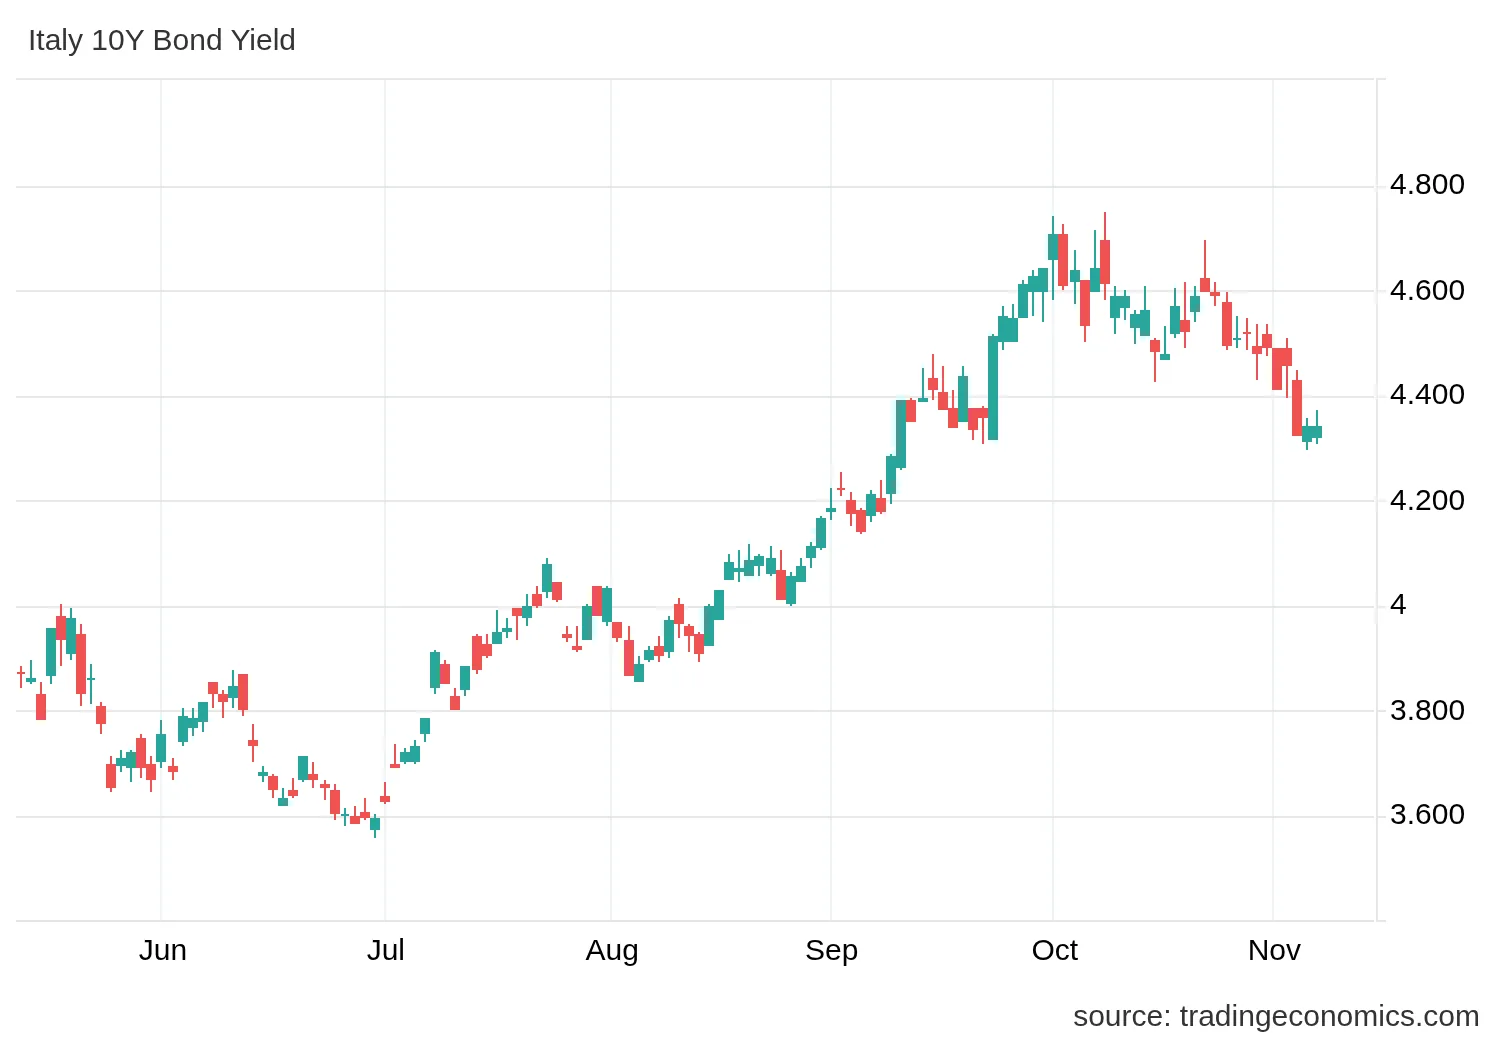
- Rendimenti obbligazionari in discesa e compressione dello spread: nonostante la Bank of England abbia alzato i tassi d'interesse di 25 punti base (prima stretta dopo oltre tre anni), i rendimenti sovrani sono scesi su entrambe le sponde dell'Atlantico. Il rendimento del Treasury decennale è sceso di sette punti base al 4,86%, il Bund decennale si è attestato al 3,25% (-7 pb) e il BTP decennale ha visto una corposa discesa di 19 punti base al 4,33%, portando lo spread BTP-Bund a toccare 107 punti base.
- Paura estrema nel sentiment e volatilità in aumento: il CNN Fear & Greed Index è scivolato da 26 a 22 punti, entrando in pieno territorio di Extreme Fear (Paura Estrema), mentre l'indice di volatilità VIX ha registrato una brusca impennata chiudendo a 25,6 punti, segnalando tensioni elevate sulla componente equity ad alto beta.
🌍 Geopolitica e Quadro Macroeconomico: Midterm USA, solido mercato del lavoro e frenata del manifatturiero
L'evoluzione geopolitica e macroeconomica della settimana è stata dominata dall'esito delle elezioni di metà mandato negli Stati Uniti e da una sequenza di dati congiunturali che confermano la complessità dell'attuale fase del ciclo economico. Il responso delle urne americane, con il Partito Democratico che ha conquistato la maggioranza sia alla Camera sia al Senato e ha guadagnato la guida di diversi stati determinanti, ha generato reazioni opposte sui mercati. Dopo un iniziale sollievo per la dichiarazione presidenziale di accettazione dei risultati elettorali (che ha spinto il Dow Jones a un balzo intraday del +3,0%), gli investitori hanno preso atto delle implicazioni operative: un governo federale diviso limita le prospettive di una spesa pubblica espansiva a deficit, riducendo l'emissione attesa di debito pubblico ma introducendo maggiori vincoli autorizzativi per le nuove infrastrutture energetiche e digitali.
Nel dettaglio dell'economia statunitense, i dati pubblicati offrono un quadro a due velocità. Il modello previsionale GDPNow della Federal Reserve di Atlanta per il quarto trimestre ha rivisto la stima di crescita al ribasso, posizionandosi al +3,4% rispetto al +3,7% precedente. Sul versante dell'attività produttiva, l'indice ISM Manifatturiero di ottobre ha superato le aspettative degli analisti attestandosi a 55,5 punti (contro 54,5 atteso e precedente), confermando l'espansione del comparto industriale; al contrario, il settore dei servizi misurato dall'ISM Non Manifatturiero ha registrato una frazionale decelerazione a 54,5 punti (da 54,9). Gli indici PMI elaborati da S&P Global hanno invece evidenziato una battuta d'arresto: il manifatturiero è sceso a 54,9 punti (sotto il 56,0 atteso) e il settore dei servizi è rallentato a 56,1 punti (da 58,8).
Il mercato del lavoro statunitense ha mostrato una vitalità sorprendente. Il report mensile di ottobre sulle buste paga non agricole (Non-Farm Payrolls) ha disintegrato le previsioni di consenso, evidenziando la creazione di ben 165.000 nuovi posti di lavoro a fronte dei soli 65.000 attesi, accompagnato da significative revisioni al rialzo per i mesi precedenti e da una concomitante diminuzione del tasso di disoccupazione. Anche le richieste settimanali di nuovi sussidi di disoccupazione hanno confermato la solidità dell'occupazione, scendendo a 189.000 unità (contro 197.000 stimate), mentre le richieste continuative sono salite lievemente a 1.718.000 unità. Sul fronte dei prezzi, le aspettative di inflazione a dodici mesi rilevate dall'Università del Michigan sono scese al 4,3% a novembre (rispetto al 4,7% di ottobre), segnalando un progressivo ancoraggio delle attese delle famiglie.
Nell'Eurozona, l'indice HCOB PMI Manifatturiero di ottobre è salito a 52,7 punti battendo il consenso (52,4), pur registrando una lieve perdita di velocità rispetto al 52,9 di settembre. Il comparto dei servizi ha invece mostrato un rallentamento più pronunciato a 51,4 punti (rispetto a 51,7 stimato e 53,0 precedente), pur mantenendosi in territorio espansivo. Sul fronte dei prezzi al consumo dell'area euro, l'inflazione armonizzata di ottobre ha centrato le stime attestandosi al 4,0% su base annua (in accelerazione rispetto al 3,8% di settembre) e allo 0,4% su base mensile. In Asia, il manifatturiero cinese è rimasto appena al di sopra della soglia di espansione a 50,2 punti, mentre i servizi hanno mostrato segnali di frenata; in Giappone, l'attività terziaria ha denotato un moderato miglioramento rispetto a settembre pur restando sotto le attese.
| Area economica | Dato macro | Categoria | Periodo | Dato | Attese | Precedente |
|---|---|---|---|---|---|---|
| USA | S&P Global PMI manifatturiero | Sentiment | Ottobre | 54,9 | 56,0 | 56,0 |
| USA | ISM Manifatturiero | Crescita | Ottobre | 55,5 | 54,5 | 54,5 |
| USA | S&P Global PMI servizi | Sentiment | Ottobre | 56,1 | 57,9 | 58,8 |
| USA | ISM Non Manifatturiero | Crescita | Ottobre | 54,5 | 54,8 | 54,9 |
| USA | Atlanta Fed GDP Now | Crescita | 4Q | 3,4% | 3,7% | 3,7% |
| USA | Nuovi sussidi di disoccupazione | Lavoro | — | 189K | 197K | 195K |
| USA | Sussidi di disoccupazione totali | Lavoro | — | 1.718K | 1.710K | 1.695K |
| USA | Buste paga non agricole | Lavoro | Ottobre | 165K | 65K | 60K |
| USA | Aspettative di inflazione (Michigan) | Inflazione | Novembre | 4,3% | 4,6% | 4,7% |
| Zona Euro | HCOB PMI manifatturiero | Sentiment | Ottobre | 52,7 | 52,4 | 52,9 |
| Zona Euro | HCOB PMI servizi | Sentiment | Ottobre | 51,4 | 51,7 | 53,0 |
| Zona Euro | Prezzi al consumo | Inflazione YoY | Ottobre | 4,0% | 4,0% | 3,8% |
| Zona Euro | Prezzi al consumo | Inflazione MoM | Ottobre | 0,4% | 0,4% | 0,6% |
📈 Indici azionari: Liquidazione sull'intelligenza artificiale, crollo del Nikkei e Piazza Affari oltre i 50.000
I listini azionari internazionali hanno vissuto una delle settimane più polarizzate dell'anno. L'indice aggregato MSCI World ha chiuso in ribasso del -2,5% (+8,5% da inizio anno), ma la cifra cumulativa sintetizza tendenze diametralmente opposte: mentre Wall Street e le piazze tecnologiche dell'Estremo Oriente hanno subito pesanti liquidazioni, l'Europa ha confermato la propria resilienza e i mercati emergenti dell'Asia continentale hanno beneficiato di vigorosi flussi di riallocazione.
Negli Stati Uniti, il comparto tecnologico ha catalizzato la correzione. L'indice Nasdaq 100 ha lasciato sul terreno il -4,9% scendendo a 26.990 punti (+7,4% YTD), mentre l'S&P 500 ha violato al ribasso l'importante supporto tecnico di quota 7.600 punti, chiudendo la settimana a 7.377 punti (-2,7%, +8,8% YTD). La rottura di tale livello apre la strada a possibili estensioni correttive verso area 7.300 e 7.000 punti, corrispondente ai massimi di inizio anno. Tuttavia, osservando la dinamica interna del mercato statunitense emerge una rotazione cruciale: l'S&P 500 in versione equiponderata (Equal Weight) ha retto molto meglio dell'indice a capitalizzazione, cedendo appena l'1,0% e toccando persino un nuovo massimo storico infrasettimanale. Il mercato ha dunque premiato le aziende dell'economia reale a valutazioni ragionevoli, scaricando esclusivamente l'iper-concentrazione dei titoli legati all'hardware per l'AI.
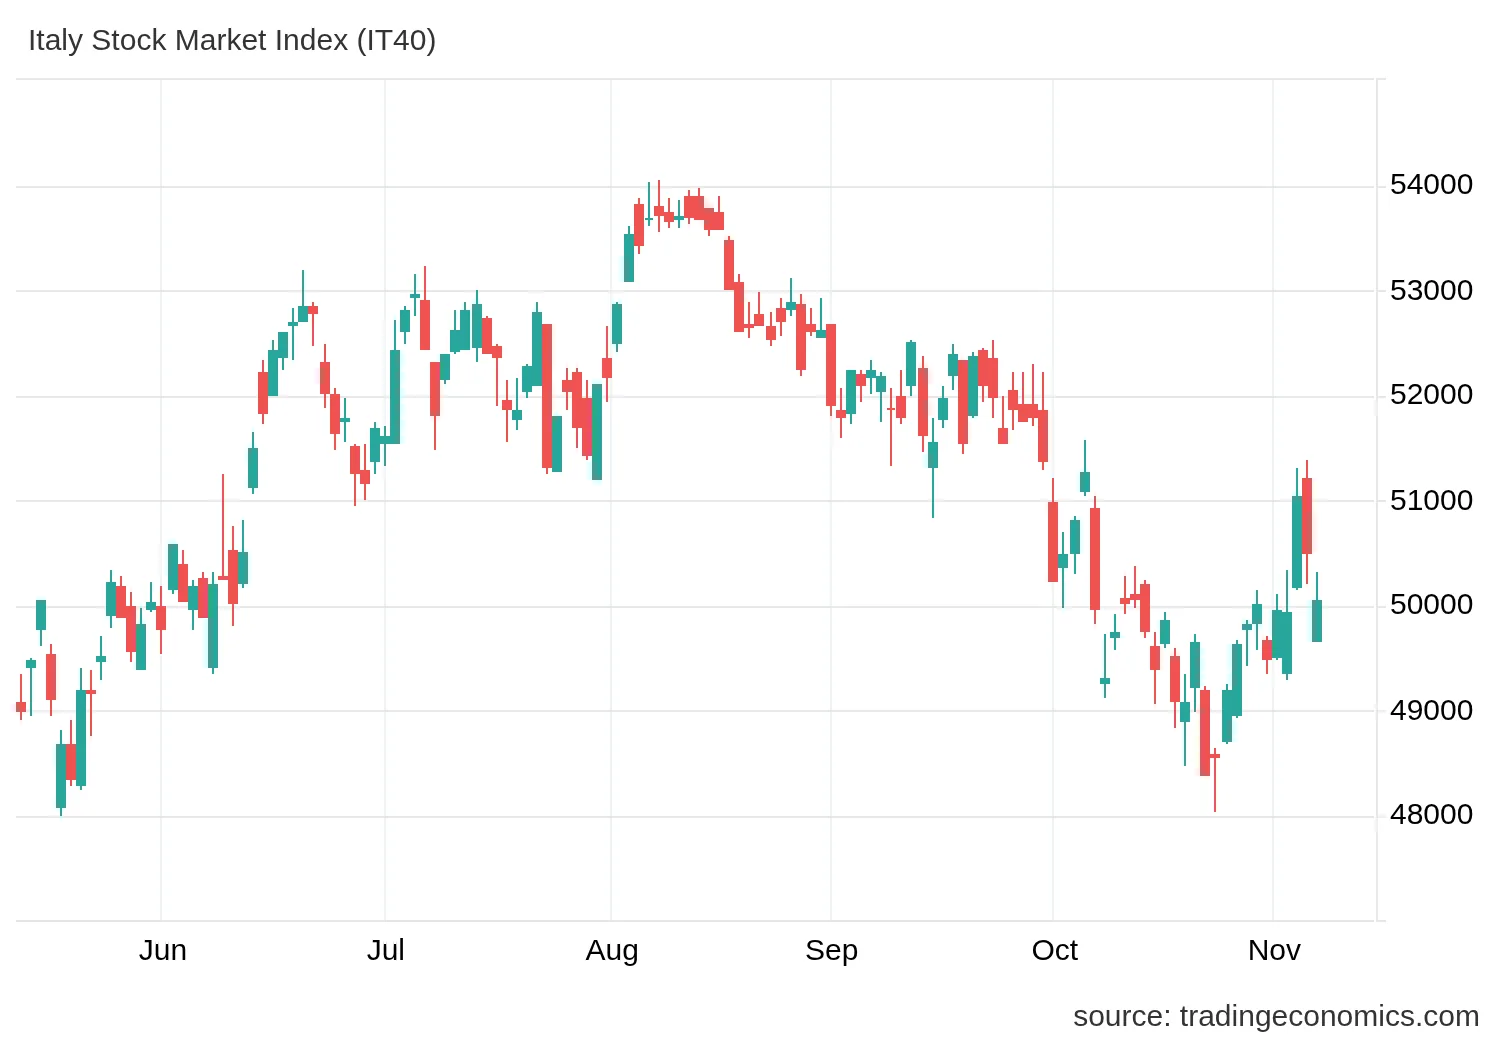
In Europa la dinamica è stata radicalmente diversa. L'Eurostoxx 50 ha archiviato la settimana in territorio positivo con un guadagno dello +0,6% a 6.170 punti (+9,4% YTD). Il protagonista assoluto è stato il listino italiano: il FTSE Mib di Piazza Affari è salito dell'+1,1%, oltrepassando per la prima volta nella storia recente la soglia dei 50.053 punti (+14,9% da inizio anno). A trainare Milano sono state le trimestrali del settore bancario, che hanno evidenziato margini di interesse solidi e un'eccellente qualità del credito, ponendosi tra i migliori comparti azionari dell'intero continente europeo.
In Asia si è registrata una violentissima biforcazione. Il mercato giapponese è stato travolto da un'ondata di vendite su semiconduttori ed export: l'indice Nikkei 225 è crollato del -9,3% a 57.435 punti (+15,9% YTD), accompagnato dai cali a due cifre di Taiwan e della Corea del Sud (dove la borsa di Seul ha dovuto attivare l'interruzione automatica delle contrattazioni). L'indice complessivo MSCI Emerging ha ceduto il -4,1% (+9,1% YTD). Al contrario, la Cina e l'India hanno attirato massicci capitali internazionali in cerca di diversificazione: l'Hang Seng China di Hong Kong è rimbalzato del +5,2% a 8.274 punti (-4,7% YTD), mentre il Sensex 500 di Mumbai ha messo a segno un balzo del +7,2% a 36.698 punti (-0,8% YTD).
| Indice | Valore | Var. Sett. | Var. 2026 |
|---|---|---|---|
| MSCI World | — | -2,5% | +8,5% |
| S&P 500 | 7.377 | -2,7% | +8,8% |
| Nasdaq 100 | 26.990 | -4,9% | +7,4% |
| Russell 2000 | 2.754 | -2,0% | +12,2% |
| Eurostoxx 50 | 6.170 | +0,6% | +9,4% |
| FTSE Mib | 50.053 | +1,1% | +14,9% |
| Nikkei | 57.435 | -9,3% | +15,9% |
| Hang Seng China | 8.274 | +5,2% | -4,7% |
| Sensex 500 | 36.698 | +7,2% | -0,8% |
| MSCI Emerging | — | -4,1% | +9,1% |
| Vix (S&P 500) | 25,6 | — | — |
S&P 500 (Wall Street)
Nasdaq 100 (Tech USA)
Euro Stoxx 600 (Europa)
FTSE Mib (Piazza Affari)
📊 Settori, Stili e Temi: Crollo di energia e semiconduttori, volano i beni discrezionali e le società aurifere
L'analisi settoriale del paniere MSCI World rispecchia fedelmente gli shock asimmetrici che hanno caratterizzato la settimana. Il comparto più penalizzato è stato l'Energy, crollato del -10,98% (+37,91% YTD), zavorrato dal collasso verticale del prezzo del petrolio sui mercati internazionali. Immediatamente a ruota si è posizionato il settore Information Technology, che ha subito una pesante liquidazione chiudendo a -7,35% (+11,48% YTD), colpito dal repricing dei multipli di borsa e dai timori di restrizioni normative sui datacenter. In territorio negativo hanno chiuso anche gli Industrials (-2,95%, +4,41% YTD) e, in misura marginale, l'Health Care (-0,30%, +15,78% YTD).
Sul fronte opposto, a dominare la classifica settoriale sono stati i comparti legati alla domanda al consumo e alla stabilizzazione dei rendimenti. In vetta si è collocato il settore Consumer Discretionary, che ha guadagnato un brillante +2,55% (-1,57% YTD), sostenuto dal calo dei costi dell'energia per le famiglie e dai solidi dati sull'occupazione USA. Molto bene anche il settore Real Estate (+1,71%, +12,06% YTD) e i Communication Services (+1,56%, -8,88% YTD), che hanno beneficiato della discesa dei tassi di interesse sovrani. Acquisti sostenuti hanno premiato anche i Materials (+1,27%, +11,89% YTD), i beni di prima necessità Consumer Staples (+1,01%, +15,97% YTD), il comparto finanziario Financials (+0,53%, +8,89% YTD) e le Utilities (+0,08%, +7,20% YTD).
Sul versante degli stili fattoriali, la settimana ha smentito la consueta dinamica: il World Value ha ceduto il -4,77% (+25,80% YTD), registrando una performance persino peggiore del World Growth (-3,42%, +0,85% YTD). Tale apparente anomalia è riconducibile alla presenza nel paniere Value di titoli legati ai produttori di memorie e ai colossi energetici petroliferi. A contenere brillantemente le perdite sono stati gli stili difensivi: il fattore World Minimum Volatility ha contenuto il calo a -1,13% (+8,08% YTD) e il World High Dividend ha limitato la flessione a -1,35% (+17,40% YTD), confermandosi eccellenti ammortizzatori di portafoglio. Pesante battuta d'arresto invece per il fattore Momentum (-8,56%, +2,61% YTD), penalizzato dall'elevata esposizione verso i tecnologici protagonisti del rally dei mesi scorsi.
Tra i 32 temi di investimento globali, la polarizzazione è stata clamorosa. In cima alla classifica mondiale si sono distinte le società aurifere (Gold Miners), balzate del +13,35% (+4,13% YTD) trainate dal recupero dell'oro fisico, seguite dall'energia pulita (Clean Energy a +7,29%, +1,07% YTD), dal Gaming (+3,91%) e dal Lusso (+3,59%). All'estremo opposto, la catena globale dell'intelligenza artificiale e del silicio ha registrato un vero e proprio sell-off: i Semiconductors sono precipitati del -13,68% (+39,61% YTD), la Cyber Security ha perso il -10,70% (+44,23% YTD), le AI Infrastructure sono arretrate del -10,00% (+28,79% YTD), la Future of Defence ha ceduto il -8,97% e il Cloud Tecnology è sceso del -8,41%.
| Settore MSCI | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y | Yield |
|---|---|---|---|---|---|---|
| MSCI World Consumer Staples | +1,01% | +15,97% | +9,45% | 22,74 | 21,36 | 2,50% |
| MSCI World Consumer Discretionary | +2,55% | -1,57% | +8,67% | 22,82 | 21,26 | 1,07% |
| MSCI World Health Care | -0,30% | +15,78% | +15,44% | 22,66 | 18,97 | 1,66% |
| MSCI World Energy | -10,98% | +37,91% | +14,44% | 11,78 | 11,12 | 3,02% |
| MSCI World Information Tech | -7,35% | +11,48% | +23,71% | 29,29 | 17,01 | 0,60% |
| MSCI World Financials | +0,53% | +8,89% | +29,55% | 14,73 | 13,74 | 2,68% |
| MSCI World Materials | +1,27% | +11,89% | +26,49% | 19,13 | 15,89 | 2,14% |
| MSCI World Industrials | -2,95% | +4,41% | +25,46% | 23,07 | 20,44 | 1,59% |
| MSCI World Utilities | +0,08% | +7,20% | +26,09% | 18,12 | 16,45 | 3,26% |
| MSCI World Real Estate | +1,71% | +12,06% | +3,37% | 20,20 | 30,93 | 3,62% |
| MSCI World Communication Services | +1,56% | -8,88% | +32,39% | 18,30 | 15,99 | 1,10% |
| Stile di Investimento | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y | Yield |
|---|---|---|---|---|---|---|
| MSCI World | -2,50% | +8,47% | +21,60% | 20,79 | 16,92 | 1,62% |
| MSCI World Growth | -3,42% | +0,85% | +21,36% | 26,70 | 20,73 | 0,80% |
| MSCI World Value | -4,77% | +25,80% | +39,39% | 12,37 | 8,94 | 2,86% |
| MSCI World Quality | -2,20% | +7,57% | +16,54% | 25,21 | 20,45 | 1,24% |
| MSCI World Momentum | -8,56% | +2,61% | +21,33% | 18,98 | 13,14 | 1,81% |
| MSCI World Minimum Volatility | -1,13% | +8,08% | +10,54% | 20,02 | 17,85 | 2,05% |
| MSCI World High Dividend | -1,35% | +17,40% | +18,64% | 17,34 | 15,34 | 2,96% |
| MSCI World Multi-Factor | -3,48% | +12,93% | +24,96% | 15,84 | 13,34 | 1,77% |
| Tema Globale | Perf 1 sett. | Perf 2026 | Perf 2025 | P/E corr. | P/E 1Y |
|---|---|---|---|---|---|
| Cyber Security | -10,70% | +44,23% | +8,47% | 27,88 | 22,13 |
| Semiconduttori | -13,68% | +39,61% | +53,90% | 24,51 | 10,74 |
| AI Infrastructure | -10,00% | +28,79% | +45,71% | 25,41 | 14,77 |
| Biotech | -2,30% | +25,60% | +22,76% | 31,17 | 19,70 |
| Healthcare Innovation | -0,83% | +25,45% | +18,84% | 47,46 | 34,90 |
| Artificial Intelligence | -6,20% | +19,26% | +30,14% | 17,52 | 12,52 |
| Alerian Midstream Oil & Gas | -8,12% | +15,93% | +9,76% | 13,97 | 11,77 |
| Cloud Tecnology | -8,41% | +13,01% | +9,80% | 25,42 | 22,63 |
| Global Mining | +2,81% | +12,90% | +65,87% | 16,03 | 13,12 |
| Demography | -0,40% | +10,55% | +26,40% | 17,50 | 15,49 |
| MSCI World | -2,50% | +8,50% | +21,63% | 20,79 | 16,92 |
| Nasdaq 100 | -4,91% | +7,43% | +21,02% | 27,37 | 18,24 |
| Global Infrastructure | -0,83% | +7,29% | +21,54% | 19,82 | 17,73 |
| Digitalisation | -2,47% | +6,72% | +4,97% | 23,93 | 20,60 |
| Reits | +1,82% | +6,71% | +8,28% | 13,32 | 23,95 |
| Idrogeno | -2,70% | +6,51% | +41,54% | 262,38 | 23,14 |
| Gold Miners | +13,35% | +4,13% | +167,25% | 12,60 | 10,39 |
| Global Water | +1,28% | +3,92% | +18,30% | 21,57 | 17,44 |
| Future of Defence | -8,97% | +3,74% | +56,02% | 30,37 | 22,40 |
| Grid Infrastructure | -6,25% | +2,29% | +29,98% | 24,60 | 20,09 |
| Robotics | -6,92% | +1,73% | +24,07% | 26,84 | 22,83 |
| Clean Energy | +7,29% | +1,07% | +47,29% | 80,98 | 17,65 |
| Humanoid & Emb. Intellig. | -5,02% | +0,65% | +52,21% | 39,56 | 21,71 |
| Blockchain | -4,08% | -1,42% | +46,81% | — | 20,21 |
| Future Mobility | -3,28% | -2,89% | +29,13% | 20,40 | 14,03 |
| Quantum Computing | -3,23% | -3,67% | +39,96% | 97,26 | — |
| Gaming | +3,91% | -4,25% | +20,21% | — | 16,85 |
| Lusso | +3,59% | -8,01% | +15,26% | 23,11 | 20,13 |
| Private Equity | +2,07% | -11,55% | +1,80% | 11,56 | 11,07 |
| Battery Chain | -3,10% | -18,41% | +73,16% | 91,66 | 14,46 |
| Uranium | -6,65% | -25,29% | +69,96% | 64,45 | 41,70 |
| Terre rare | +1,13% | -29,57% | +90,39% | 71,69 | 13,83 |
😰 Sentiment: CNN Fear & Greed Index scende a 22 punti in Extreme Fear, spike del VIX a 25,6
Il barometro psicologico dei mercati finanziari ha evidenziato una netta sterzata verso la prudenza e il timore. L'indicatore sintetico CNN Fear & Greed Index è arretrato di quattro lunghezze, scivolando da 26 a 22 punti, entrando pienamente nella fascia di Extreme Fear (Paura Estrema). Questo movimento riflette il deterioramento dei sotto-indicatori relativi all'ampiezza di mercato e alla domanda di titoli rifugio, a fronte del violento storno subito dai giganti della tecnologia. Confrontando il dato odierno con la serie storica, il sentiment appare nettamente più depresso rispetto a un mese fa (quando si trovava in area Neutral a 47 punti), confermando un repentino cambio di atteggiamento da parte degli investitori istituzionali.
Parallelamente, l'indice di volatilità implicita VIX (calcolato sulle opzioni dell'S&P 500) ha registrato una brusca fiammata, salendo dai 19,4 punti della settimana precedente fino a quota 25,6 punti. Uno spike di volatilità superiore ai 25 punti testimonia una diffusa domanda di coperture assicurative (put option) da parte dei gestori professionali a protezione dei guadagni accumulati da inizio anno. Tuttavia, è essenziale notare come la tensione sia rimasta circoscritta principalmente al listino tecnologico e alle società con valutazioni elevate, senza tradursi in una crisi di liquidità sistemica o in un collasso del mercato del credito.
Per l'investitore privato guidato da una corretta pianificazione patrimoniale, le fasi di Paura Estrema rappresentano storicamente momenti in cui la lucidità e la disciplina devono prevalere sull'emotività. Quando il sentiment di massa sprofonda nel panico a causa di notizie congiunturali o correzioni settoriali, il rischio maggiore per i risparmiatori consiste nel liquidare posizioni azionarie ben diversificate proprio quando i prezzi incorporano un elevato premio per il rischio. Mantenere la rotta, procedere a riequilibri tattici ove pianificato e fare affidamento su portafogli resilienti costituisce l'unico antidoto efficace alla volatilità.
| Indicatore | Valore Attuale | 1 Settimana fa | 1 Mese fa | 1 Anno fa | Stato / Zona |
|---|---|---|---|---|---|
| CNN Fear & Greed Index | 22 | 26 | 47 | 24 | Extreme Fear (Paura Estrema) |
| VIX Index (Volatilità S&P 500) | 25,6 | 19,4 | 20,8 | 15,2 | Spike di Volatilità |
🏦 Banche Centrali e Obbligazioni: BoE alza i tassi, rendimenti sovrani in calo e spread BTP-Bund giù a 107 punti base
Il mercato obbligazionario globale ha vissuto una settimana brillante e costruttiva per i risparmiatori con capitali allocati sul reddito fisso. Entrambe le principali asset class obbligazionarie hanno registrato performance positive: l'indice dei Governativi Globali Hedged è salito dello +0,6% (-0,7% YTD), mentre il comparto dei Corporate Globali Hedged ha messo a segno un progresso dello +0,4% (-1,2% YTD). Nel Vecchio Continente l'apprezzamento dei corsi obbligazionari è stato particolarmente incisivo, con i governativi in euro saliti dello +0,9% a fronte dello +0,3% dei titoli governativi in dollari.
L'evento di politica monetaria più rilevante è giunto dal Regno Unito: la Bank of England ha innalzato il tasso di riferimento di 25 punti base, compiendo la prima stretta monetaria in oltre tre anni. La decisione è stata assunta a maggioranza dal Monetary Policy Committee; il governatore Andrew Bailey ha chiarito che tale mossa non segna l'avvio di un ciclo prolungato di rialzi, ma ha avvertito che ulteriori interventi restrittivi potrebbero rendersi necessari qualora le tensioni in Medio Oriente dovessero persistere alimentando nuove fiammate inflazionistiche.
Nonostante l'inasprimento britannico, i rendimenti dei titoli di Stato mondiali sono scesi lungo l'intera curva per gran parte della settimana, sostenuti da tre fattori convergenti: in primo luogo, la prospettiva di un Congresso USA diviso che riduce le stime di deficit e future emissioni di Treasury; in secondo luogo, il crollo verticale del greggio (-12,8%) che allenta le pressioni sui prezzi energetici; in terzo luogo, un classico flusso di "flight to quality" generato dall'uscita di capitali dal settore azionario tecnologico. Negli Stati Uniti il rendimento del Treasury decennale è sceso al 4,86% (-7 pb nella settimana, +69 pb da inizio anno), mentre il rendimento del titolo biennale si è posizionato al 4,51% (-8 pb).
In Europa la discesa dei rendimenti è stata ancor più pronunciata, specialmente sui paesi periferici. Il rendimento del Bund decennale tedesco è sceso al 3,25% (-7 pb settimanali), mentre il BTP decennale italiano ha registrato un formidabile rally di prezzo con il rendimento sceso di ben 19 punti base al 4,33% (+78 pb YTD). Questa poderosa discesa ha consentito allo spread BTP-Bund di comprimersi vistosamente fino a quota 107 punti base (in calo di 12 pb nella settimana), testimoniando la crescente fiducia degli investitori istituzionali nella stabilità fiscale ed economica dell'Italia. Sul mercato monetario, l'Euribor a 3 mesi si è attestato al 2,81% (+14 pb), mentre il tasso SOFR a 3 mesi ha chiuso al 4,07% (+2 pb).
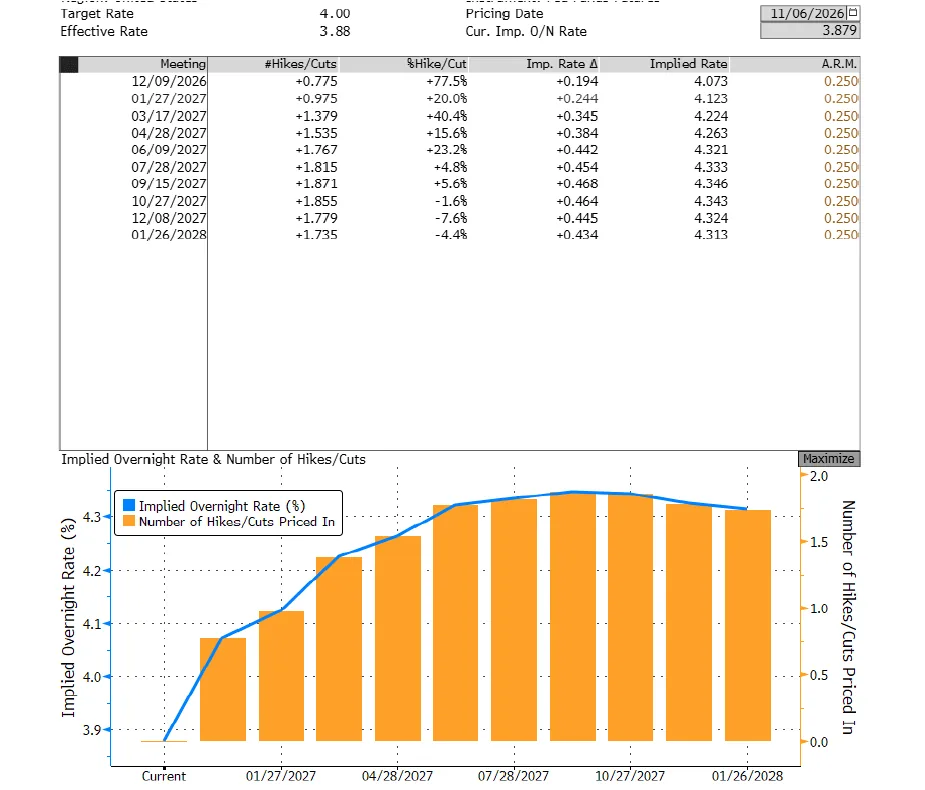
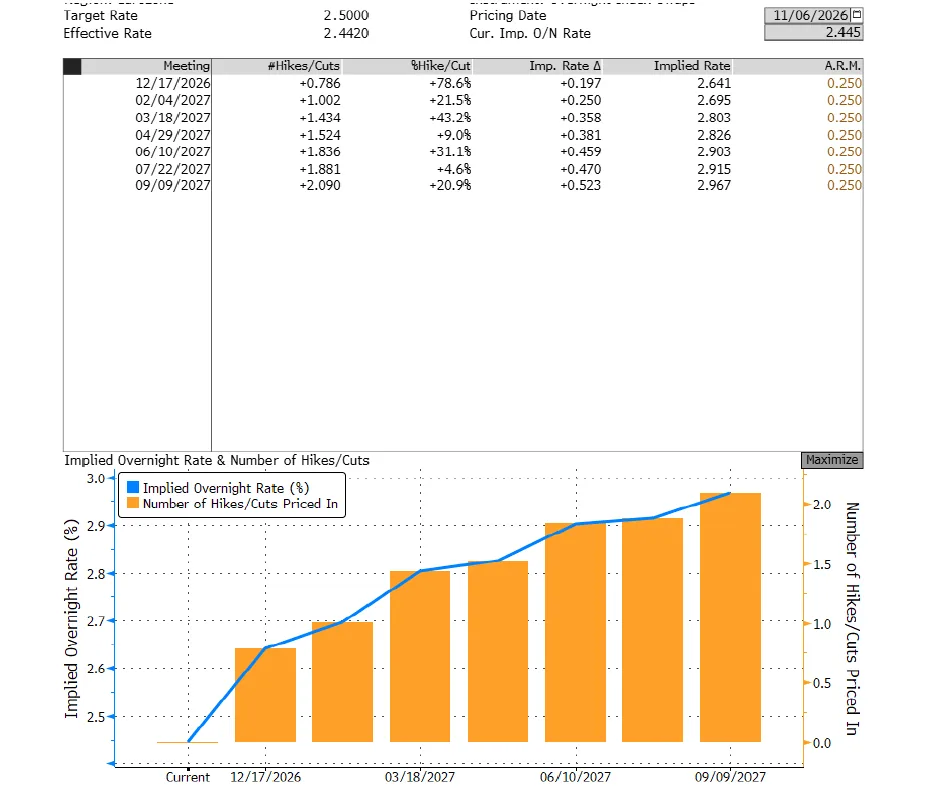
Sul fronte delle attese di politica monetaria per i prossimi vertici di dicembre, i mercati dei futures mostrano una traiettoria ben delineata: per la Federal Reserve, dopo che l'eccellente dato sui salari non agricoli di ottobre ha riacceso le aspettative di una stretta, la probabilità di un rialzo di 25 punti base al FOMC del 9 dicembre si attesta al 77,5%, con un tasso implicito del 4,073%. Per la BCE, i tassi impliciti sui depositi prezzano una probabilità del 78,6% di un rialzo di un quarto di punto nel vertice del 17 dicembre, portando il tasso implicito di mercato al 2,641%.
| Indice Obbligazionario | Var. Settimana | Var. 2026 (YTD) |
|---|---|---|
| Governativi Globali (Hedged) | +0,6% | -0,7% |
| Corporate Globali (Hedged) | +0,4% | -1,2% |
| Governativi Euro | +0,9% | -1,4% |
| Governativi USD | +0,3% | -0,2% |
| Corporate Euro | +0,4% | -0,1% |
| Corporate USD | +0,4% | -0,6% |
| High Yield Euro | +0,6% | 0,0% |
| High Yield USA | +0,4% | +1,0% |
| AT1 | +0,8% | +1,4% |
| Parametro Obbligazionario | Valore Ultimo | Variazione Settimana | Variazione Da Inizio Anno | Valore 31/12/2025 |
|---|---|---|---|---|
| USA 2Y | 4,51% | -0,08% (-8 pb) | +1,04% (+104 pb) | 3,47% |
| USA 10Y (Treasury) | 4,86% | -0,07% (-7 pb) | +0,69% (+69 pb) | 4,17% |
| USA 30Y | 5,26% | -0,04% (-4 pb) | +0,42% (+42 pb) | 4,84% |
| Germania 2Y (Schatz) | 2,99% | -0,05% (-5 pb) | +0,87% (+87 pb) | 2,12% |
| Germania 10Y (Bund) | 3,25% | -0,07% (-7 pb) | +0,40% (+40 pb) | 2,85% |
| Italia 2Y | 3,38% | -0,14% (-14 pb) | +1,18% (+118 pb) | 2,20% |
| Italia 10Y (BTP) | 4,33% | -0,19% (-19 pb) | +0,78% (+78 pb) | 3,55% |
| Spread BTP-Bund 10Y | 1,07% (107 pb) | -0,12% (-12 pb) | +0,38% (+38 pb) | 0,70% (70 pb) |
| Giappone 10Y (JGB) | 2,65% | -0,13% (-13 pb) | +0,59% (+59 pb) | 2,07% |
| Euribor 3 mesi | 2,81% | +0,14% (+14 pb) | +0,79% (+79 pb) | 2,03% |
| SOFR 3 mesi | 4,07% | +0,02% (+2 pb) | +0,42% (+42 pb) | 3,65% |
| Banca Centrale | Meeting di Riferimento | Probabilità Attesa (% Hike) | Tasso Implicito di Mercato | Tasso Attuale |
|---|---|---|---|---|
| Federal Reserve (USA) | 09 Dicembre 2026 | 77,5% (Rialzo 25 bps) | 4,07% | Corridoio 3,75% - 4,00% (Eff. 3,88%) |
| Federal Reserve (USA) | 27 Gennaio 2027 | +20,0% (Rialzo cumulativo) | 4,12% | Corridoio 3,75% - 4,00% |
| Federal Reserve (USA) | 17 Marzo 2027 | +40,4% (Rialzo cumulativo) | 4,22% | Corridoio 3,75% - 4,00% |
| BCE (Area Euro) | 17 Dicembre 2026 | 78,6% (Rialzo 25 bps) | 2,64% | Deposito 2,50% (Eff. 2,44%) |
| BCE (Area Euro) | 04 Febbraio 2027 | +21,5% (Rialzo cumulativo) | 2,70% | Deposito 2,50% |
| BCE (Area Euro) | 18 Marzo 2027 | +43,2% (Rialzo cumulativo) | 2,80% | Deposito 2,50% |
Treasury USA 10Y (Benchmark Globale)
BTP Italia 10Y (Rendimento Governativo)
Attese Tassi Federal Reserve (Dot Plot / Fed Funds)
Attese Tassi Banca Centrale Europea (BCE)
🛢️ Materie Prime e Valute: Crollo del greggio WTI (-12,8%), forte rimbalzo dell'oro e dollaro stabile
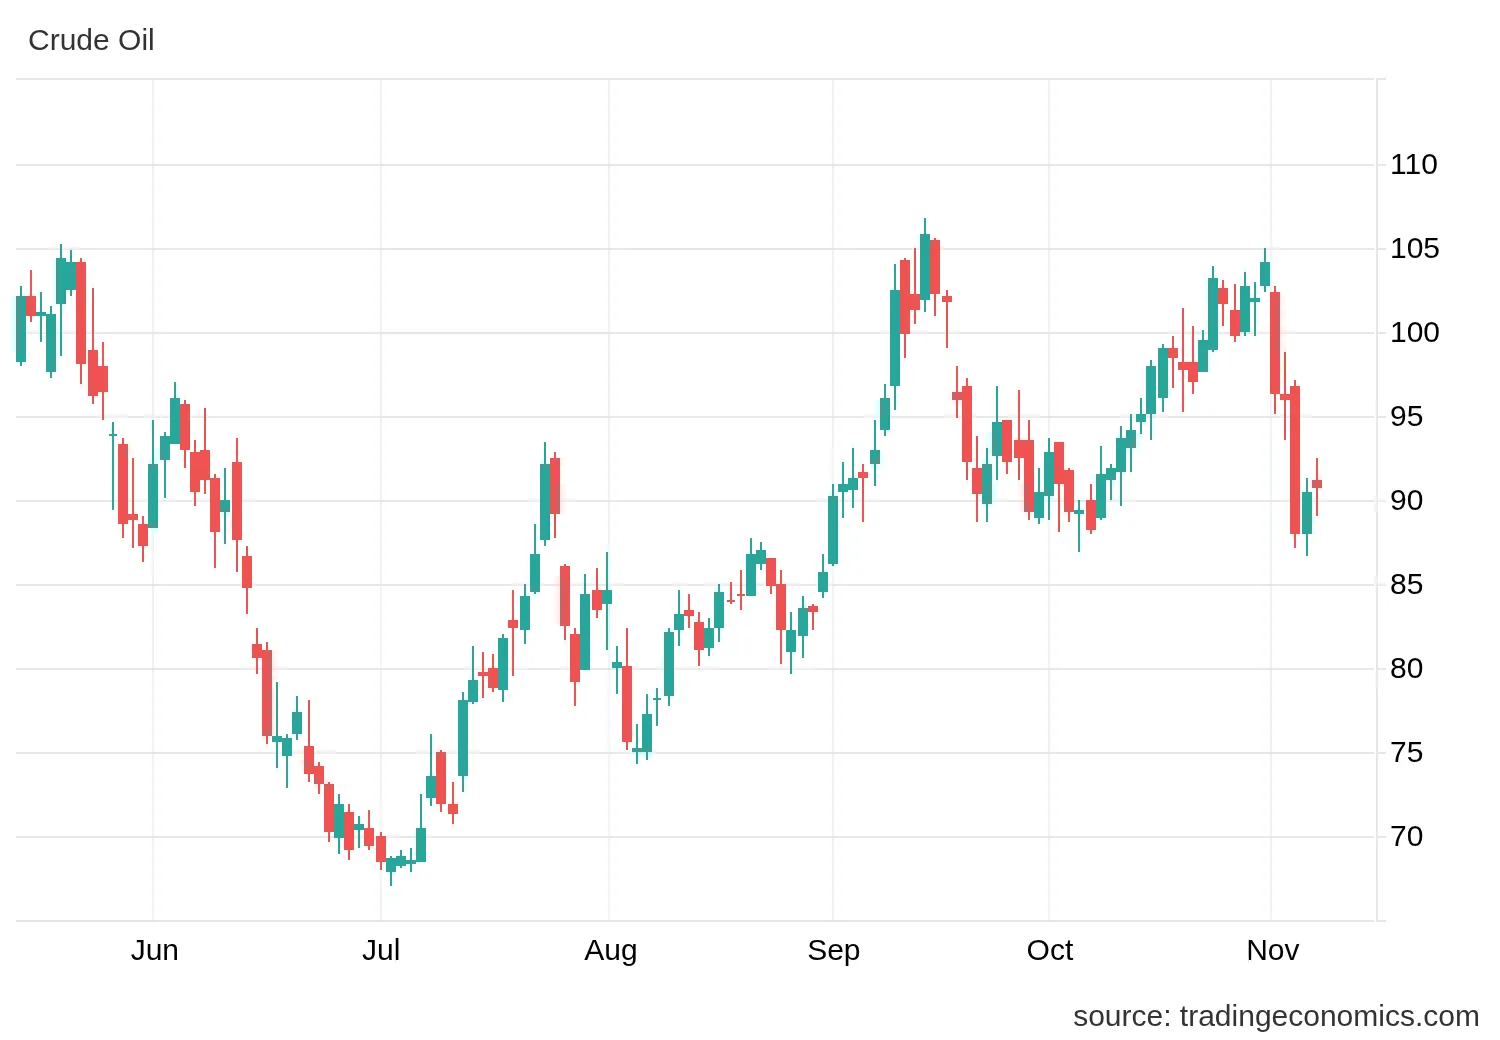
Il comparto delle materie prime ha vissuto una settimana di straordinaria volatilità, con movimenti opposti tra le componenti energetiche e i metalli preziosi. L'Indice Generale delle Materie Prime ha ceduto complessivamente il -4,5% nella settimana. A innescare la discesa è stato il vero e proprio tracollo delle quotazioni del greggio: il petrolio WTI (Crude Oil) è crollato del -12,8%, arretrando bruscamente a ridosso dei 90,8 dollari al barile (pur conservando un guadagno cumulato del +58,2% da inizio anno).
Il violento deprezzamento del petrolio si è sviluppato in due distinte ondate. La prima è scattata a inizio settimana, quando sono emerse indicazioni concrete circa una maggiore disponibilità al dialogo diplomatico e alla trattativa sulla crisi con l'Iran, riducendo immediatamente il premio al rischio geopolitico sui carichi marittimi. La seconda ondata ribassista ha fatto seguito all'esito elettorale americano: le dichiarazioni dei vertici politici che hanno attribuito alle conseguenze economiche della guerra con l'Iran la sconfitta elettorale hanno alimentato le convinzioni del mercato su un rapido cambio di rotta nella gestione dei teatri di crisi internazionali. La caduta dei prezzi energetici ha travolto anche la filiera dei trasporti di idrocarburi, con l'indice Alerian Midstream Oil & Gas in calo dell'-8,12%.
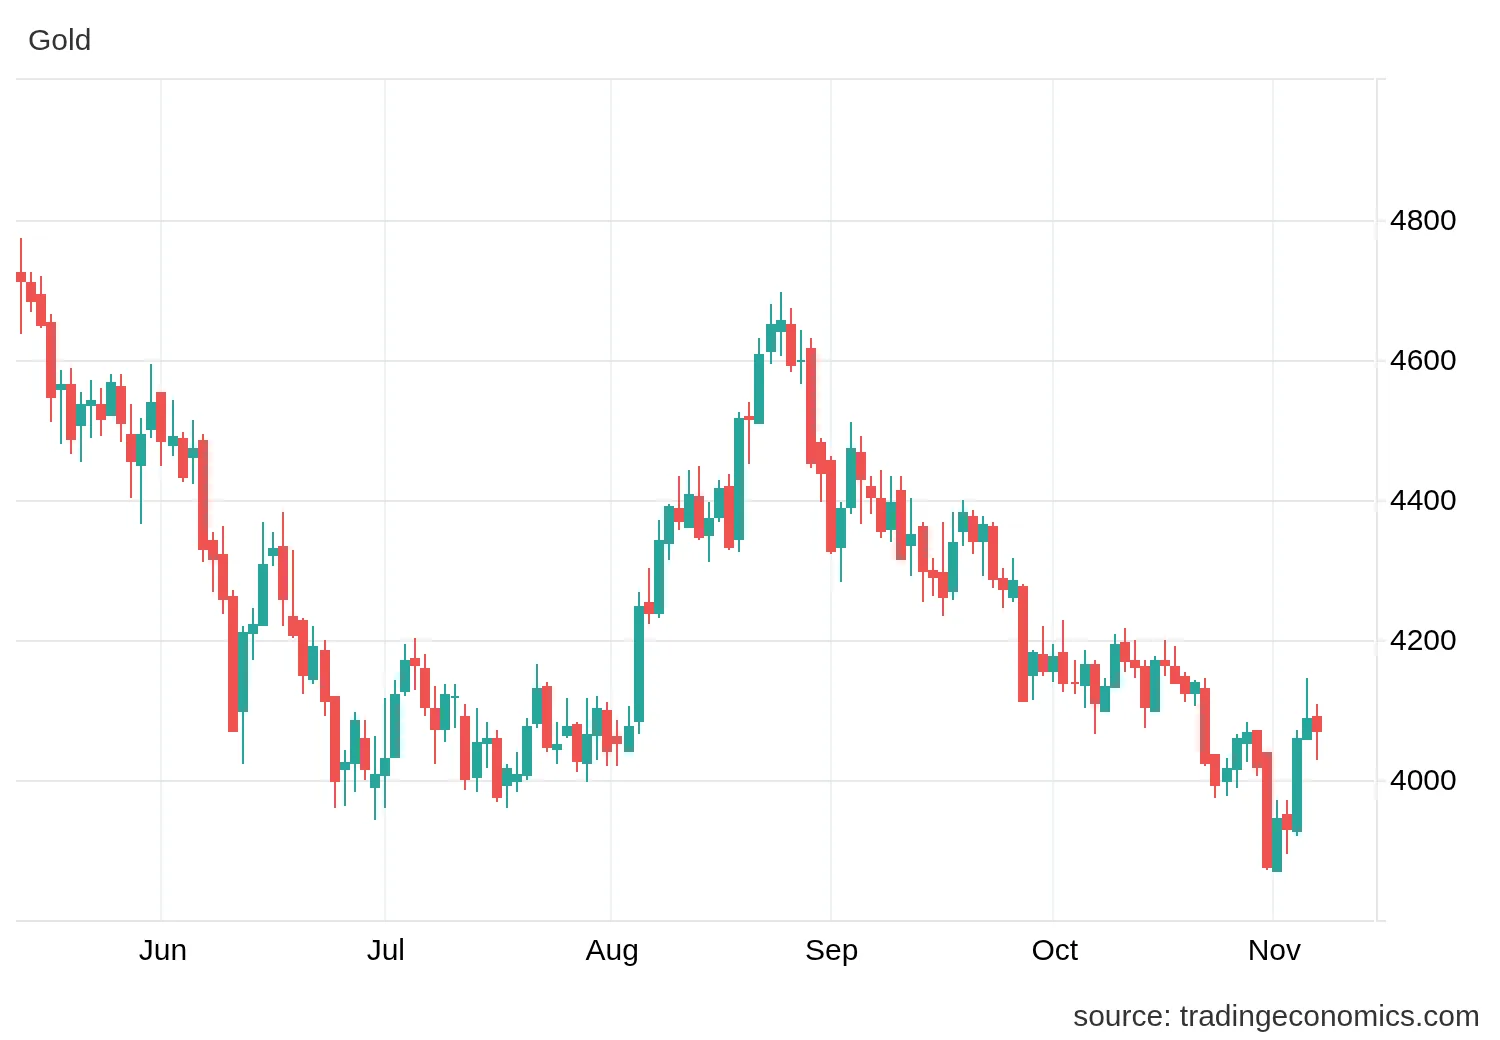
In netto contrasto con l'energia, l'Oro ha messo a segno una vigorosa inversione di tendenza. Dopo le pesanti perdite delle settimane precedenti, il metallo giallo è rimbalzato con forza guadagnando il +5,1% settimanale (-5,8% YTD) e risalendo sopra quota 4.070 dollari l'oncia. L'oro è tornato a svolgere la sua classica funzione di bene rifugio in concomitanza con la discesa dei rendimenti reali obbligazionari e il clima di elevata incertezza azionaria. L'effetto leva sul settore minerario è stato eclatante, con le società estrattive aurifere (Gold Miners) che hanno registrato un balzo del +13,35%.
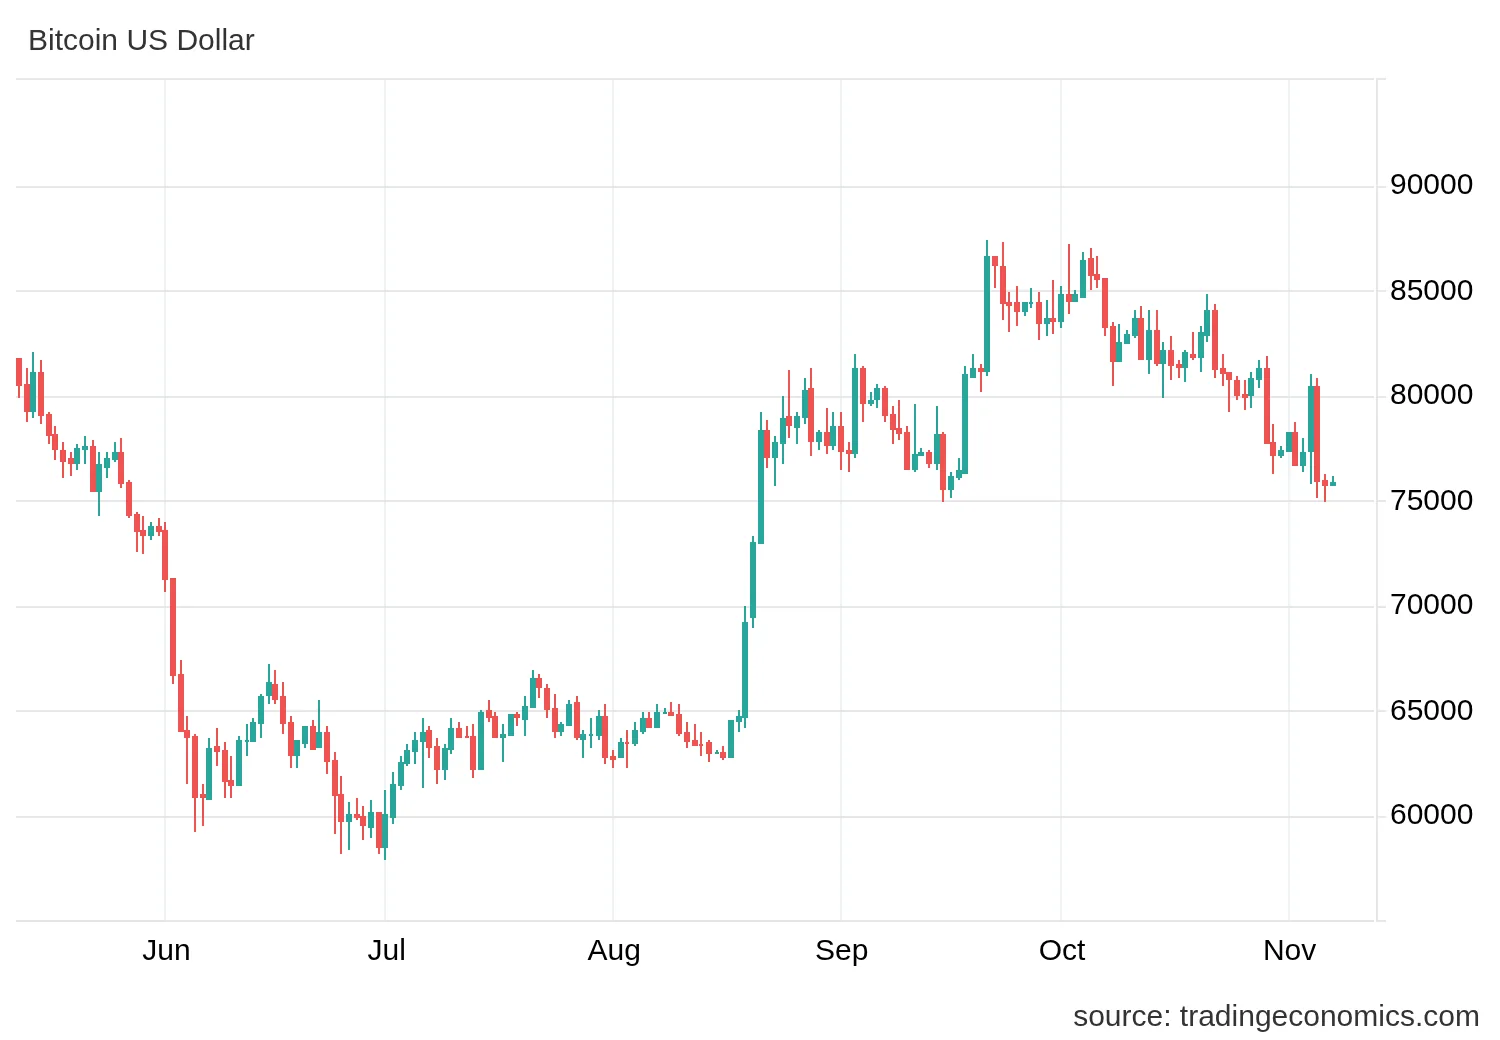
Sul fronte valutario si è registrata una dinamica di sostanziale consolidamento. Il cambio EUR-USD si è attestato a 1,114, evidenziando una frazionale flessione dello -0,2% settimanale (-5,1% YTD). La moneta unica europea ha mostrato una modesta rivalutazione contro la sterlina britannica (EUR-GBP a 0,835, +0,2%) e contro lo yen giapponese (EUR-JPY a 176,7, +0,5%). Nel settore degli asset digitali, il Bitcoin ha attraversato una fase di debolezza chiudendo a 75.822 dollari (-1,3% nella settimana, -13,6% YTD), risentendo dell'atteggiamento di risk-off generale ma mostrando una tenuta confortevole rispetto al forte storno del mercato tecnologico tradizionale.
| Valuta / Asset Digitale | Valore | Variazione Settimana | Variazione 2026 (YTD) |
|---|---|---|---|
| EUR-USD | 1,114 | -0,2% | -5,1% |
| EUR-GBP | 0,835 | +0,2% | +4,5% |
| EUR-YEN | 176,7 | +0,5% | +4,2% |
| Bitcoin | 75.822 $ | -1,3% | -13,6% |
| Materia Prima / Settore | Variazione Settimana | Variazione 2026 (YTD) |
|---|---|---|
| Indice Generale Materie Prime | -4,5% | — |
| WTI Crude Oil (Petrolio) | -12,8% | +58,2% |
| Oro (Gold) | +5,1% | -5,8% |
| Metalli Industriali / Mining | +2,8% | +12,9% |
| Alerian Midstream Oil & Gas | -8,1% | +15,9% |
| Società Aurifere (Gold Miners) | +13,4% | +4,1% |
Petrolio WTI Crude (Energia Globale)
Oro (XAU/USD - Bene Rifugio)
Bitcoin (BTC/USD - Asset Digitale)
🔮 Outlook Settimana Prossima: I temi caldi
Nelle prossime giornate l'attenzione della comunità finanziaria internazionale sarà focalizzata su una serie di snodi determinanti per decifrare la sostenibilità del recente riallineamento di mercato:
- La digestione del voto americano e l'evoluzione diplomatica in Medio Oriente: i mercati continueranno a monitorare le nomine politiche e le prime indicazioni programmatiche del nuovo Congresso USA, con particolare riguardo ai vincoli ambientali sui centri dati per l'AI e agli sviluppi sui canali di dialogo con l'Iran per il petrolio.
- I dati sull'inflazione al consumo negli Stati Uniti (CPI): la pubblicazione dell'indice dei prezzi al consumo USA di ottobre rappresenterà il principale banco di prova per le attese di politica monetaria della Federal Reserve in vista del meeting del 9 dicembre, confermando o ridimensionando la probabilità di un rialzo dei tassi al 4,25%.
- La produzione industriale e i dati sul PIL in Europa: attesi i riscontri definitivi sulla produzione manifatturiera dell'area euro e gli aggiornamenti della Commissione Europea sulle stime di crescita per il 2027, elementi chiave per valutare la tenuta del Vecchio Continente.
- La tenuta del supporto tecnico dell'S&P 500 e la stabilizzazione del Tech: dopo la violazione di quota 7.600 punti, gli operatori verificheranno la capacità dell'indice guida di Wall Street di trovare una base solida in area 7.300 punti o se prevarranno ulteriori liquidazioni sui semiconduttori.
- L'andamento dello spread BTP-Bund e le aste sovrane: con lo spread italiano compresso a 107 punti base, il mercato testerà l'assorbimento delle nuove emissioni di titoli di Stato a medio-lungo termine da parte degli investitori istituzionali.
📌 Conclusione: Dalla concentrazione tecnologica alla resilienza dell'asset allocation indipendente
La settimana appena trascorsa ha impartito una lezione magistrale di finanza comportamentale e architettura di portafoglio:
- Tre evidenze inequivocabili sono emerse dai dati: la prima riguarda la vulnerabilità estrema delle strategie concentrate sul solo settore tecnologico e sull'intelligenza artificiale, dove il minimo mutamento di aspettative genera ribassi a doppia cifra (-13,7% sui semiconduttori); la seconda è la straordinaria capacità di compensazione offerta da mercati ed economie tradizionali considerate a torto "lente", come l'Europa e Piazza Affari (+1,1% a un nuovo massimo storico); la terza è il perfetto funzionamento della componente obbligazionaria di qualità, capace di rivalutarsi in conto capitale e comprimere i differenziali di rendimento proprio durante il sell-off azionario.
- Due approcci a confronto evidenziano la differenza tra improvvisazione e metodo: da un lato l'investitore inseguente (o vittima dei prodotti delle reti commerciali bancarie tradizionali), che sovraespone il capitale sui comparti più gettonati del momento dopo rally prolungati, finendo per subire il pieno impatto delle correzioni e farsi prendere dal panico con il VIX sopra 25; dall'altro l'investitore consapevole, che struttura una pianificazione patrimoniale integrata per obiettivi di vita, governando la quota azionaria tramite una rigorosa diversificazione geografica e fattoriale.
- Un'unica azione strategica e fondamentale si impone per chi desidera tutelare e valorizzare il proprio patrimonio: abbandonare la logica delle scommesse di breve periodo e affidarsi a una consulenza finanziaria rigorosamente indipendente e su base fee-only. Eliminando qualsiasi conflitto di interesse, retrocessione commerciale o vincolo di scuderia, è possibile costruire una strategia fondata sulla solidità matematica, la corretta gestione del rischio e la serenità nel lungo termine.
Disclaimer e Informativa Legale: La presente analisi settimanale dei mercati finanziari ha finalità esclusivamente divulgative, informative ed educative e non costituisce in alcun modo sollecitazione al pubblico risparmio, consulenza finanziaria personalizzata, raccomandazione di investimento o offerta di sottoscrizione di prodotti e strumenti finanziari ai sensi del D.Lgs. 58/1998 (TUF) e della Direttiva Europea MiFID II. I rendimenti passati non sono indicativi né costituiscono garanzia di rendimenti futuri. Le opinioni, i dati macroeconomici e le rilevazioni tecniche espressi riflettono le condizioni dei mercati alla data di redazione e sono soggetti a modifiche senza preavviso. Alessandro Paolini è Consulente Finanziario Indipendente (Fee-Only / Autonomo) regolarmente iscritto all'Albo Unico OCF (Delibera n. 2871 del 18/12/2025, matricola 640056) e opera in totale assenza di conflitti di interesse, non percependo commissioni o retrocessioni da intermediari o emittenti di strumenti finanziari.